
权威解答:公司员工出差、探亲及旅游住宿费增值税专用发票抵扣问题
2026-09-14 19:07:47未知 作者:徽声在线
关注“徽声在线新财频道”,获取最新财税资讯!
企业咨询:作为一家一般纳税人企业,我们在日常运营中会产生多种住宿费用支出,包括员工因公出差、休探亲假以及公司组织的员工外出旅游等场景。针对这些情况,我们均已取得相应的增值税专用发票,但不确定这些发票能否用于抵扣进项税额,特此咨询。
税务解答:您好!对于一般纳税人所取得的住宿费增值税专用发票,其能否进行进项税额抵扣,需根据具体情形来判定,具体分析如下:
1. 可抵扣情况说明: 当公司员工因公务需要出差时,所产生的住宿费用,若取得增值税专用发票,其进项税额可按照相关规定进行抵扣。这是因为出差住宿费用属于企业正常生产经营活动中的合理支出,符合进项税抵扣的基本条件。
2. 不可抵扣情况详解: 根据税法规定,若住宿费用被用于集体福利或个人消费,即便取得了增值税专用发票,其进项税额也不得进行抵扣。例如,员工探亲期间的住宿费用(属于个人消费范畴)以及公司组织员工旅游时的住宿费用(属于集体福利范畴),这两种情况下的住宿费专用发票均无法进行进项税额抵扣。
特别提醒:对于不可抵扣情形的住宿费用,若企业已误将其进项税额进行了认证抵扣,必须在后续的纳税申报过程中及时进行进项税额转出处理,以规避潜在的税务风险,确保企业税务合规。
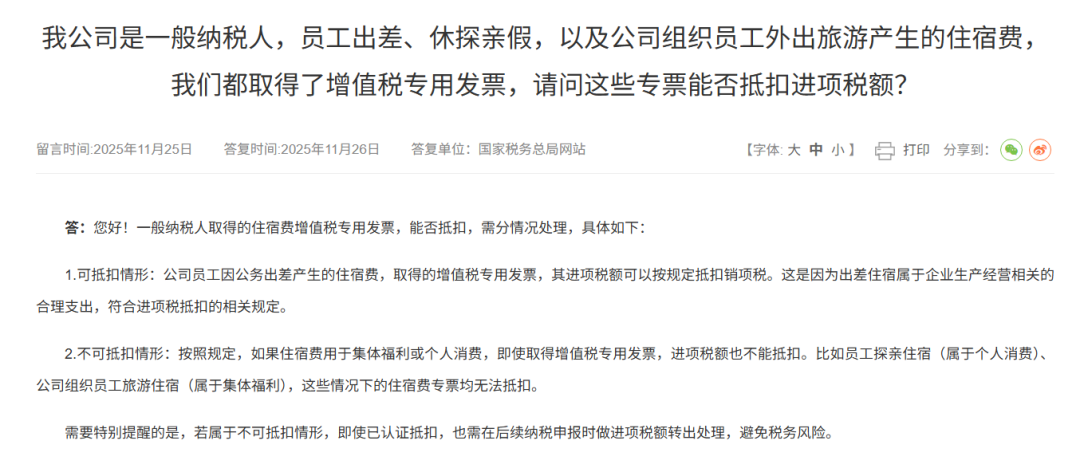
信息来源:国家税务总局官方解答
编辑整理:牧鱼
《徽声在线新财频道》2026年度杂志订阅火热进行中!
(扫描下方二维码或点击链接即可轻松订购)
商务合作、投稿交流、版权事宜,请添加微信:cfo920
免责声明:本公众号“徽声在线新财频道”所发布的文章、图片等内容,均归属于相关权利人所有。若因客观原因存在使用不当的情况,敬请相关权利人及时与我们联系,我们将依法依规进行删除或修改处理。


