
社银贷:披着民生外衣的金融掠夺,谁在为政策创新买单?
2026-10-18 00:10:14未知 作者:徽声在线
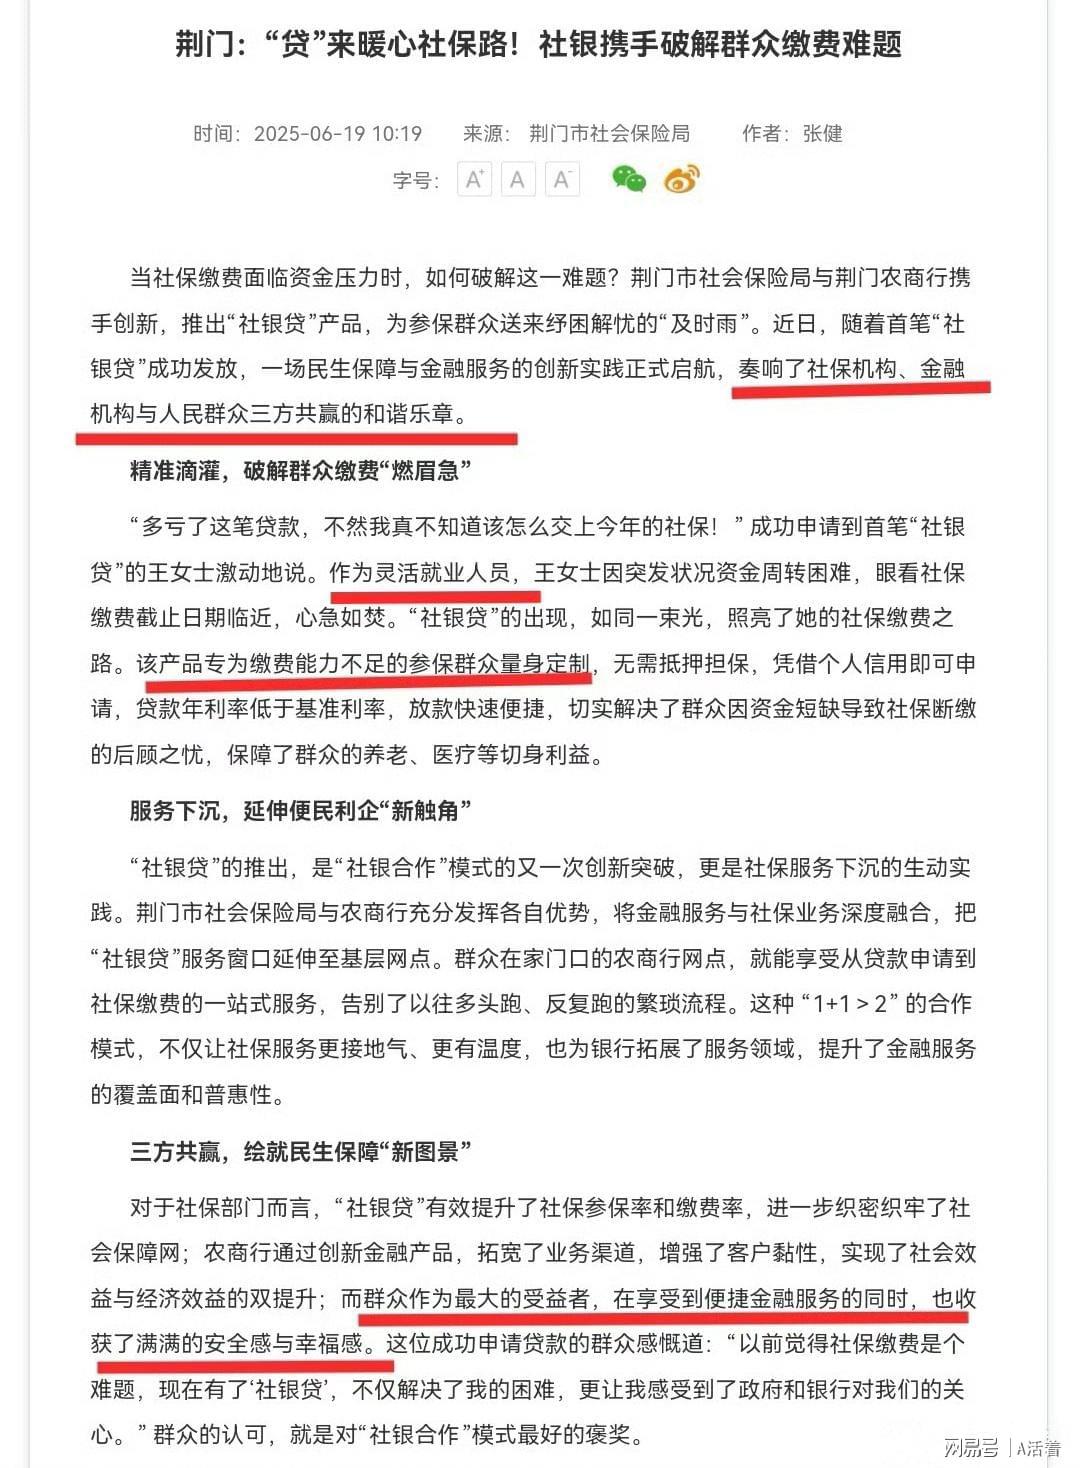
一、被包装成“民生福音”的金融陷阱
当荆门市社保局在官方公告中宣称"社银贷破解了社保缴费难题"时,这场精心设计的金融游戏便拉开了帷幕。某快递员张某在接受采访时哽咽道:"这笔贷款让我保住了连续缴费记录",但鲜有人关注他退休后每月养老金将被划扣72%的残酷现实。
这种"借新还旧"的循环本质上是将个体生命周期的现金流进行强制置换。年轻时以未来养老金为抵押获取贷款,年老时用本就微薄的养老钱偿还债务,形成完美的债务闭环。更讽刺的是,某银行客户经理透露,该产品审批时重点考察借款人的预期寿命,确保还款周期覆盖生命终点。
二、跨代际的债务转移游戏
在广西天峨县,农商行推出的"续保贷"允许借款人退休前仅支付利息,看似人性化的设计背后,是年化5.8%的复合利率在悄然吞噬养老本金。湖北荆门的实践更显"创新"——将贷款期限延长至15年,但要求借款人签署养老金代扣协议,确保银行权益不受通胀影响。
重庆渝北区出现的极端案例中,某62岁老人去世后,其子女发现抚恤金被优先划扣,个人账户余额仅剩372元。这种"生死两清"的还款机制,暴露出产品设计者对弱势群体生存权的漠视。某金融监管人士私下表示:"这相当于把养老保险异化为银行抵押品。"
三、监管红线上的舞蹈:消费贷的变形记
根据2024年修订的《个人贷款管理办法》第17条,明确禁止消费贷用于社保缴费。但金融机构通过"场景化改造"实现监管套利:将贷款产品命名为"生活备用金",通过合作社保机构定向划扣。某股份制银行内部文件显示,该行与12个地市社保部门建立数据直连,实现贷款发放与社保缴费的秒级联动。
这种灰色操作已引发监管警觉。2025年7月,安徽省联社紧急叫停全省"养老助贷"业务,处罚通报中明确指出:"变相突破信贷资金用途管制,形成系统性风险隐患"。据不完全统计,全国已有23款类似产品因合规问题下架。
四、断缴潮背后的结构性矛盾
灵活就业者面临的是双重挤压:既要承担20%的缴费比例(职工个人仅8%),又要应对收入波动。某外卖平台数据显示,骑手月收入中位数为5280元,按社平工资60%基数缴费需支出1056元,占收入20%。若选择最低缴费基数(社平40%),月缴费仍达704元,导致38.6%的从业者选择断缴。
与发达国家相比,我国灵活就业社保制度存在明显缺陷。德国《社会法典》规定,平台企业必须承担50%的养老保险缴费;日本通过"国民年金基金"为非正规就业者提供缴费补贴。而在我国,某网约车平台2024年财报显示,其社保支出仅占营收的0.3%,远低于职工薪酬占比。
五、破局之道:重构社保公平性
真正的解决方案应聚焦制度重构:建立与收入动态挂钩的缴费机制,允许从业者在社平工资40%-300%区间自主选择基数;推行"缴费假期"制度,对连续缴费满5年者赋予1年断缴豁免权;强制平台企业按订单金额提取0.5%作为社保基金。
地方政府亦可有所作为。杭州市试点"社保积分制",对困难群体缴费给予1:1.5的财政匹配;深圳市将新就业形态劳动者纳入职业伤害保障试点,由平台缴纳保费。这些创新实践表明,通过制度设计而非金融杠杆,才能真正化解社保困境。
六、结语
当某地社保局长在发布会上宣称"社银贷实现三方共赢"时,他或许选择性忽略了最关键的第四方——那些用未来养老钱为当下政策买单的普通劳动者。这场精心设计的金融实验,最终可能演变为新时代的"驴打滚"高利贷,让本就脆弱的养老保障体系雪上加霜。
真正的民生工程不应是数字游戏,而需要回归保障本质:让每个劳动者都能体面地老去,而不是在债务的泥潭中挣扎至生命终点。


