
2026年8月储蓄国债来袭!10万投资国债与定期存款,收益差距有多大?
2026-10-02 22:12:13未知 作者:徽声在线
2026年盛夏,对于普通储户而言,最令人振奋的消息莫过于8月份即将发售的储蓄国债。在当前经济环境下,赚钱不易,守住钱袋子同样充满挑战,许多人盯着手机里的股票账户,只能无奈叹息。
银行理财产品竟也能亏损本金,这让投资者们不禁发问:还有什么值得信赖的投资渠道?国债的适时推出,无疑为保守型投资者提供了一颗定心丸。
今天,我们就来深入探讨一下,10万元资金究竟该如何合理配置。
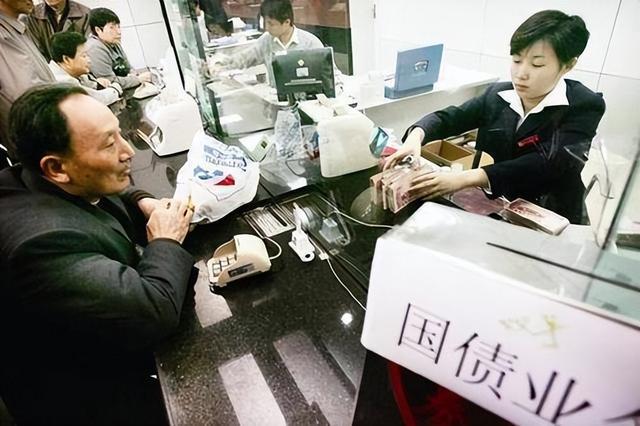
此次国债的发行窗口定于8月10日至19日,为期十天。品种为凭证式国债,与可通过手机购买的电子式国债不同,需本人携带身份证前往承销银行的柜台办理。虽然年轻人可能觉得这一流程略显繁琐,但对于年长者而言,手持一张纸质凭证反而更加安心。
这也是为何每次凭证式国债发售时,银行网点门口总是排满了白发苍苍的老人。国债期限依旧提供3年和5年两种选择,3年期票面利率为1.63%,5年期则为1.7%。
尽管这些数字看似不高,但在当前的市场环境下,却显得尤为珍贵。今年以来,货币基金的七日年化收益率持续下滑,许多产品已跌破1.5%的关口。
国债的这两档利率,是由国家信用作为坚实后盾的,其价值与前两年不可同日而语。
为何这波国债如此受到投资者的青睐?进入2026年后,市场风险显著上升。股市波动加剧,基金亏损面扩大,就连一向被视为稳健选择的银行理财产品,也有部分投资者出现了浮亏。
资金在经历了一次惊吓后,便再也不敢轻易投入有风险的领域。保本型产品因此重新回到了投资者的视野中,储蓄国债自然成为了抢手货。
国债的门槛设计得相当亲民。起投金额仅为100元,且可按100元的整数倍递增,本次8月发行的具体额度为单人单期不超过50万元。无论是退休老人手中的两三千元养老钱,还是小生意人的几十万资金,都能找到适合自己的投资方式。
这种从几百元到几十万元都能覆盖的产品,在市场上确实不多见。难怪会受到老百姓的热烈追捧。至于安全性,更是无需多言。
国债由国家信用背书,风险等级最低。换句话说,只要国家还在,本金和利息就都有保障。也正因为这一特性,每次国债发售时,基本都会在几分钟内被抢购一空。
想要抢购国债的朋友,最好在10号当天一大早就前往银行网点门口等候,去晚了很可能就空手而归了。
接下来,我们谈谈国债的流动性。银行定期存款一旦提前支取,利息将全部按活期计算,相当于白存了。而储蓄国债则不同,满半年后即可按分档利率靠档计息,急用钱时可以回原网点办理提前兑付。
当然,如果半年内支取,则一分利息都没有,还会扣除一定的手续费。因此,对于短期内可能需要动用的资金,不建议全部投入国债。
让我们来算一笔账。以10万元本金为例。购买3年期国债,到期利息为10万乘以1.63%再乘以3年,共计4890元,本息合计104890元。
购买5年期国债,到期利息为10万乘以1.7%再乘以5年,共计8500元,本息合计108500元。这些数字一目了然,没有隐藏任何费率。
如果将同样的10万元存入国有大行做定期存款呢?目前四大行的挂牌利率为3年1.25%,5年1.3%。
3年下来利息为3750元,5年下来利息为6500元。与国债相比,3年期少拿1140元,5年期少拿2000元。
这2000元,足够老两口报个短途旅行团出去游玩一番,或者给孙辈添置几身新衣,都是实实在在的实惠。不过,凭证式国债也有其不便之处。
首先,只能柜台购买,且额度紧张,对于在外地打工想帮老家父母购买的人来说,确实不太方便。其次,持有期间没有利息发放,全部攒到到期时一次性给付。
对于习惯每月见到利息进账的储户来说,可能需要一段时间来适应这种节奏。
还有一点容易被忽视。现在有些股份制银行的3年期定期存款利率能给到1.75%左右,比国债的1.63%还要高一些。而且,这些银行还支持手机银行随时办理,无需大清早去排队。
因此,如果单纯从利息角度出发,股份制银行的定存可能更为划算。这一点,投资者们需要心中有数。
那么,国债的核心优势究竟在哪里呢?两个字——踏实。尽管股份制银行有50万元存款保险作为保障,但在心理层面上,与“国家发行”的国债完全不可同日而语。对于家中的长辈来说,你跟他们解释存款保险条例,他们可能听不进去,但一句“这是国家发的”,他们就会深信不疑。
这种信任感,是任何商业机构都无法给予的。从更大的政策背景来看,今年财政发力的节奏明显加快,专项债、超长期特别国债等一批接一批地发行。
储蓄国债作为面向个人的品种,虽然规模不大,但其作用是将国家信用的红利分给普通老百姓。这一举措,在稳增长的大局中,也算是引导居民储蓄流向稳健渠道的一个信号。
给准备购买国债的朋友几句真心话。10号当天上午八点半之前务必到达银行网点,晚了基本就没戏了。
如果家中有一笔不急用的资金,可以考虑3年和5年期国债掺着买,这样既能获得相对较高的利息,又不会将所有资金都锁死。对于半年内可能需要动用的资金,宁愿留在活期或者货币基金里,也不要为了这点利差而牺牲了资金的周转性。
理财这件事,收益高低固然重要,但能否让人安心入睡同样重要。
这两年,市场给投资者们上了太多课。追高的、加杠杆的、听信高息承诺的,栽跟头的人比比皆是。储蓄国债的利率虽然不亮眼,但胜在稳当,胜在让人省心。
对于那些将本金安全看得比什么都重的家庭来说,10号那天真的值得跑一趟银行网点。


