
2026年8月储蓄国债来袭!10万投资国债比定期存款强多少?
2026-09-13 23:30:41未知 作者:徽声在线
2026年的盛夏,对于普通储户而言,最令人振奋的消息莫过于8月份即将发售的储蓄国债。在当前经济环境下,赚钱不易,理财更是难上加难,许多人盯着手机里的股票账户,只能无奈叹息。
银行理财产品竟然也能亏损本金,这让投资者们感到无所适从。而国债的推出,无疑为那些追求稳健的投资者们提供了一颗定心丸。
那么,今天我们就来深入探讨一下,10万元资金究竟应该如何配置,才能既安全又收益可观。
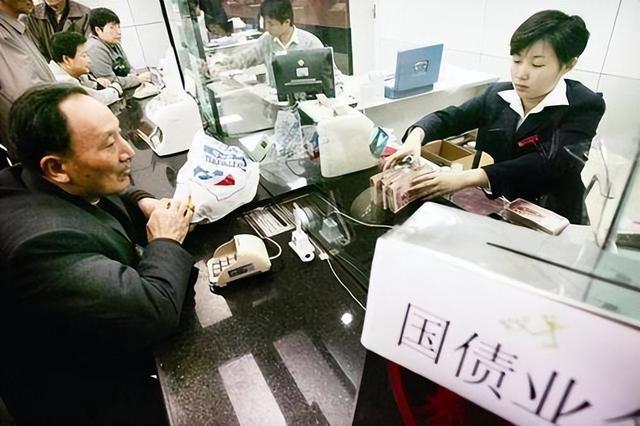
本次国债的发行窗口定于8月10日至19日,为期十天。与电子式国债不同,此次发行的是凭证式国债,需要投资者本人携带身份证前往承销银行的柜台办理购买手续。虽然年轻人可能觉得这种方式略显繁琐,但对于许多中老年投资者来说,手持一张纸质凭证反而让他们感到更加安心。
这也是为什么每次凭证式国债开售时,银行网点门口总是排满了白发苍苍的老人。国债的期限依然分为3年和5年两种,3年期的票面利率为1.63%,5年期则为1.7%。
虽然这些数字看起来并不惊人,但在当前的市场环境下,却显得尤为珍贵。今年以来,货币基金的七日年化收益率持续下滑,许多产品的收益率已经跌至1.5%以下。
国债的这两档利率,是由国家信用作为背书的,其含金量与前两年相比,不可同日而语。
为何这波国债如此受到投资者的青睐?进入2026年以来,市场风险显著上升。股市波动加剧,基金亏损面扩大,就连一向被视为稳健选择的银行理财产品,也有部分投资者出现了浮亏。
在经历了资金损失的教训后,投资者们变得更加谨慎,不再愿意将资金投入有风险的领域。保本型产品因此重新回到了投资者的视野中,储蓄国债自然成为了抢手货。
国债的购买门槛也设计得十分亲民。最低起投金额仅为100元,并且可以按照100元的整数倍递增,本次8月的具体发行额度为单人单期不超过50万元。无论是手里只有两三千元养老钱的退休老人,还是拥有几十万元资金的小生意人,都能找到适合自己的投资方式。
这种从几百元到几十万元都能覆盖的产品,在市场上确实不多见。难怪会受到老百姓的热烈追捧。至于安全性,更是无需多言。
国债由国家信用兜底,风险等级最低。换句话说,只要国家还在,本金和利息就绝对不会有问题。也正因为如此,每次国债开售时,几乎都是几分钟内就被抢购一空。
对于想要抢购国债的投资者来说,10号当天最好提前到网点门口等候,去晚了很可能就空手而归了。
此外,国债的流动性也值得单独一提。与银行定期存款一旦提前支取就按活期利率计息不同,储蓄国债在持有满半年后,可以按照分档利率靠档计息。如果急需用钱,可以回到原网点办理提前兑付手续。
当然,如果持有时间不足半年就提前支取,不仅一分利息都没有,还需要扣除一定的手续费。因此,对于短期内可能需要动用的资金,最好不要全部投入国债。
接下来,我们来看看具体的收益情况。以10万元本金为例,如果购买3年期的国债,到期利息为10万乘以1.63%再乘以3年,即4890元,本息合计104890元。
如果购买5年期的国债,到期利息则为10万乘以1.7%再乘以5年,即8500元,本息合计108500元。这些数字一目了然,没有任何隐藏的费率。
相比之下,如果将同样的10万元存入国有大行做定期存款,按照目前的挂牌利率计算,3年期的利率为1.25%,5年期的利率为1.3%。
3年下来,利息仅为3750元;5年下来,利息也仅为6500元。与国债相比,3年期少拿了1140元,5年期则少拿了2000元。
这2000元对于老两口来说,足够报一个短途旅行团出去游玩一番,或者给孙辈添置几身新衣服,都是实实在在的实惠。然而,凭证式国债也并非没有缺点。
首先,它只能在柜台购买,且额度紧张,对于在外地打工的投资者来说,想要帮老家的父母购买并不方便。其次,国债在持有期间没有利息发放,所有利息都攒到到期时一次性支付。
对于习惯每月都能见到利息进账的投资者来说,可能需要一段时间来适应这种节奏。
还有一点容易被投资者忽略。目前,有些股份制银行的3年期定期存款利率能够达到1.75%左右,比国债的1.63%还要高一些。而且,这些银行还支持通过手机银行随时办理存款业务,无需大清早去银行排队。
因此,如果单纯从利息收益的角度来看,股份制银行的定期存款可能更加划算。这一点需要投资者们心里有数。
那么,国债的核心优势究竟在哪里呢?答案就是两个字——踏实。虽然股份制银行有50万元的存款保险作为保障,但在心理上,与“国家发行”的国债相比,还是有着天壤之别。对于家中的长辈来说,你跟他们解释存款保险条例,他们可能听不进去;但一句“这是国家发的”,他们就会深信不疑。
这种信任感是任何商业机构都无法给予的。从更大的政策背景来看,今年财政发力的节奏明显加快,专项债、超长期特别国债等一批接一批地发行。
储蓄国债作为面向个人的品种,虽然规模不大,但却起到了将国家信用的红利分给普通老百姓的作用。这一举措在稳增长的大局中,也起到了引导居民储蓄流向稳健渠道的信号作用。
对于准备购买国债的投资者来说,有几点建议需要牢记。10号当天上午八点半之前到达网点,否则很可能买不到。
如果家中有一笔不急用的资金,可以考虑将3年期和5年期的国债掺着买,这样既能获得相对较高的利息收益,又不会将所有资金都锁死。对于半年内可能需要动用的资金,宁愿留在活期账户或者货币基金中,也不要为了这点利差而牺牲了资金的周转性。
理财这件事,收益高低固然重要,但能否让人睡得安稳同样重要。
这两年,市场已经教育了太多投资者。那些追求高收益、加杠杆、听信高息承诺的投资者,栽跟头的比比皆是。储蓄国债的利率虽然不亮眼,但却胜在稳当、不折腾人心。
对于那些将本金安全看得比什么都重的家庭来说,10号那天真的值得跑一趟银行网点。


