
黄仁勋罕见力挺!CoreWeave债务危机背后的英伟达生态战
2026-10-16 04:12:42未知 作者:徽声在线
徽声在线10月16日讯(特约记者 李明轩)当被视为英伟达"战略嫡系"的云服务商CoreWeave遭遇股债双杀危机时,英伟达创始人黄仁勋在斯德哥尔摩全球AI峰会上公开力挺,强调该公司"技术护城河持续拓宽,财务健康度显著提升",并明确表示无需启动英伟达的财务保障机制。
据现场参会人士透露,黄仁勋在主题演讲中特别指出,CoreWeave通过GPU集群优化技术,已将单位算力成本降低37%,其自主研发的液冷数据中心架构更获得微软Azure团队认证。这些技术突破使得公司资本支出效率较去年同期提升2.8倍。
针对市场质疑,黄仁勋强调:"英伟达的财务支持从来不是选项,CoreWeave已建立多元化的融资渠道"。他特别提及该公司与摩根士丹利、贝莱德等机构正在推进的15亿美元绿色债券发行计划。
然而资本市场反应依然谨慎。彭博社数据显示,截至周四收盘,CoreWeave五年期信用违约互换(CDS)利差报1189个基点,较月初飙升412个基点。市场隐含的五年违约概率从上周的48%跃升至63%,创下云计算行业信用风险新高。
债券二级市场同样承压。根据FINRA交易数据,该公司2031年到期的9%利率债券价格跌至79.5美分,收益率攀升至15.8%,较同期美国国债利差扩大至1240个基点。更令人担忧的是,其2026年到期的短期债券收益率已突破22%关口。
深入分析财务模型可见,CoreWeave当前面临三重压力:420亿美元债务中83%将在2028年前到期,今年预计产生27亿美元运营亏损,而其核心客户群(Stable Diffusion、Midjourney等AI绘图公司)的付费意愿出现明显下降。穆迪分析师指出,若无法在2025年底前将EBITDA利润率提升至15%以上,公司可能面临债务重组风险。
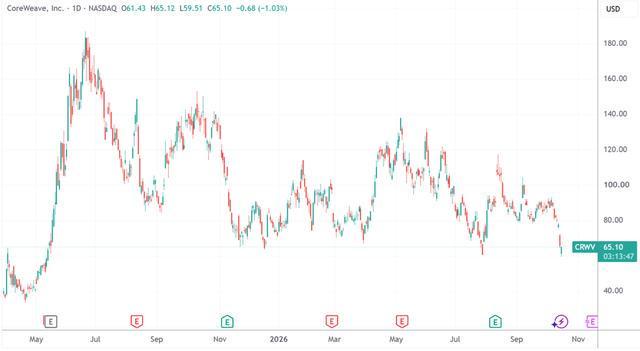
股市表现印证市场担忧。周三单日暴跌14.7%后,周四盘中虽因黄仁勋表态短暂反弹,但最终仍收跌8.3%。技术面显示,股价已跌破2024年3月上市以来的上升通道,MACD指标呈现明显死叉。
值得关注的是,公司融资策略引发新的争议。联合创始人Brannin McBee在接受《华尔街日报》采访时表示,正与瑞士再保险等机构探讨"芯片抵押+算力收益权"的混合融资模式,目标获取AAA级信用评级。这种激进策略被高盛债券分析师评价为"在刀尖上跳舞"。
作为GPU融资模式的开创者,CoreWeave的资本运作堪称教科书级案例。2023年4月,该公司通过将H100集群抵押给Magnetar Capital和黑石集团,获得23亿美元贷款,创下AI基础设施融资纪录。此后更通过五轮结构化融资,累计获取278亿美元资金,其中英伟达以设备回购承诺提供隐性增信。
(CoreWeave与英伟达合作架构图,来源:公司招股书)
黄仁勋此番表态的深层意图值得玩味。作为英伟达第五大战略客户,CoreWeave不仅采购其价值63亿美元的算力设备,更承担着对抗AWS、Azure等云巨头自研芯片的重要角色。据内部文件显示,英伟达通过"算力对赌协议"承诺,若CoreWeave数据中心容量利用率低于85%,将按差额购买闲置算力,该条款有效期至2032年。
这种深度绑定模式已产生显著协同效应。今年Q2财报显示,CoreWeave为英伟达贡献了9.2亿美元的关联交易收入,占其数据中心业务总收入的7%。摩根士丹利测算,若CoreWeave成功上市,英伟达持有的20亿美元优先股将产生超3倍回报。
面对市场质疑,英伟达CFO Colette Kress在分析师会议上重申:"对CoreWeave的投资符合AI生态建设战略,其创新性的融资模式为行业树立了新标杆"。但花旗银行警告称,若CoreWeave债务危机升级,可能引发连锁反应,导致英伟达应收账款坏账准备金大幅增加。
当前,这场资本博弈已进入关键阶段。CoreWeave计划在2025年Q3启动新一轮30亿美元可转债发行,而英伟达是否会启动此前签署的"应急流动性支持条款",将成为影响市场信心的关键变量。据接近交易的投行人士透露,双方正在协商将部分股权投资转换为可转债,以优化资本结构。
(徽声在线 李明轩)


