
中国车企在俄遭遇滑铁卢?暴跌58%背后,俄罗斯加税策略与市场新格局
2026-10-26 01:43:40未知 作者:徽声在线
回溯过往,中国车企在俄罗斯汽车市场的辉煌时刻,想必不少关注汽车国际化进程的业内人士仍记忆犹新。
然而,时至2025年,中国汽车在俄罗斯的销量却遭遇了同比25%的显著下滑,市场份额也从巅峰时期的62%缩减至52%,与此同时,墨西哥异军突起,取代俄罗斯成为中国汽车出口的新领头羊。
从昔日的辉煌到如今的困境,中国车企在俄罗斯究竟经历了怎样的风云变幻?
2022年,俄乌冲突的爆发导致欧美日韩车企纷纷撤离俄罗斯市场,宝马、丰田等国际巨头更是连夜抛售工厂,仓皇撤退,俄罗斯汽车市场瞬间出现大片空白。
中国车企趁机而入,凭借性价比和配置优势,在俄罗斯市场迅速站稳脚跟,无人能敌。
2023年,中国汽车对俄出口量突破百万辆大关,2024年更是达到115.8万辆,连续两年蝉联出口冠军,市占率一度超过六成,哈弗、奇瑞、吉利等品牌在俄罗斯街头随处可见。
那两年,一辆中国车转手就能赚取十万利润,成为业内公开的秘密。
但市场风云变幻,俄罗斯政府开始对中国车企出手,而且一出手就是连环重拳。
2024年4月,俄罗斯政府堵死了中国车通过灰色通道进入市场的路径。
此前,近一半的中国车通过哈萨克斯坦、吉尔吉斯斯坦等中亚国家转运至俄罗斯,以此规避部分税费。
俄方新规明确,从中亚转口进入俄罗斯的汽车,必须补缴全额关税、增值税和消费税。
紧接着,2024年10月,俄罗斯大幅提高报废税,涨幅高达70%至85%,对于排量在2至3升的汽车,报废税从11.4万人民币飙升至20.8万。
俄罗斯还放出风声,从2025年起,这笔报废税将每年递增10%至20%,直至2030年。
这意味着,一辆售价15万的家用车,仅报废税一项就要多支付5万多人民币。
到了2025年1月,俄罗斯再次出手,将进口关税上调至20%至38%的阶梯税率,单车清关成本最高增加2637元。
2026年1月,俄罗斯又将增值税从20%提升至22%,覆盖全国所有商品,汽车作为大件商品自然难以幸免。
这一系列举措下来,中国进口车的成本直接飙升三成以上,原本的价格优势荡然无存。
更为严峻的是,俄罗斯民众的购买力也在下降。
俄罗斯央行基准利率高达21%,车贷年化利率更是飙升至30%左右,新车均价也涨至25万人民币。
2025年前9个月,俄罗斯车市总销量仅为101.4万辆,同比下滑25%,不仅中国车销量受挫,本土品牌拉达也未能幸免。
然而,市场并非一片黯淡。
2025年前5个月,中国对俄燃油车出口量暴跌58%,但新能源车出口却逆势增长245%,比亚迪、欧拉等品牌在俄罗斯市场仍有一定盈利空间,只是目前规模尚小,难以支撑整体出口大盘。
值得一提的是,这一幕在2009年也曾上演。
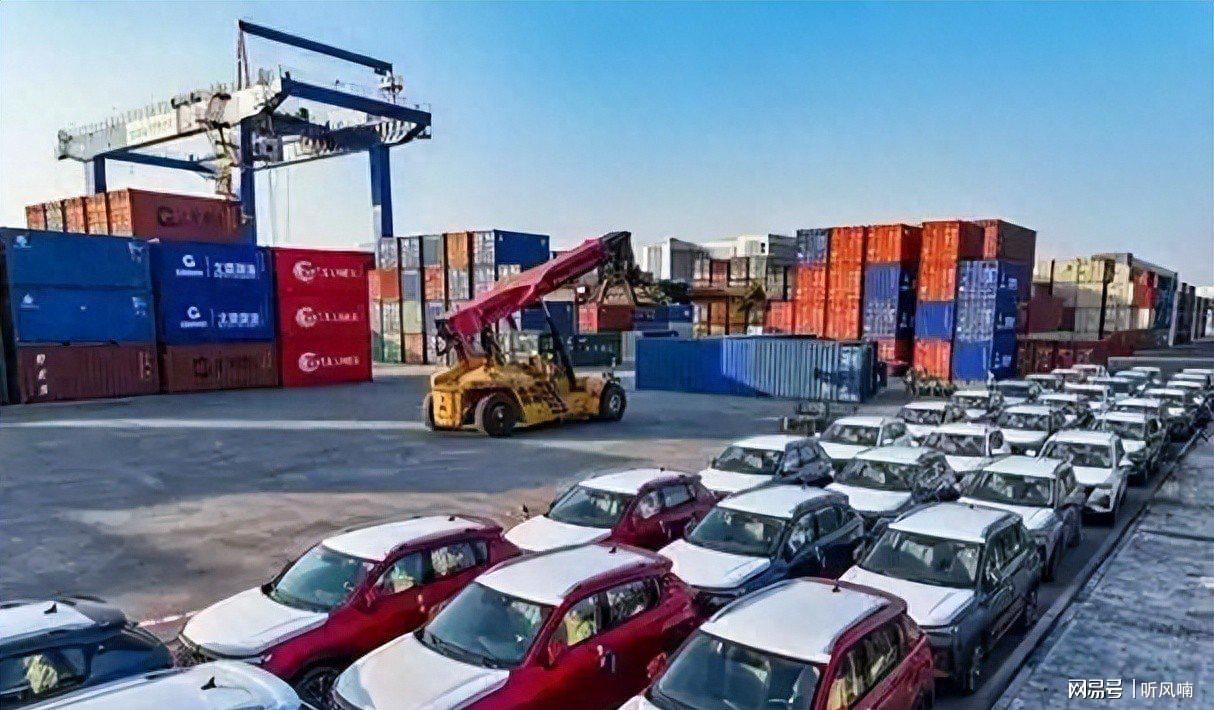
当年俄罗斯金融危机后,同样大幅提高了汽车进口关税,导致2009年中国对俄汽车出口量从8万多辆骤降至几千辆,跌幅超过九成,中国车企基本退出俄罗斯市场。
那次的竞争对手是欧美日韩车企,而这次则换成了中国车企,但玩法却如出一辙。
面对如此局面,人们不禁要问:俄罗斯究竟有何打算?
翻阅俄罗斯政府2026年8月底批准的新版汽车工业发展战略,目标清晰可见:到2035年,俄罗斯年产汽车量将达到280万辆,国产车将占据国内新车市场80%的份额,而进口车则仅占20%。
目前,俄罗斯本土品牌市场份额仅为30%左右,而中国品牌则占据了54.6%的市场份额。
用通俗的话来说,俄罗斯希望中国车从市场主导者退居为补充者。
报废税的设计便是明证:对于在俄罗斯本土生产且本地化率达标的企业,报废税将全额返还,最高可豁免100%。
长城图拉工厂的本地化率超过70%,因此能够享受这一豁免政策。
简而言之,要想在俄罗斯市场继续盈利,就必须将工厂迁至俄罗斯,将就业和税收留在俄罗斯。
在此,我想分享一些个人见解。
我认为,中国车企在俄罗斯遭遇的挫折,核心在于一个事实:市场红利是他人让出的,而非自身努力争取的。
任何一个主权国家,都不会坐视外国品牌占据其支柱产业市场的大半江山而无动于衷。
展望未来,全球汽车贸易的壁垒只会越来越高。
欧盟对中国电动车加征关税,俄罗斯连环加税,美国更是直接设置贸易壁垒,整车出口之路将愈发艰难。
真正的出路在于本地化,将工厂、供应链、售后服务体系等全面迁移至目标市场。
长远来看,国产汽车走向世界的大趋势不会改变,途中遇到的壁垒和波折,都是成长道路上的必经考验。
真正强大的产业,不会因一次政策调整就一蹶不振,只有懂得根据外部环境调整自身模式,才能在激烈的市场竞争中立于不败之地。


