
金九车市格局剧变:比亚迪46万辆断层领跑,出口成决胜关键
2026-10-04 10:58:19未知 作者:徽声在线
随着"金九"销售旺季的收官,国内汽车市场销量排行榜正式揭晓。根据乘联会最新数据,2026年9月国内狭义乘用车零售量达169万辆,虽环比增长9.7%,但受去年同期高基数影响,同比下滑24.6%。在整体市场承压的背景下,头部车企竞争格局发生深刻变化——比亚迪以46万辆的绝对优势领跑,上汽集团重返40万+俱乐部,奇瑞与吉利展开毫米级竞争,而长城成为前五中唯一同比下滑的车企。本文将深度解析五大车企的制胜密码与潜在隐忧。
第五名:长城汽车——转型阵痛中的孤勇者
9月销量:114,944辆 | 同比:-13.99%
作为唯一同比下滑的前五车企,长城汽车9月销量约11.5万辆,降幅接近14%。在行业电动化浪潮中,这家传统豪强正经历深刻转型。
核心优势:坦克品牌在硬派越野市场占据65%以上份额,长城炮皮卡连续25个月蝉联销冠。海外市场表现亮眼,1-9月海外销量突破30万辆,俄罗斯、泰国等重点市场增速超200%。
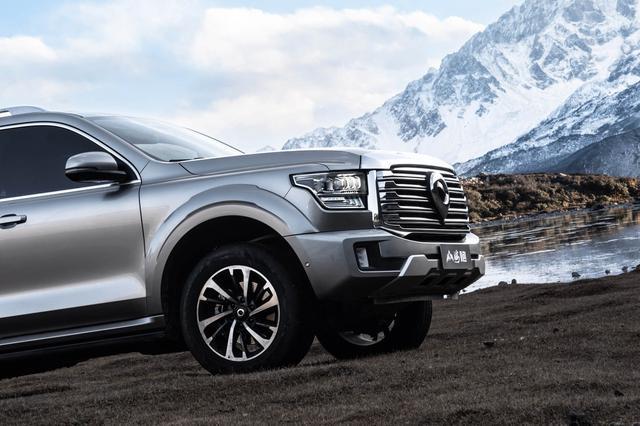
发展瓶颈:新能源渗透率不足18%,远低于行业平均水平。哈弗品牌新能源车型占比仅12%,欧拉品牌月销徘徊在5000辆左右。国内市场面临零跑汽车等新势力的强烈冲击,第五名位置岌岌可危。
第四名:吉利汽车——多维发力的全能选手
9月销量:292,168辆 | 同比:+6.97% | 环比:+8.13%
吉利汽车创下年内单月销量新高,连续7个月实现双增长,展现出强大的市场韧性。其增长动能来自多品牌协同发力。
增长引擎:极氪品牌交付量同比增长103.85%,平均售价突破35万元;银河系列月销稳定在5万辆以上,L7车型成为20万级混动市场黑马。海外出口连续四个月突破10万辆,中东、拉美市场增速显著。吉利星愿单月订单突破8万辆,创A0级纯电市场新纪录。
隐忧提示:与比亚迪的销量差距扩大至17万辆,高端品牌极氪毛利率仅为14.6%,低于行业平均水平。领克品牌电动化转型缓慢,成为制约发展的关键因素。
第三名:奇瑞集团——出口导向的隐形冠军
9月销量:292,308辆 | 同比:+4.20%
奇瑞与吉利仅140辆之差,这场毫米级竞争折射出市场格局的微妙变化。其制胜法宝在于独特的"双循环"战略。
战略亮点:海外销量占比达71%,俄罗斯市场占有率突破30%,墨西哥工厂正式投产。新能源板块实现三级跳,9月销量同比增长212%,艾瑞泽8 PHEV成为欧洲市场爆款。累计出口突破700万辆,建立2300家海外销售网点。
结构风险:国内市场占有率下滑至4.2%,被吉利、长安持续挤压。新能源车型平均售价较比亚迪低3.2万元,品牌溢价能力有待提升。供应链本土化率不足40%,地缘政治风险凸显。
第二名:上汽集团——大象转身的范本
9月销量:406,000辆 | 环比:+13.72%
这家传统巨头通过结构性改革重返40万+阵营,自主品牌成为绝对主力,折射出中国汽车产业的深刻变革。
转型成效:自主品牌占比达73.2%,上汽乘用车销量同比增长45.6%。新能源单月销量突破22.5万辆,智己LS6成为30万级纯电SUV销量冠军。海外销量同比增长67%,欧洲市场占比提升至28%。
挑战犹存:合资板块销量同比下滑23%,大众ID.系列市场表现不及预期。智能驾驶领域落后新势力2-3年,品牌向上面临特斯拉、比亚迪双重挤压。1-9月研发投入达180亿元,但技术转化效率有待提升。
第一名:比亚迪——独孤求败的王者
9月销量:463,561辆 | 同比:+16.98% | 环比:+5.28%
比亚迪以绝对优势领跑,其销量相当于第二、三名之和,构建起难以逾越的竞争壁垒。这种统治力源于全产业链布局与技术代差优势。
核心竞争力:王朝/海洋网络贡献85%销量,方程豹品牌交付量环比增长120%。第五代DM技术车型占比达63%,平均油耗降至3.8L/100km。海外出口同比增长154%,泰国工厂正式投产,巴西市场占有率突破15%。
发展瓶颈:国内市场增速放缓至5.2%,高端品牌仰望月销不足400辆。经销商网络覆盖率不足60%,售后服务满意度落后行业平均水平。电池产能利用率下降至78%,存在产能过剩风险。
透过9月销量榜,徽声在线观察到三大行业趋势:
1. 技术壁垒决定竞争位次:比亚迪的刀片电池、DM-i技术,吉利的SEA浩瀚架构,奇瑞的鲲鹏超性能电混,正在重塑市场格局。
2. 全球化能力决定生存空间:头部车企海外销量占比均超30%,出口市场利润率比国内高5-8个百分点,成为新的利润增长极。
3. 新势力格局生变:零跑汽车凭借C11增程版连续三月交付破万,蔚来ET5旅行版、小鹏G6等车型市场表现不及预期,理想L系列面临问界M7的强烈冲击。
互动话题:在比亚迪构建的46万辆月销壁垒前,您认为哪家车企最有可能实现突破?欢迎在评论区分享您的观点。
#中国汽车出海进行时#


