
终于有人敢直言!养老金绝不能走向“强者独享”
2026-10-28 13:35:49未知 作者:徽声在线
养老金,作为亿万民众晚年生活的坚实后盾,无疑是民生保障体系中最为关键的一环。近年来,关于养老保险制度改革的讨论热度不减,“多缴多得、长缴多得”的激励原则已深入人心。然而,不少普通民众心中仍存隐忧:若激励机制缺乏合理调控,不同群体间的养老待遇差距或将不断拉大,高收入群体享受多重养老保障,而低收入群体仅能依赖基础养老金度日,这无疑会削弱养老保险互助共济的制度本质。因此,众多网友呼吁,养老制度设计必须坚守底线,避免陷入“强者通吃”的困境。
首先,需明确的是,“多缴多得、长缴多得”原则本身并无过错,它是现行养老保险制度的核心激励机制。
这一机制的设立初衷十分明确。养老保险并非普惠福利,那些缴费多、缴费时间长的参保人,在职期间为养老基金做出了更大贡献,退休后理应享受更高水平的养老金,这体现了权利与义务的匹配。若缴费多少、年限长短对退休待遇影响甚微,将极大降低人们主动足额缴费的积极性,不少人可能会选择按最低基数参保,从而影响养老保险基金的收入根基,长期来看,反而不利于制度的平稳运行。因此,适当拉开待遇差距,是维持制度活力的必要之举,这也是社保研究领域的普遍共识。
然而,激励需有边界,公平需有底线。合理的激励,并不意味着可以无限制地放大待遇差距,多缴多得的机制,不能在发展过程中演变成差距失控的局面。
那么,大家所担忧的“强者通吃”究竟是什么呢?这其实是民间的一种形象比喻:高收入群体有能力长期按较高基数缴纳职工养老保险,同时还能参与职业年金、企业年金、商业养老等补充养老项目,多层保障叠加,退休后整体养老收入丰厚;而普通企业职工、灵活就业人员、城乡居民,由于收入水平有限,往往只能选择最低档次缴费,部分人缴费还断断续续,缴费基数低、年限短,且难以参与补充养老,退休后仅能依靠基础养老金维持基本生活。
我国职工养老保险制度已设置了缴费封顶规则,缴费基数上限为当地全口径社平工资的300%,收入超过该标准的部分不再计入缴费基数,以此避免基础养老金差距无限扩大。但不少研究者和普通民众仍担忧:仅靠当前基础养老的封顶机制,还不足以抹平多层次养老体系发展不均衡带来的落差。一旦多重养老保障资源持续向少数群体集中,基础养老的保基本定位就可能弱化,养老保险互助共济的属性也将受到挑战。养老保险的共济本质,是在职群体帮扶退休群体、收入较高群体适度帮扶困难群体;若养老资源分配差距持续扩大,养老保险逐渐变成比拼缴费能力的储蓄竞赛,这显然是大家不愿看到的结果。
那么,既然已经设置了300%的缴费上限,为何大家还会担心待遇差距问题呢?
缴费封顶,约束的是基本养老保险的待遇差距,但我国推行的是多层次养老体系,由基本养老保险、企业(职业)年金、个人养老金和商业养老保险共同构成。政策层面鼓励大家自愿参与年金、个人养老金等补充养老项目;但在现实落地过程中,却存在明显的不均衡。机关事业单位普遍配套职业年金,不少效益稳定的大型国企也落实了企业年金;而大量中小民营企业员工、灵活就业人员、农村居民,则很难接触到年金类补充养老。
简而言之,高收入群体可以在基本养老金之外,叠加多层养老保障;而很多普通劳动者,养老来源却只有基本养老保险这一层。多层叠加之后,不同群体退休后的总收入差距,比单纯的基础养老金差距更为突出。这也是这份民生担忧的根源所在:补充养老的发展方向应是普惠大众,但现阶段红利尚未均衡覆盖到所有普通人。
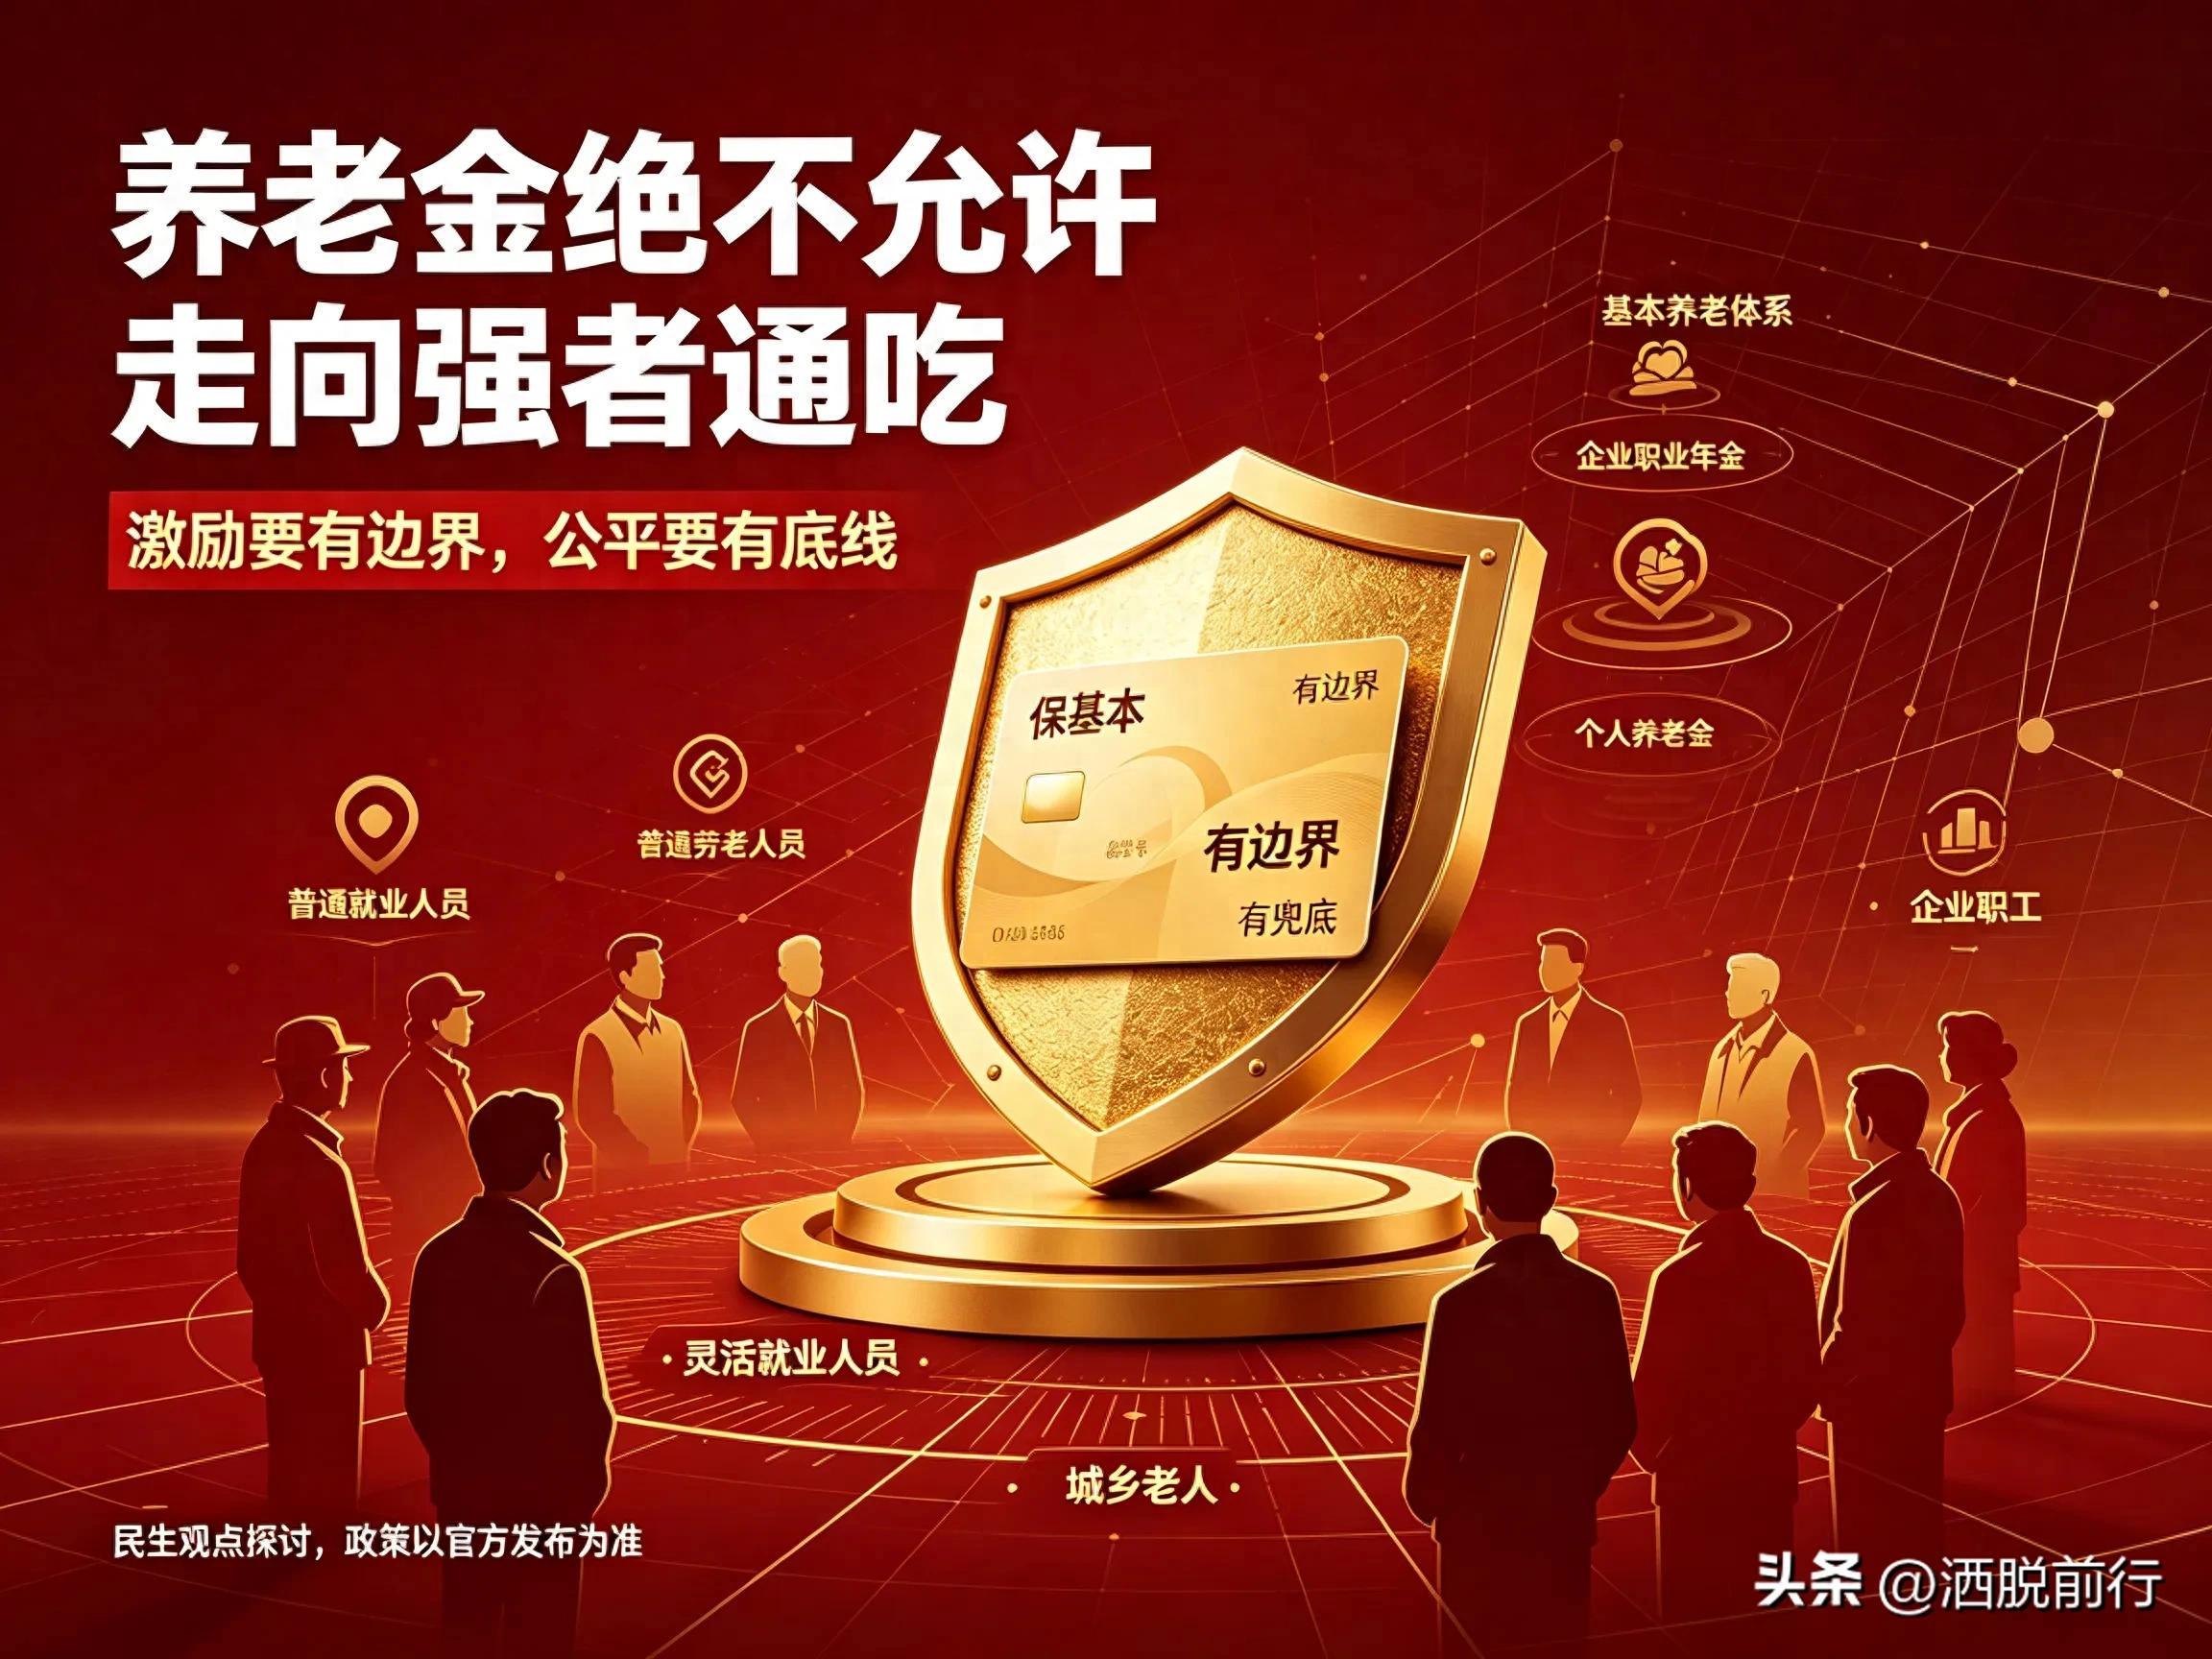
这里还需明确一个关键概念:我们反对的是差距失控,并非追求平均主义。
守住公平底线,并不意味着所有人养老金一刀切、待遇完全相同。平均主义的弊端同样显著,会挫伤大家主动参保缴费的积极性,动摇养老基金可持续运行的根基。大众所期待的公平,是“差距可控、兜底扎实”,这包含三层含义。
其一,困难群体的兜底要坚实可靠。面向城乡老年居民、低收入老人,应持续稳步提高基础养老金最低标准,保障这部分老人基本的衣食、医疗开销,守住民生底线,避免老年群体因收入微薄而陷入困境。
其二,基本养老保险应牢牢守住“保基本”定位。其核心作用是保障退休人员基本生活,而非打造高水平退休收入。若想追求更高品质的养老生活,可通过年金、合规商业养老产品来实现,而不应在基础养老金中形成悬殊的收入鸿沟。
其三,制度设计应对弱势群体有所倾斜。灵活就业人员参保时,需个人承担原本由单位和个人共同缴纳的全部费用,同等缴费标准下,他们的收入负担压力远大于单位职工。因此,在政策优化时,应配套相应的缴费补贴、帮扶政策,减轻低收入、灵活就业群体的缴费压力,而非统一标准之下让弱势群体承担更重负担。
大家所感受到的现实矛盾,集中体现在不同群体养老资源的可及性上。一份稳定的体制内或优质国企岗位,意味着基本养老金加上职业年金的双重保障;而很多在小微企业打工的劳动者,企业社保缴纳不规范,更无年金福利;广大农村老人,则只能依靠城乡居民养老,待遇水平长期偏低。同样辛苦劳作一辈子,晚年的保障厚度却大相径庭。年金作为国家鼓励发展的补充养老方向,本身并无问题,但发展不均衡的现状,却放大了群体之间的养老感受差异。
这份担忧,也与养老制度改革的推进紧密相关。随着老龄化持续加深,养老改革需兼顾基金长期收支平衡和民生公平这两个目标,且需反复权衡。不少群众担心,改革方案在测算时,若过度侧重基金收支压力,而对低收入群体、临近退休人员的承受能力考虑不足,缺少差异化的兜底和倾斜安排,就容易出现抗风险能力强的群体不受影响,而弱势群体压力加重的情况。当然,这只是大家的预判和担忧,后续任何正式改革方案落地,都会配套对应的兜底保障措施,最终内容以官方发布文件为准。一套成熟的养老改革方案,理想的格局应是:兼顾激励作用,同时向困难群体倾斜,而非让弱势一方承担更多压力。
客观而言,平衡基金可持续与待遇公平,本身就是一件难度极高的事情。在老龄化浪潮之下,领取养老金的老人逐年增多,缴费人群的压力持续上升。首先要保证养老基金长期平稳运行,避免出现收支风险;与此同时,也要兼顾大众对公平的期待,防止待遇差距不断拉大。这两个目标时常需要取舍:若封顶限制过严,高基数缴费对应的待遇回报过低,会降低一部分人群参保缴费的积极性;若约束力度不足,群体差距持续扩大,又会削弱普通民众对养老保险公平性的信任。而信任,正是养老保险制度能够长久运转的根基。
结合各方讨论,大家比较认可的优化方向,并非推翻“多缴多得、长缴多得”这一核心机制,而是为激励机制装上合理的“调节阀”:
其一,锚定基本养老保险“保基本”的定位,持续评估缴费封顶政策的实施效果,将基础养老金的待遇差距维持在社会普遍能够接受的合理区间,确保基本养老不承担财富增值、拉大收入差距的功能;
其二,持续强化低收入群体兜底保障,稳步上调城乡居民基础养老金标准,对困难退休老人落实帮扶政策,确保他们的基本生活得到保障;
其三,推动补充养老走向普惠,完善企业年金扶持政策,引导更多中小微企业参与,优化个人养老金配套支持,让普通劳动者也能低成本参与补充养老,避免补充养老长期集中在少数群体手中;
其四,完善差异化缴费帮扶机制,针对灵活就业人员、低收入参保群体落实缴费补贴,缓解他们的参保压力,确保他们也能享受到养老保险带来的保障。
说到底,养老保险诞生的初心,是互助共济,让每一个认真劳动的人,在年老之后都能拥有安稳体面的晚年生活。制度可以设置合理激励,鼓励大家长缴、多缴;也可以适度拉开待遇差距,但不能放任差距持续失衡。
养老制度追求的最优解,是三重目标兼顾:基金长期可持续、适度激励参保缴费、守住民生公平底线。让持续缴费的人有合理回报,让收入微薄的老人有稳定依靠,这才是亿万群众心中理想的养老格局。
最后,想问问大家:你认为养老金的待遇差距,控制在什么范围才算合理?你是否支持进一步完善兜底政策、优先提高低收入老人基础待遇?欢迎理性交流,共同为养老制度的完善贡献智慧。


