
关店400家亏损超百亿!曾碾压沃尔玛的超市巨头,自救为何失败?
2026-10-27 01:41:43未知 作者:徽声在线
本文信源来自权威报道:【齐鲁壹点、北青网、新浪财经、每日经济新闻】等(详细信源附在文章末尾)。为提升文章可读性,部分内容经过合理润色,观点均为小编个人见解,请理性阅读。如有错误信息,欢迎私信指正,编辑:dwn
前言
曾几何时,永辉超市凭借新鲜菜肉和亲民价格,在国内市场将沃尔玛等国际巨头打得节节败退,一时风光无限。
巅峰时期,永辉拥有上千家门店,年营收突破800亿元大关,稳坐中国超市行业头把交椅。
然而,世事无常,短短数年,永辉便遭遇滑铁卢,五年亏损超百亿,门店数量锐减400家。
为了扭转颓势,永辉不惜投入巨资模仿胖东来模式进行自救。
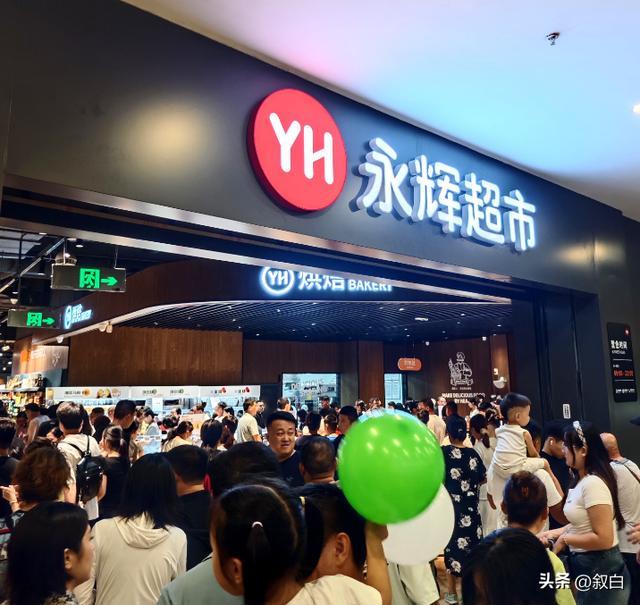
但遗憾的是,尽管投入巨大,亏损却愈发严重,窟窿越补越大。
曾经碾压沃尔玛的中国超市巨头,究竟败在了哪里?
从巅峰到低谷,永辉的陨落之路
2000年,永辉在福州开设了第一家门店,开启了其辉煌的征程。
当时,国内超市生鲜销售多采用联营模式,层层加价导致菜价高昂且不新鲜。
永辉却另辟蹊径,选择生鲜自营模式。
永辉亲自采购,承担损耗风险,将价格压至最低,蔬菜水果新鲜得仿佛刚从田间采摘。
这一策略深得民心,老百姓纷纷用脚投票,选择永辉。
永辉凭借生鲜引流、全品类盈利的打法,一路高歌猛进。
门店数量突破千家,年营收超过800亿元,永辉成功登顶中国超市行业榜首,连沃尔玛也感受到了巨大的压力。
创始人张轩松更是因此跻身福建首富之列。
然而,转折点出现在2020年。
这一年,美团优选、多多买菜等社区团购平台如雨后春笋般涌现,以低价预售和次日自提的模式迅速抢占市场。
这些平台的蔬菜水果价格甚至低于永辉的采购价,对永辉构成了巨大威胁。
永辉的核心客群被大量截流,生鲜优势逐渐丧失。
与此同时,盒马、叮咚买菜等前置仓业态也通过线上下单、快速配送的方式吸引了大量年轻消费者。
到2021年,永辉到家业务订单量下降18%,生鲜营收首次出现负增长。
2021年成为永辉发展的分水岭。
这一年,永辉交出了上市以来的首份年度亏损报告,净亏损接近40亿元。
当时,许多人认为这只是暂时的困境,永辉能够挺过去。
然而,亏损并未止步,随后几年连续告负,五年累计亏损超过120亿元。
营收也从巅峰时期的900多亿元下滑至535亿元,几乎腰斩。
面对业绩下滑,永辉的选择是继续扩张。
2019至2021年,永辉新增门店超过500家,试图通过规模扩张来抵御冲击。
然而,规模越大,供应链问题越突出,亏损也随之加剧。
就在外界认为永辉将收缩战线、过冬求生时,它却突然转向,学习河南一家区域超市的模式。
“胖改”之路,越改越亏
2024年5月,永辉做出了一个重大决定:全面学习胖东来。
胖东来在河南许昌享有盛誉,以其优质的商品、良好的服务和优厚的员工待遇赢得了消费者和员工的双重认可。
永辉希望通过复制胖东来的模式,重新吸引客流。
为此,永辉进行了大规模的调改。
门店重新规划货架和功能区,引入胖东来的自有品牌商品,重新培训员工,提升服务标准。
到2025年底,永辉已深度调改了315家门店,覆盖全国26个省份。
改造后的门店确实热闹了一阵子,部分门店的客流和单店收入出现了阶段性增长。
但热闹过后,账单却让人头疼。
2025年,门店调改一次性费用高达8.79亿元,闭店税前亏损2.34亿元,两项合计影响税前利润近11.13亿元。
停业装修导致营收流失,资产报废、人员安置、租赁违约等费用层出不穷。
更关键的是,胖东来的模式难以在永辉的庞大体量上复制。
胖东来只有十几家门店,走的是区域精品路线,客单价高、利润空间大,能够承担高薪酬高福利的成本。
而永辉是全国性连锁超市,员工数量庞大,如果要将薪酬福利提升至胖东来的水平,成本压力将不堪重负。
此外,胖东来的热销商品未必适合全国所有地区,供应链打通全国统一配送的难度也极高。
调改的效果在财务数据上并未得到理想体现。
2025年,永辉营收仅535亿元出头,同比下降两成多,亏损反而比上一年更大。
毛利率从年初到年尾一路走低,顾客在社交平台上纷纷吐槽“换汤不换药”“越改越贵”。
永辉CEO王守诚也坦言,公司还不成熟,大致处在胖东来十年前的水平。
一边关店一边调改,钱花了不少,亏损却没止住。
就在这时,一位意想不到的新玩家带着真金白银加入了永辉的战局。
新东家入场,未来路漫漫
2024年9月,名创优品以63亿元收购永辉超市29.4%的股权,成为第一大股东。
名创优品创始人叶国富亲自挂帅,担任永辉改革领导小组组长。
在供应商大会上,他喊出了“去KA,立CA”的口号,旨在砍掉中间商,直接与供应商对接。
到2025年上半年,永辉已完成2860家标品供应商的裸价直采合同签订,供应商数量精简约50%。
供应链改革确实在推进,但短期内的代价也显而易见。
裸价直采意味着永辉不再向供应商收取促销服务费、堆头费等后台费用。
这部分收入此前毛利率高达91%,取消后直接拉低了整体毛利率。
服务业营收在2025年同比下降了45.50%。
关店节奏也在加快。
2023年底,永辉还有1000家门店。此后两年接连关店。
到2025年底仅剩403家,2026年一季度又关了13家。
五年时间,门店数量锐减一大半。
不过,2026年一季度的数据出现了一些积极变化。
归母净利润同比增长94.4%,虽然营收仍在下滑,但利润端已显现改善迹象。
到2026年3月,永辉已调改优化327家门店,关闭626家尾部店,结构调整基本收尾。
王守诚在年初表示,公司将转向精细化运营,不再大范围闭店调改。
永辉的困境,在整个商超行业中并非个例。
高鑫零售在2025年成功扭亏为盈,实现净利润3.86亿元。
步步高引入精细化运营后也实现了2.25亿元的净利润。
同样是传统商超,有的找到了出路,有的仍在挣扎。
关键在于门店结构能否优化、商品力能否提升、费用能否控制。
在我看来,永辉最大的教训不是学胖东来学得不够像,而是在最该做减法的时候选择了做加法。
扩张的惯性一旦形成,刹车比油门难踩得多。
接下来,永辉能否靠精细化运营翻过身来,考验的不仅是供应链能力。
更是整个组织是否愿意彻底告别过去的自己。
这个问题,不仅永辉需要回答。
本文信源来自权威报道:【齐鲁壹点、北青网、新浪财经、每日经济新闻】等


