
美方逐台审批发动机后,C919年交付量暴跌:国产替代能否逆袭?
2026-10-08 11:03:37未知 作者:徽声在线
美国的一纸政策,将C919国产大飞机的年交付目标从75架直接腰斩至实际交付15架——产能利用率不足两成,总装线上超过75%的工位陷入闲置。这场围绕全球窄体客机供应链的博弈,究竟是谁在布局?谁在破局?答案藏在各方手中的底牌里。
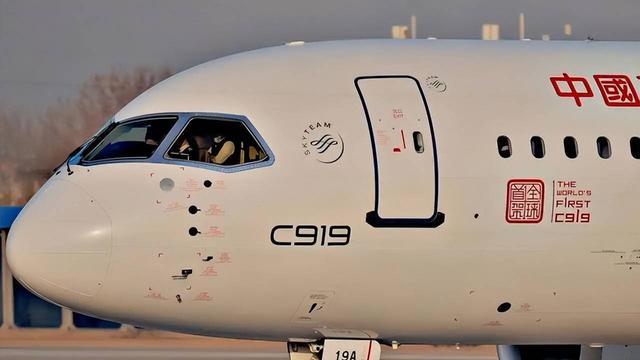
C919国产大型客机机身前部特写
四方博弈:全球航空供应链的权力游戏
这场博弈的棋盘,是价值数千亿美元的全球窄体客机市场。四大核心玩家各怀筹码:
美方握着最致命的出口审批权——LEAP-1C发动机由美法合资的CFM国际生产,其出口许可需经美国商务部签发。2025年5月28日,许可突然被暂停;7月3日恢复后,审批模式从批量放行改为逐台单审,单台审批周期从30天暴增至90天以上,直接掐住了C919的交付咽喉。
CFM国际作为第二大玩家,虽不直接发牌,却掌控着产能分配权。2025年,其母公司赛峰集团交付创纪录的1802台LEAP系列发动机,其中波音独占916台、空客拿走766台,两家合计吃掉93%的产能。剩余的120台中,大部分需优先满足全球现役机队的备件需求,真正轮到C919的,仅有几十台。
这比审批更致命——即便许可获批,产能排序也轮不到中国。
商飞与国产航发是被卡脖子的一方,却也是正在翻盘的关键力量。C919的机身结构国产化率已达91.6%,机头由成飞制造、中机身来自西飞、垂尾由沈飞承担,均实现国产。但发动机、航电、飞控等高价值系统,国产化率仅约38%,成为最大短板。
技术人员检修CJ-1000A发动机核心部件
国产替代的进程正在加速:CJ-1000A发动机于2026年6月30日完成取证试飞首飞,CJ-2000目标在2027年取得适航证,其高空台测试已突破3000小时,实测峰值推力达35.2吨,超越波音787使用的GEnx-1B发动机。
航展现场展示的CJ-1000A全尺寸模型
三大航与空客是棋盘上最沉默却最关键的变量。国航、东航、南航合计近300架C919订单中,交付进度不足15%。为对冲运力缺口,三家已公开订购292架空客A320neo系列,总金额约372亿美元。这一举动,让空客成为当前最大受益者——其天津第二条A320总装线首架飞机已于2026年9月交付东航。
逐台审批:比禁运更阴险的战术
美方的策略,不在"断供",而在"慢性窒息"。
逐台单审的杀伤力远超全面禁运。若全面断供,商飞会立刻全力推进国产替代,将政治成本推至最高,同时切断通用电气航空(GE)和赛峰集团的中国市场——GE航空一半产能依赖中国订单,赛峰集团曾游说美国政府两个月内恢复许可。
而逐台审批的阴险之处在于:许可始终存在,但每台发动机需走90天流程,商飞无法稳定排产,每批次发货都要等待许可落地后重新调整时间表。2025年全年仅获批约50台发动机,仅能装配不到30架飞机。这不是要你死,而是让你永远在等待。
更致命的是产能配给的隐形歧视。CFM在分配时优先保障波音737MAX和空客A320neo,备件需求排第二,LEAP-1C排末位。2025年,C919全年仅拿到几十台发动机,而波音一家就消耗916台——商飞等来的不仅是"批不批",还有"排到你了没有"。
这一策略的真实意图,是用时间换空间。它不试图摧毁C919项目,而是拖延其量产爬坡,为波音和空客争取更长的中国市场窗口期。
2025年4月,中国航空公司因关税战暂停接收波音新机,737MAX在华积压760多架订单停滞。空客趁机扩大优势——其天津第二条A320总装线投产,成为当前最大赢家。
输家与赢家:一场没有终局的博弈
商飞是当前最被动的玩家。
2025年全年交付15架,远低于年初75架的目标;2026年一季度仅交付3架,全年目标从50架以上下调至28架左右。发动机短缺的连锁反应已蔓延至整个产业链:国内零部件配套企业2025年订单交付完成率仅两成,50多架份已排产机体闲置,行业平均产能闲置比例约70%-75%。
三大航的接机计划全部被打乱——以东航为例,截至2026年6月底机队仅有17架C919,下半年计划再引进3架并视外部条件动态调整。前期锁定的新航线、机组编制、运力预算,全需推倒重来。
国产替代的受益方正在加速崛起。中国航发集团节奏明显提前:CJ-1000A完成取证试飞首飞,CJ-2000高空台测试突破3000小时,实测峰值推力35.2吨,超越波音787所用GEnx-1B主流量产型号。
CJ-1000A取证试飞首飞庆祝现场
上海闵行航空航天产业2025年产值达690亿元,同比增近60亿元,其中国产航发配套增量占比显著。产业链上市公司开始兑现预期——航发科技2026年9月获1000万元专项补助、盘中触及涨停,航亚科技确认深度参与CJ-1000A和CJ-2000零部件研制。
未来之战:国产替代能否逆袭?
这场博弈的胜负手,在于国产发动机取证速度能否追上LEAP-1C存量消耗速度。
目前,窗口期正在收窄。CJ-1000A已进入取证试飞阶段,若顺利,C919有望2027年按新发动机配置整机试飞、2028年批量换装。C929则直接锁定国产CJ-2000为唯一动力方案,计划2030年前后首飞。
商飞在C929项目上放弃过渡方案,摆明了不再依赖西方发动机,彻底摆脱受制于人的局面。
美方的处境并不乐观。逐台审批虽看似强硬,但可用的牌正在减少——随着CJ-1000A取证推进、CJ-2000装上C929,LEAP-1C的筹码价值将在某个节点突然贬值。
法国的态度已暴露美方联盟的裂缝:赛峰集团游说推动恢复许可,GE不愿丢掉中国订单,波音更因737MAX在华受阻、份额跌至30%以下而成为被牺牲的一方。
综合来看:空客是当前最大赢家,波音是美方策略中最受伤的自己人,美方虽仍握有审批权但已显颓势,而商飞正为"在最后一台LEAP-1C消耗完前完成换装"而全力冲刺。
这场博弈远未结束,但方向已清晰:美方每收紧一次审批,中国就推动国产替代前进一步。C919虽被卡得很痛,但这枚卡在发动机上的棋子,正在被国产航发一点点撬松。


