
耐克大中华区战略降级:十年转型能否破解增长困局?
2026-10-08 03:19:44未知 作者:徽声在线
文丨徽声在线商业观察 刘颖
近期,耐克股价大幅跳水成为社交媒体热议焦点,这一现象引发了市场对这家运动巨头未来走向的深度思考。
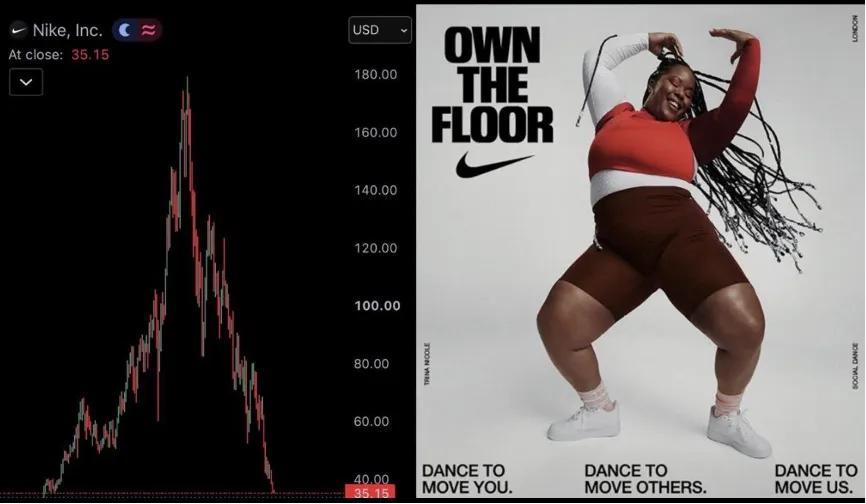
自2021年峰值以来,Nike股价从163美元持续下探至33美元附近,累计跌幅近80%。尽管同期阿迪达斯、安踏等运动品牌股价均出现回调,但耐克的跌幅显著高于行业平均水平。值得关注的是,这种颓势在2027财年首季财报公布后进一步加剧,盘前交易时段股价暴跌超10%,年内累计跌幅逼近50%,大中华区市场更出现连续九个季度的业绩下滑。
面对如此严峻的经营形势,市场不禁发问:曾经的运动行业标杆究竟遭遇了何种困境?
部分消费者将矛头指向2021年启动的代言人策略调整,特别是"own the floor"系列代言被视为品牌审美体系崩塌的开端。但深入分析财报数据与行业变革趋势,可以发现耐克的核心挑战集中在三大维度:区域市场重构、渠道模式转型与新兴品牌冲击。
<▌区域架构重组:大中华区战略地位降级
最新财报显示,耐克正在进行全球业务版图的重构:将原亚太与大中华区合并为新的亚太和大中华区,这意味着曾经独立运营的大中华区市场正式并入亚太业务体系。此次调整虽在市场预期之内,但执行力度超出行业预判。
具体经营数据显示,2027财年首季大中华区营收11.8亿美元,同比下滑22%(固定汇率计算跌幅达26%),成为全球表现最差的市场区域。值得注意的是,该区域已连续九个季度出现营收负增长,与2021财年82.9亿美元营收、24%同比增速的辉煌时期形成鲜明对比。时任CEO多纳霍曾宣称"Nike属于中国,为中国而生"的豪言壮语,如今看来颇具讽刺意味。
这场架构调整背后存在三重考量:
首先,中国市场渠道变革引发的销售下滑具有行业共性。近年来,包括零售门店、美妆等多个领域的外资品牌均出现"水土不服"现象,但美妆品类通过本土化策略已呈现复苏迹象。
其次,财务数据优化意图明显。通过将大中华区与亚太区合并,区域整体营收同比降幅从22%收窄至12%,有效平滑了业绩波动曲线。
最后,总部职能迁移引发关注。上海作为原大中华区总部,其管理团队是否会迁至新加坡成为新的悬念,这或将影响区域市场决策效率与本土化程度。
▌Pace重组计划:十年转型的代价与机遇
伴随架构调整,耐克同步推出耗资巨大的Pace重组计划。这项为期多年的转型工程包含四大核心举措:全球供应链数字化升级、印度新园区建设、三大地理区域组织重构以及组织架构精简。其中,大中华区与亚太区合并为APGC区域,领导团队驻扎新加坡,部分支持岗位从比弗顿总部外迁的安排尤为引人注目。
根据财务预测,该计划到2031财年可累计节省成本约25亿美元,但需承担10亿美元税前费用,主要包括员工安置成本。值得关注的是,2027财年将确认3亿美元相关支出,叠加2026财年已产生的3亿美元遣散费,转型阵痛期将持续影响短期利润表现。
▌DTC模式反思:渠道变革的双刃剑效应
追溯耐克业绩下滑根源,2021年加速推进的DTC战略难辞其咎。这项起源于2017年、2020年由多纳霍强力推动的渠道变革,旨在通过强化自营渠道提升毛利率并掌握消费者数据。但执行过程中暴露出两大致命缺陷:
其一,经销商渠道收缩导致市场覆盖度下降。耐克产品在线下零售终端的曝光率显著降低,为新兴品牌创造了市场渗透机会。数据显示,多个新兴运动品牌在耐克撤出的渠道实现快速增长。
其二,库存管理失衡风险加剧。失去经销商作为销售缓冲带后,市场需求波动直接传导至品牌端。当市场遇冷时,耐克被迫通过折扣促销清理库存,这种恶性循环严重损害了品牌溢价能力。
相比之下,阿迪达斯等竞争对手更早启动DTC模式反思,及时调整渠道策略。多纳霍在2024年离职前承认,耐克过度排斥批发商的做法"过于极端"。新任CEO艾略特上任后,立即着手修复渠道关系,2027财年首季北美批发业务实现9%增长,印证了策略调整的有效性。
但渠道问题仅是表象,产品创新乏力才是根本症结。艾略特在财报会议中坦言,部分经典Sportswear鞋款终端动销不及预期,暴露出产品矩阵老化问题。当竞争对手在专业运动、瑜伽服饰、户外装备等细分领域持续突破时,耐克的产品迭代速度明显滞后。
▌细分市场挑战:新兴品牌的围剿之势
耐克面临的竞争压力正从渠道层面延伸至产品维度。2027年7月滔搏体育宣布终止耐克产品线上销售,这一动作与北美市场DTC转型时的渠道清理策略如出一辙,预示着中国经销商体系可能面临新一轮洗牌。
法国巴黎银行分析师Laurent Vasilescu指出,耐克精简中国经销商的策略令人联想起北美市场的失败案例,核心问题在于产品创新未能匹配消费需求升级。数据显示,2027财年首季:
- Sportswear(生活方式)品类营收占比不足50%,同比下滑双位数
- Performance(专业运动)品类增长高个位数(剔除大中华区影响后为低双位数)
艾略特承认,过去低估了生活方式品类的细分市场潜力,未来需要针对不同消费群体进行产品拆分。这种反思折射出耐克对运动消费趋势变化的应对迟缓:
在中国市场,运动服饰正经历从大众化向专业化的转型。跑鞋领域涌现出昂跑、亚瑟士、特步等增长亮点;瑜伽市场被lululemon主导的同时,安踏通过收购本土品牌加速布局;户外赛道竞争激烈,始祖鸟、猛犸象、凯乐石等品牌与新锐势力伯希和展开角逐;网球市场作为新兴增长点,恰恰是耐克传统优势较弱的领域。
面对多重挑战,耐克正在通过架构重组、渠道修复与产品创新寻求突围。但这场涉及全球业务版图、十年转型周期的自我革新,能否重现昔日辉煌,仍需时间检验。


