
A股外资重仓新宠,股价四年翻20倍,高盛摩根瑞银齐聚超46亿
2026-10-05 12:28:58未知 作者:徽声在线
在深入复盘A股市场时,一个有趣的现象映入眼帘:外资的投资策略并非如我们常规认知中那样,一味地青睐低价、小盘股。
诚然,外资确实会涉足这类股票,但往往只是广泛撒网,即便跻身前十大流通股东之列,其实际的重仓金额却并不显著。
实际上,外资真正的大手笔投资,往往聚焦于那些股价处于高位、市值较大的优质个股,例如以下这个案例:
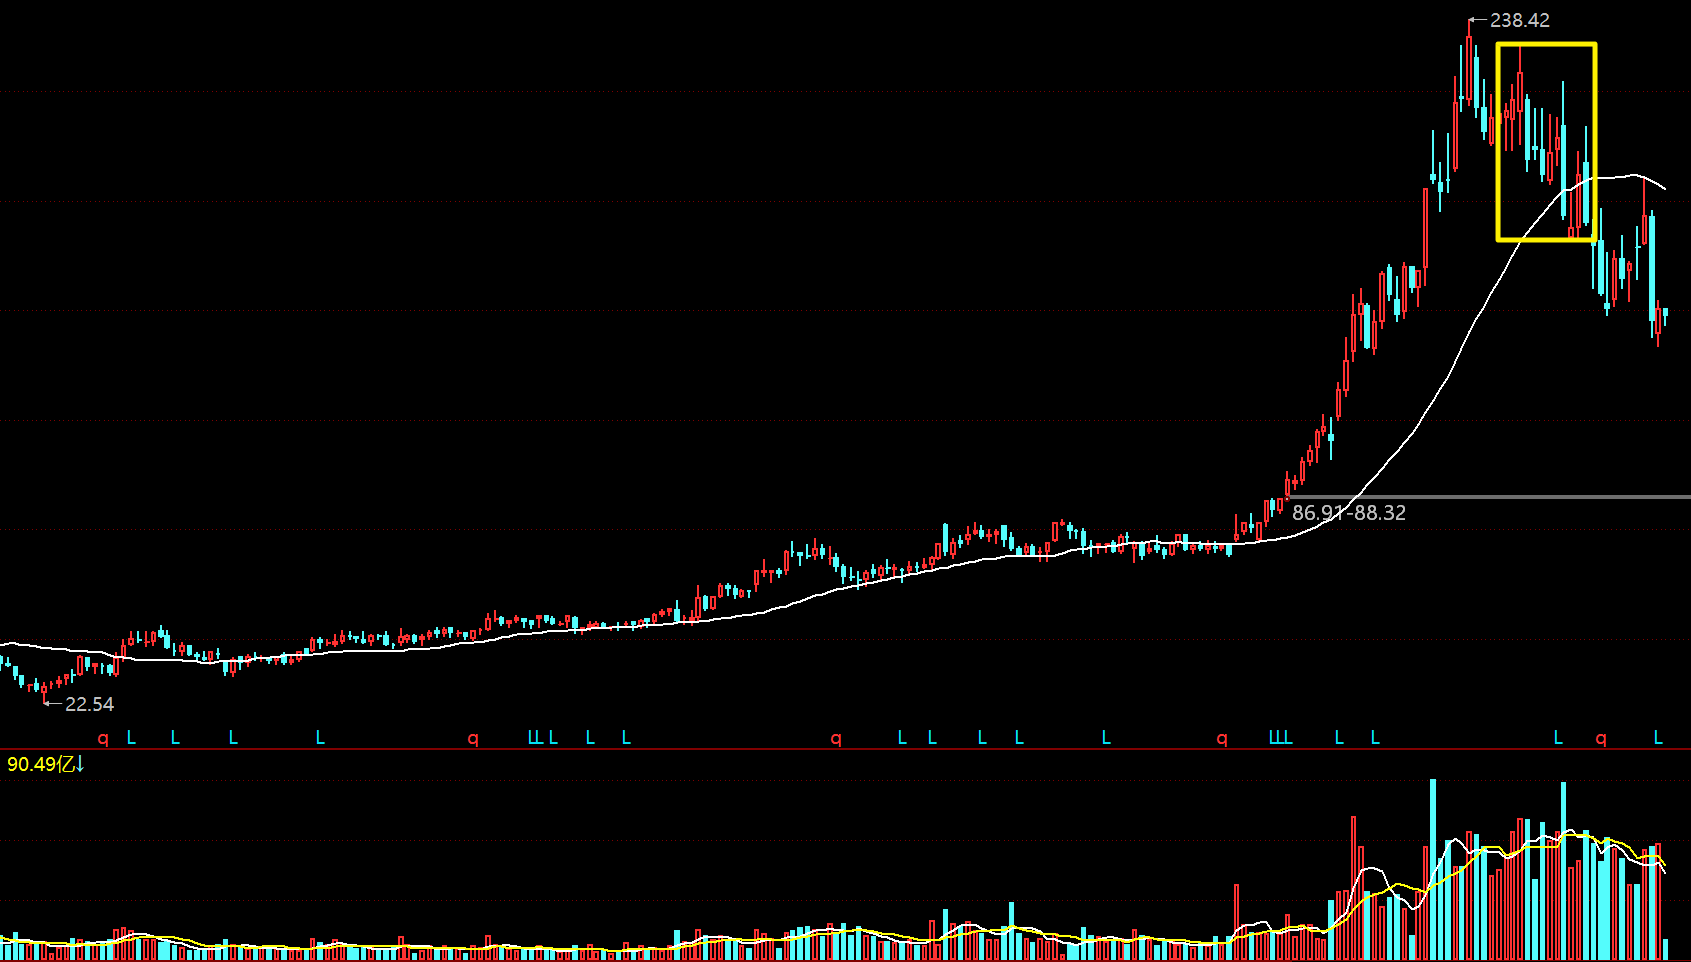
高盛、摩根、瑞银以及新加坡主权基金,这四大外资巨头竟然不约而同地重仓了一家股价在四年内飙升20倍的高位高价股。更令人瞩目的是,该股在二季度刚被外资大举买入,三季度便遭遇了20%的跌幅,市场波动之大,令人咋舌。
具体来看,高盛新进买入1066万股,按照该公司当时145元的股价计算,持股市值高达15亿元之巨。
摩根斯坦利也不甘示弱,新进925万股,持股市值达到13亿元;瑞银同样新进898万股,持股市值也是13亿元。
而新加坡主权基金虽然新进股数较少,为393万股,但其持股市值也超过了5亿元。
这四大外资合计持股市值超过46亿元,无疑成为了该股前十大流通股东中,外资持股市值最为庞大的一股力量。
那么,这家公司究竟有何过人之处,能够吸引四大外资如此集中地重仓呢?
原来,该公司主营业务为输配电设备及其核心零部件的研发与生产。
其中,开关类业务占据营收的40%,毛利率高达39%,利润占比更是超过了五成,成为公司的核心利润支柱。
而变压器业务则占据营收的20%,毛利率为36%,利润占比达到2.5成,这两项业务共同构成了公司的核心利润来源。
作为国内民营输配电设备行业的领军企业,该公司是业内少数几家同时具备电力系统一次设备、二次设备、储能及电能量治理相关设备研发、制造和解决方案能力的企业之一,综合实力不容小觑。
此外,该公司还拥有超级电容、储能、芯片、特高压、智能电网等多个热门概念,市场关注度极高。
那么,该公司的实际财务经营状况又如何呢?
首先,从收益性角度来看,
该公司的净利润自2018年以来已经连续8年保持增长态势,从最初的2亿多元增至如今的31亿元,增幅高达15倍以上,盈利能力显著提升。
而公司的营收更是从2014年的36亿元增至预计2025年的215亿元,实现了连续12年的稳健增长。
这样的增长成绩,在A股市场中实属罕见。
再来看公司的经营现金流情况,
该公司同样实现了连续11年的经营现金流净流入,且整体随着营收、利润的增长而稳步增长,显示出公司良好的资金运作能力和抗风险能力。
这家备受外资青睐的公司就是思源电气。之所以能够吸引四大外资集体重仓,且有三家外资的持股市值超过10亿元,
一方面是因为该公司作为电网设备行业的龙头企业,在算力时代背景下,电力需求持续增长,而电网设备作为电力的核心环节,其重要性不言而喻。且该公司营收的第一大区域来自海外,有望充分受益海外算力电网的快速发展。
另一方面,则是因为该公司本身质地优良,收益、成长、现金流等关键指标均表现出色,完全符合外资价值投资的筛选标准。
然而,值得注意的是,尽管该公司基本面优异,但股价在过去一年中涨幅巨大。即便有四大外资集体重仓,也未能改变公司股价的下降趋势。因此,该公司股价何时能够止跌企稳,仍存在较大的不确定性,投资者需保持谨慎态度。


