
“保本神器”不再保本,银行理财亏损引发热议
2026-10-03 19:04:19未知 作者:徽声在线
曾经被视为低风险代名词的银行理财产品,如今却让不少投资者大跌眼镜,其风险性正引发广泛讨论。
近期,社交媒体上关于“银行理财亏损”的讨论热度持续攀升,“银行理财怎么了”这一话题甚至登上了热搜榜单。据徽声在线报道,有投资者晒出R2级(中低风险)理财产品的亏损截图,显示5.1万元的投资在短短一天内就亏损了420元,该投资者感叹:“这一年,经常这么亏亏亏,R2级理财单天亏这么多,真是没想到。”
更有网友爆料,某些银行理财产品的折合年化收益率一度跌至-90%甚至-100%,令人咋舌。有网友调侃道:“大开眼界,我自己买股票都没它能亏,感谢xx银行,不然都没见过年化-100%的R3理财。”
图/受访者提供
随着A股市场的剧烈波动以及债市的阶段性震荡,那些为了增厚收益而配置了少量权益资产的“固收+”产品,其底层风险被急剧放大,导致投资者损失惨重。
那么,曾经稳健不操心的银行理财,究竟怎么了?
稳健理财,为何不再稳健?
银行理财作为理财市场的核心组成部分,其规模庞大,影响力深远。凭借超过33万亿元的存续规模以及1.51亿的投资者基数,银行理财在整体理财市场中占据着举足轻重的地位。
然而,自今年7月以来,理财产品收益却显著承压,让不少投资者感到焦虑。
根据普益标准提供的数据,2026年7月全市场理财产品中,“破净”(单位净值跌破1元)的产品数量高达4253只,破净率达到了4.84%;而相比之下,2026年6月“破净”的理财产品仅为2621只,占比3.03%。仅一个月的时间,“破净”的理财产品就增加了1632只,这一数字令人触目惊心。
单位净值跌破1元,意味着该理财产品当前每份的市价已经低于最初1元的发行价,投资者持仓产生账面浮亏,这对于追求稳健收益的投资者来说无疑是一个沉重的打击。
市场波动或许在所难免,但令投资者感到不满的是,曾经被视为“稳如泰山”的R2级理财产品也不再稳健。
据开源证券测算,R2(中低风险)产品在银行理财市场中占据着绝对的主导地位,其规模占比约为三分之二(66.7%)。这也从侧面印证了当前理财客群高度集中于低波动、追求稳健收益的特征。
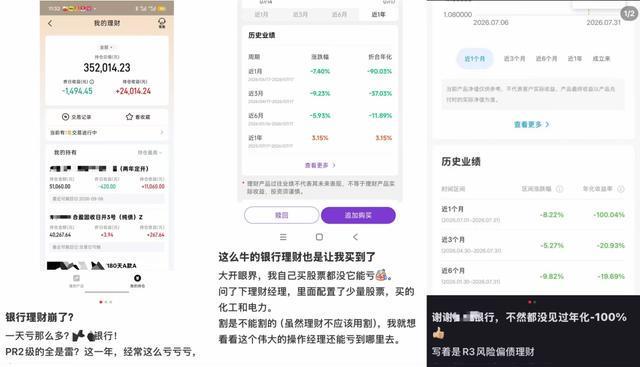
因为从底层资产来看,R2级理财产品主要以债券、存款为主,与股票保持着一定的安全距离。在普通投资者眼中,银行理财尤其是银行理财R2(中低风险)产品,长期被等同于“定期存款的替代品”,是稳健投资的优选。
然而,2026年7月受市场调整影响,银行理财R2产品整体呈现阶段性回撤,全市场破净理财产品中近八成为R2级别。其中,“固收+”产品受权益市场波动拖累成为回撤的重灾区,让不少投资者损失惨重。
尤其是按年化折算后,相关产品的短期波动更让投资者体感不佳。金牛资产管理研究中心数据显示,截至7月28日,近期权益市场调整导致部分理财产品净值出现回撤,让投资者对银行理财的信心大打折扣。
以农银理财旗下某个别固收类中低风险(R2)产品(“农银匠心·每年开放”固收增强第5期人民币理财)为例,其近1月年化收益率跌幅最大为-48.86%,近1个月最大回撤率为-5.1%,这样的表现让投资者难以接受。
除此之外,华夏理财“固定收益增强周期180天理财产品A款”同为R2中低风险固收类,截至7月28日近1月最大回撤也达到了3.68%。其2026年二季报穿透后权益类占10.63%、公募基金占21.93%,权益相关弹性敞口明显高于常规R2纯固收,这就带来了较大的波动,让投资者措手不及。
站在理财公司层面看,据金牛资管统计,截至7月31日,在头部理财公司中,杭银、苏银理财破净率居前(5.15%、4.49%),浦银理财破净数量最多,达43只。这一数据进一步凸显了当前银行理财市场的严峻形势。
天府立言金融研究院院长曾刚在接受徽声在线采访时表示,长期以来,R2理财被普通投资者默认为“准存款”的认知与产品实际构成已经出现了明显偏差。他解释道:“这类产品虽以债券为底仓,但普遍配置了约5%的权益仓位,部分产品甚至叠加了可转债、REITs等弹性资产,使其净值对市场波动的敏感度大幅提升。7月A股深度调整叠加债市阶段性走弱,股债同步承压,直接触发了这批产品净值的快速下探。”
更深的矛盾在于,当下投资者正面临“低回报”与“高波动”并存的现实困境。一方面,理财产品整体业绩基准持续承压;另一方面,市场波动又让投资者承受着巨大的心理压力。
曾刚指出,当前理财产品整体业绩基准持续承压。据普益标准监测,2026年二季度全市场新发开放式理财产品平均业绩比较基准为1.67%;同期理财公司新发封闭式产品平均业绩比较基准为2.37%(全市场新发封闭式为 2.34%)。若权益市场调整延续,固收+产品的回撤幅度将进一步加大,负反馈机制能否被抑制,仍需持续观察。
图/图虫创意
36万亿理财市场持续变革
事实上,资管新规全面落地之后,银行理财行业的资产配置版图正在发生深刻重构。这一变革不仅影响着理财产品的收益表现,也考验着理财公司的投研能力和风险管理水平。
银行业理财登记托管中心最新统计数据显示,截至2026年6月末,全市场理财产品投资资产合计36万亿元,处于近年来的高位水平。这一数字背后,是银行理财行业在资管新规下的积极转型和调整。
值得注意的是,其中公募基金配置规模达到2.52万亿元,由此一跃成为理财产品第四大资产类别,规模位次仅次于债券、现金及银行存款、同业存单。这一变化反映了银行理财行业在资产配置上的多元化趋势。
拉长时间维度看,从2020年末至2026年6月末,债券直接配置占比由64.26%降至41.6%,非标资产由10.89%腰斩至5.1%,权益直投由4.75%降至1.9%。与此同时,现金及存款占比升至28.1%;公募基金占比由2.81%升至7.0%(规模达2.52万亿元),创历史新高。这一配置跃升,其实是理财资金在“资产荒”背景下寻求突围的直观体现。
曾刚指出,资管新规落地后,理财资金彻底告别了刚兑时代的资产池运作模式,而在净值化管理的现实约束下,传统高收益非标资产持续收缩,信用债、同业存单收益率持续走低,“资产荒”压力不断累积。简单理解,就是过往可以博取高收益的存量优质资产供给枯竭,新增底层资产收益中枢下行,理财资金难以匹配兼具安全性与可观收益的投资项目。
在曾刚看来,这场深层次的结构变迁实质上反映出,银行理财正处于一场深层次的商业模式转型之中。固收资产收益率的持续下行压缩了传统盈利空间,迫使行业加速向权益化、多元化的资产配置转型。而借道公募基金“委外”正是这一转型过程中风险可控、效率较高的过渡路径。
然而,阵痛难以避免。这种模式转型并非一蹴而就,尤其是特定市场环境下净值波动的放大会显著冲击投资者的心理防线。如何在推进资产配置多元化的同时,守住客户的持有体验,成为理财公司的必答题。
市场结构的深刻变化,也对理财机构提出了更高的要求。金牛资产管理机构指出,此次破净要求理财机构全链条精进能力:投研端需强化大类资产配置与回撤控制,纯债产品优化久期与杠杆以平滑净值,“固收+”严控权益仓位与风险预算;产品与销售端须压实适当性管理,精准匹配客户偏好并充分揭示权益回撤风险,禁绝暗示保本;客户陪伴端要在波动期坦诚说明回撤原因及修复路径,以透明沟通引导长期持有。
本轮银行理财净值异动之下,理财公司集体“出手”安抚市场情绪。今年7月以来,包括工银理财、农银理财、交银理财、杭银理财、招银理财、苏银理财等在内的十余家银行理财子公司密集发布了“致投资者的一封信”或市场分析文章,集中进行市场安抚与预期引导。
机构普遍将本轮调整归因于海外宏观扰动、中报业绩验证及科技板块交易拥挤引发的资金负反馈,强调并非基本面恶化。同时,各家一致建议投资者保持定力,避免情绪化赎回,通过均衡配置与中长期视角穿越周期。
曾刚亦强调,此轮破净与2022年相比,在资产端配置优化、负债端稳定性、机构应对能力上均有改善,规模与烈度也远未达到系统性水平,投资者不必过度恐慌。他建议投资者调整心态,不能仅凭风险等级或是否曾经保本来判断产品安全性,而应主动了解产品的权益仓位、底层资产构成和历史最大回撤;同时要认识到净值化时代下,短期波动是市场化定价的正常现象,避免因情绪化的追涨杀跌放大实际损失,转而以更长的持有周期和更分散的产品配置来对冲阶段性回撤风险。
记者:于盛梅
编辑:余源


