
权威解答:公司员工出差、探亲及旅游住宿费增值税专用发票能否抵扣进项税?
2026-10-03 18:12:50未知 作者:徽声在线
关注“徽声在线”公众号,获取更多财税资讯!
问题咨询:作为一家一般纳税人企业,我们在日常运营中会产生多种住宿费用支出,包括员工因公出差、员工休探亲假以及公司组织员工集体旅游等情况。目前,我们针对这些住宿费用都取得了增值税专用发票,想咨询一下这些专票是否都能够用于抵扣进项税额呢?
答复:您好!对于一般纳税人所取得的住宿费增值税专用发票能否进行进项税额抵扣,需要根据具体情况来进行分析判断,具体情形如下:
1. 可抵扣情况说明:当公司员工因公务需要出差而产生的住宿费用,并且取得了相应的增值税专用发票时,其进项税额是可以按照规定进行抵扣销项税的。这是因为员工出差住宿费用属于企业开展生产经营活动过程中所产生的合理支出,完全符合进项税抵扣的相关政策要求。
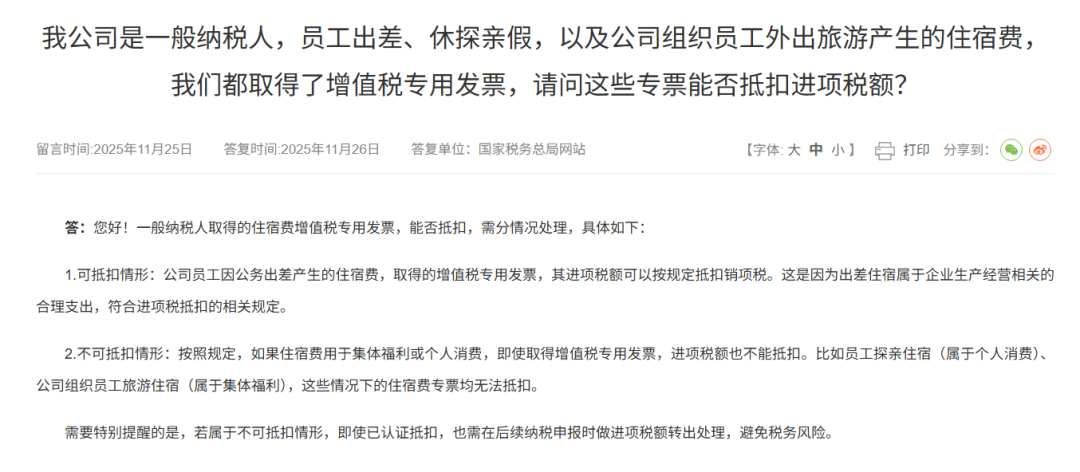
2. 不可抵扣情况说明:依据相关规定,如果住宿费用是用于集体福利或者个人消费方面,即便取得了增值税专用发票,其进项税额也是不允许进行抵扣的。例如,员工探亲期间的住宿费用,这属于员工个人消费范畴;还有公司组织员工旅游时的住宿费用,这属于集体福利性质。在这两种情况下所取得的住宿费增值税专用发票,均无法进行进项税额抵扣操作。
在此需要特别强调的是,如果住宿费用属于不可抵扣的情形,但企业已经进行了认证抵扣操作,那么在后续的纳税申报过程中,必须及时做进项税额转出处理。这样做可以有效避免企业面临不必要的税务风险,确保企业税务申报的准确性和合规性。
信息来源:国家税务总局
编辑整理:牧鱼
《徽声在线》2026年度杂志订阅通道现已开启!
(点击下方海报即可直接订购)
如需进行业务交流、寻求合作机会、参与投稿或者咨询版权相关事宜,请添加微信:cfo920
声明:“徽声在线”微信公号所发布的文章、图片等内容,均归属于相关权利人所有。若因客观因素导致使用不当的情况出现,烦请及时与我们取得联系,我们将依法依规及时进行删除或者修改处理。


