
劳动性所得统一征税新动态!国家明确:未来五年税收将现8大变革
2026-09-30 11:29:41未知 作者:徽声在线
在最新发布的《关于进一步全面深化改革 推进中国式现代化的决定》(以下简称《决定》)中,涉及了诸多与财税政策紧密相关的内容。本文将聚焦其中备受关注的8个重大变化,深入剖析其内涵与影响,为广大读者提供有价值的参考。
一、劳动性所得统一征税新举措
《决定》明确指出:
要进一步健全直接税体系,完善综合与分类相结合的个人所得税制度。同时,规范经营所得、资本所得以及财产所得的税收政策,推行劳动性所得统一征税。
自2019年新个税法实施以来,确立了全员全额申报纳税的综合与分类相结合的征收模式。在这一模式下,个人所得被划分为综合所得和分类所得两大类别。
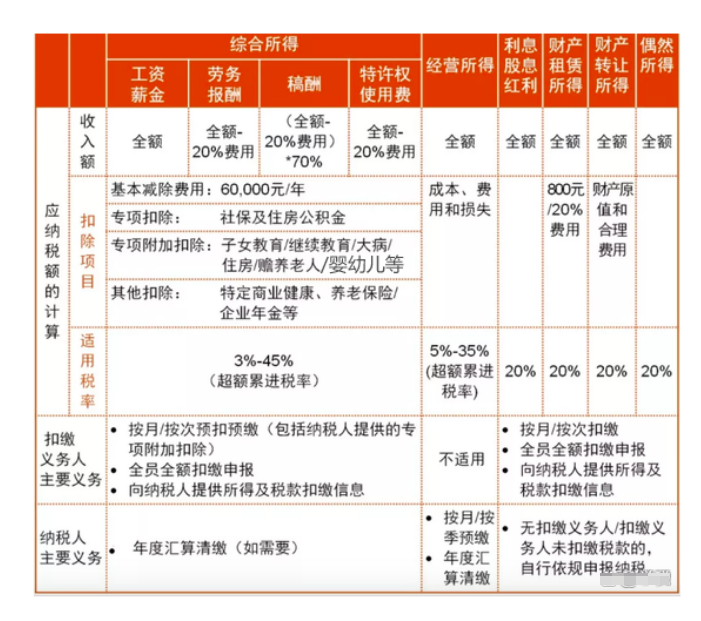
1、综合所得涵盖工资薪金所得、劳务报酬所得、稿酬所得以及特许权使用费所得,适用3% - 45%的超额累进税率。这种税率设计旨在根据收入水平的不同,合理调节纳税负担,体现税收的公平性原则。
2、分类所得则包括经营所得、利息股息红利所得、财产租赁所得、财产转让所得和偶然所得,这些所得采用单独计税的方式。此外,还有其他所得作为兜底税目,以确保各类收入都能纳入税收监管范围。
此前,上海财政在《关于本市残疾、孤老人员和烈属实行劳动所得减征个人所得税政策的通知》中对劳动所得进行了明确界定,包括综合所得和经营所得。然而,目前尚不清楚《决定》中所提及的劳动性所得与之前界定的劳动所得范围是否完全一致。
若两者范围一致,那么经营所得极有可能将与综合所得合并,统一按照个人所得税的相关规定进行征收。这一变化将使得个人所得税的征收更加规范和统一,减少因不同所得类别带来的税收差异。
倘若范围不一致,那么可能会对现行的经营所得进行拆分处理。就如同印花税的征收方式一样,除了明确列举的项目外,其他经营所得将并入劳动所得范畴进行征税。这种调整将进一步细化税收分类,提高税收征管的精准度。
展望未来发展趋势:只要是通过劳动者付出体力和时间所获得的收入,都将被纳入劳动性所得的范畴。并且,这些收入将按照相同的税率、相同的扣除标准、相同的预缴方式以及相同的汇算清缴方式进行征税。这一变革具有重大意义,它将使个人所得税的征收更加公平合理,改变以往个税在一定程度上被视为“工资税”的局面,让更多不同形式的劳动收入都能在税收体系中得到合理体现。
此外,值得特别关注的是,《决定》还着重强调了“规范经营所得、资本所得、财产所得税收政策”。这是否意味着核定征收这一税收方式将成为历史呢?
在实际操作中,由于经营所得可以采用核定征收的方式,过去曾有不少自然人将劳务报酬等所得转换为经营所得,利用核定征收的政策漏洞,达到少交个人所得税的目的。
这种行为严重破坏了税制的公平性原则,损害了其他依法纳税人的利益。因此,在过去几年里,相关部门加强了对这一现象的监管力度,多地也在不断收紧个税的核定征收政策。
综合各方面的情况来看,未来利用转换收入性质来偷逃个税的途径,以及利用经营所得核定且不进行汇算清缴来少交个税的做法,都将被彻底杜绝。这将有助于营造一个更加公平、公正、透明的税收环境,促进经济的健康发展。
综上所述:


