
国产手机涨价遇冷,三星不涨反抢全球份额:产业链实力决定市场格局
2026-09-09 00:59:09未知 作者:徽声在线
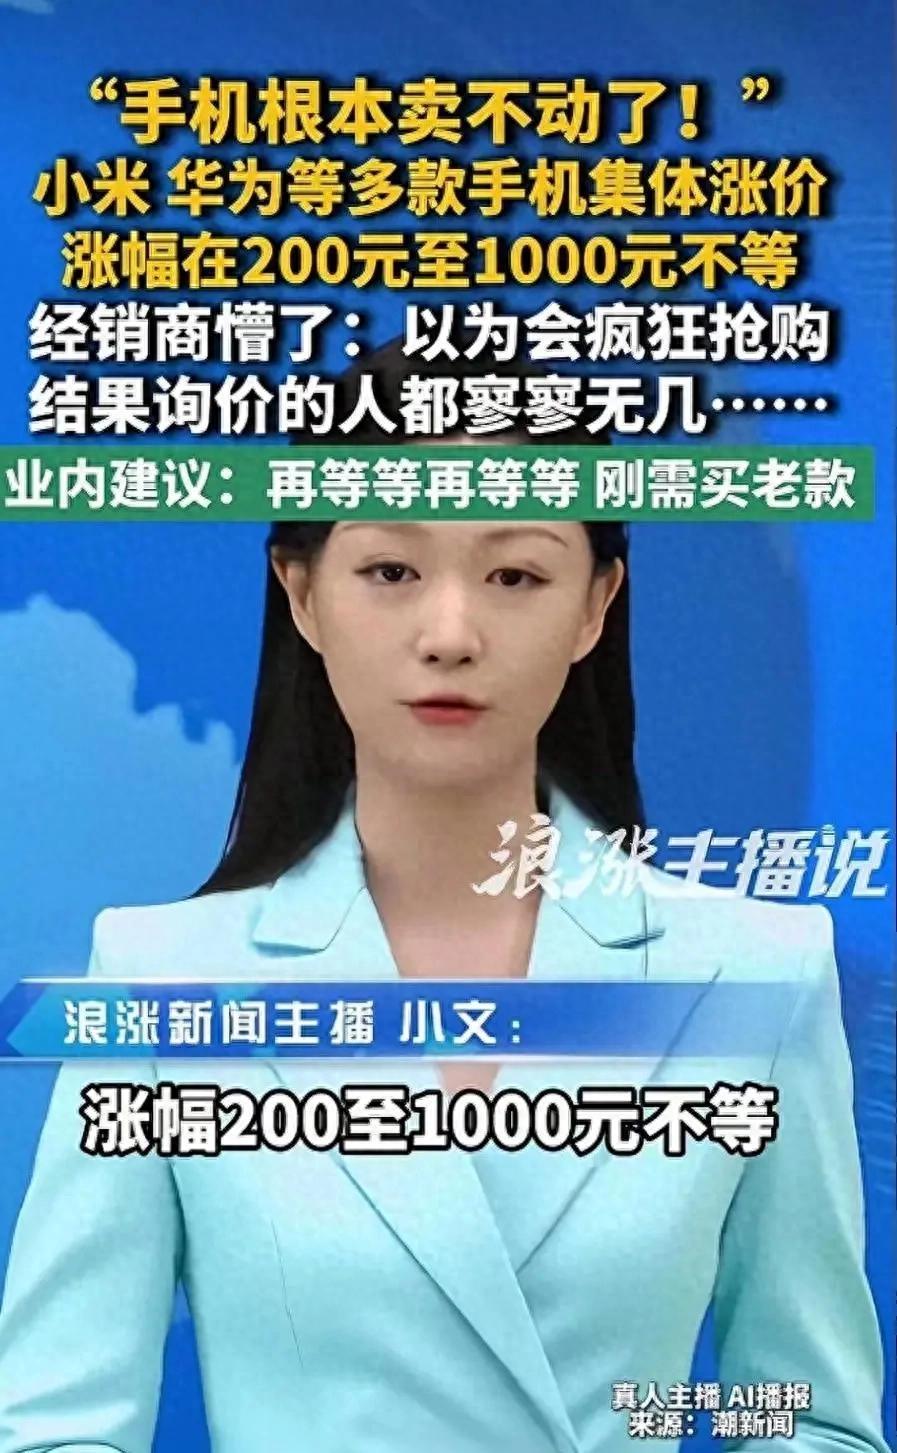
随着9月开学季的到来,国产手机品牌不约而同地选择了集体调价策略,主力机型的价格涨幅从200元至1000元不等,甚至一些本应降价清仓的老款机型也加入了涨价行列,部分机型在短短一个月内连续两次上调价格,中低端机型的价格相较于首发价涨幅更是直逼40%。
按照手机厂商的如意算盘,消费者在面对“现在不买,未来更贵”的预期时,理应引发恐慌性抢购,门店前将人潮涌动。
然而,现实却给出了截然相反的答案——涨价首日的晚高峰时段,线下门店的客流量稀少,经销商无奈表示“连询价的顾客都寥寥无几”,预期中的抢购热潮并未出现,取而代之的是门庭冷落的景象。
在国内手机厂商涨价却遭遇销售困境的同时,三星在全球市场却走出了一条截然不同的增长轨迹。
根据Omdia发布的二季度数据,三星手机出货量达到6050万台,市场份额从20%提升至22%,稳居全球榜首;苹果同样表现强劲,市场份额从16%跃升至20%,创下了二季度历史新高。
相比之下,国产手机三强则遭遇了全面下滑,小米市场份额从15%降至11%,OPPO从12%降至10%,vivo则从9%滑落至8%。
一边是国产手机涨价却难以提振销量,另一边则是三星手机不涨价却反抢市场份额。这一进一退之间,折射出的是整条产业链的实力差距。
涨价并非国产手机厂商的本意,实则是无奈之举
许多人批评国产手机厂商唯利是图,在销售不畅的情况下仍选择涨价。然而,这实则是对厂商的误解——并非他们想涨价,而是上游成本的压力已让他们难以承受,不涨价就意味着亏损。
自2025年下半年以来,AI服务器对产能的疯狂抢夺导致七成先进存储产能被服务器端所占据。
DRAM合约价单季涨幅高达五六成,NAND紧随其后上涨五成,手机常用的LPDDR内存峰值涨幅更是超过80%。
换算到整机成本上,一台256GB的入门机型,存储成本从30多美元飙升至70多美元,直接翻了一倍。
这对于依赖性价比走量的中低端机型而言,几乎是毁灭性的打击。原本千元机的利润就微薄,存储成本一涨,直接从微利变为亏损。
于是,出现了这样一幕魔幻场景:往年9月都是新机发布、老机降价的时候,今年却反了过来,老机型逆势涨价,部分大内存版本甚至直接缺货下架——这并非饥饿营销,而是拿货成本太高,卖一台亏一台,厂商只能选择停售。
但消费者对此并不买账。以往手机更新换代快,每年换一次新机是常态;如今手机性能早已过剩,骁龙8 Gen2、天玑9200等老芯片在日常使用和游戏中都绰绰有余,手中的手机用个三四年毫无问题。
手机厂商涨个三五百元,消费者直接选择省下三五千元,换机计划自然往后推迟一年。
厂商原本希望通过涨价逼出恐慌性消费,结果却逼出了消费者的持币观望——越涨越没人买,越没人买越要靠涨价保利润,形成了一个死循环。
三星不涨价,并非出于良心,而是战术选择
反观三星,它选择的是不涨价策略来反抢全球市场份额,这背后是其没有成本上涨的烦恼。
三星是全球最大的存储芯片厂商,DRAM市场份额占全球近四成,NAND占三成,均位居世界第一。
三星内部结算也是按照市场价进行,账面上的成本该多少就是多少。因此,二季度三星手机部门实打实地亏损了700亿韩元,这是部门成立以来首次出现季度亏损,甚至比当年Note7全球召回时的亏损还要惨重。
然而,这点亏损对三星来说根本不算什么。因为同期其半导体部门赚了89.2万亿韩元,同比暴涨18倍,一个季度的利润就够手机部门亏损十几年。
存储涨价导致手机部门多花的成本,实际上就是半导体部门多赚的利润,钱都在集团内部流转,整体反而赚得盆满钵满。
因此,三星敢于做出这样的选择:手机不涨价,甚至入门机型还能微调价格,用亏损来换取市场份额。反正亏的那点钱,存储芯片多涨一波价就回来了。
三星对这套打法早已驾轻就熟。当年存储行业下行周期时,它降价扩产,将竞争对手熬死或逼退,等周期上行时再独享市场。
面板行业也是如此,亏钱清洗产能,然后垄断定价。现在,这套打法被原封不动地用到了手机市场。
如今全球手机市场整体规模在萎缩,二季度整体出货量下降了4%。在大盘缩水的情况下,份额比利润更为重要。现在退一步,等周期过去后再想打回来就更难了。
三星宁愿手机业务亏损几十亿人民币,也要将入门级市场的份额牢牢攥在手中。等这波存储周期过去,或者竞争对手扛不住退出时,再慢慢将价格涨回来,利润将加倍赚回。
这根本就不是一个量级的对手在较量。国产手机厂商是终端品牌,上游一涨价就生死攸关;而三星则是产业帝国,手机业务只是其整个棋盘上的一枚棋子,亏了赚了都不影响大局。
真正的差距,远不止一块存储芯片那么简单
但如果只看到存储芯片的差距,那还是把问题想得太简单了。三星的优势是从里到外全链条的,存储只是其中最显眼的一环。
在芯片方面,三星有自己的Exynos处理器、ISP和基带,高端机使用高通芯片,中低端则完全可以使用自家芯片,成本自己说了算。
在屏幕方面,三星Display垄断了高端OLED六成以上的市场,最好的技术、最足的产能永远优先供给自家手机。
在专利方面,三星手里握有几万件通信专利,每年光收专利费就几十亿美元,国产手机出海时,每卖一台都要给三星交份子钱。
还有渠道方面。欧美市场七成以上是运营商合约机,三星与运营商绑定了几十年,存储涨价时,运营商可以将成本分摊到两年的套餐里。
国产手机进入欧美市场时,本来就缺乏运营商渠道支持,主要依靠公开市场销售。一涨价,消费者的感受就更加直接和刺眼,转头就去买三星苹果了。
更要命的是,在这波涨价潮中,受伤最重的恰恰是国产厂商的基本盘——200美元以下的入门机。东南亚、印度、拉美等增量市场,拼的就是这个价位段的性价比。
国产手机一涨价,性价比优势就荡然无存,三星正好趁虚而入。Omdia都直接指出:三星在入门级市场获得的额外份额,主要就来自中国竞争对手缩减产品线、提高价格。
这不是手机之战,而是产业链的降维打击
因此,回头来看这件事,真的不是国产厂商营销不行或产品不好,而是产业链的位置相差太远。
国产手机这些年进步很快,在外观、影像、系统、快充等方面都做得很出色,很多地方甚至比三星苹果更懂用户。
但这些都集中在终端应用层,真正底层的核心技术、核心元器件还是掌握在别人手里。
顺周期时,国产手机供应链稳定、零部件便宜,可以堆配置打价格战、怎么玩怎么赢。可一旦上游波动,抗压能力就立刻暴露无遗。成本涨了只能跟着涨,涨价就丢份额,不涨就亏本金。
三星这波反攻,本质上是全产业链优势的一次正常释放。你以为它在手机战场与你短兵相接,其实它是在用整个半导体帝国的体量对你进行降维打击。
这不会是最后一次。现在AI服务器抢占了大部分产能,头部厂商都将先进产能往HBM、服务器存储倾斜,消费级存储的产能将持续被挤压。未来存储价格波动只会越来越频繁、幅度越来越大。
以前国产手机瞧不上三星,尤其是三星在国内市场份额几乎接近归零、毫无存在感时,国产手机厂商的目标都是对准苹果。这下终于看清差距了。
靠别人的零件堆出来的优势经不起风高浪急的潮水冲击,靠涨价将成本向消费端转移只会让消费者更加不买账。
海外市场占有率下滑以及国内涨价导致国内消费者换机延后,国产手机正面临国内外双重冲击,迎来艰难的一年。
对国产手机来说,要想提升利润率和抗风险能力,要么往深走、砸上游、将核心元器件的主动权攥在自己手里;要么做大软硬件生态、强化产品创新能力。
靠组装、靠性价比、靠营销涨价来挽回销量的路已经走不通了,厂商到了痛则思变的时候了。


