
3000颗卫星目标确立,800亿产值蓝图展开:上海卫星全产业链加速前行
2026-10-27 11:16:47未知 作者:徽声在线
10月26日,上海市经济和信息化委员会携手其他五个部门共同发布了《上海市卫星互联网产业创新发展行动方案(2027—2030年)》。该方案明确提出,到2030年,上海在轨卫星数量将突破3000颗大关,核心产业规模也将实现800亿元的宏伟目标。这一举措标志着,继上海"十五五"战略性新兴产业规划之后,地方层面在卫星互联网产业领域进行了最为系统且量化的部署。
受此利好消息影响,卫星ETF招商(159218)表现强劲,高开高走。其成份股中,光库科技、成都华微、国科微等个股更是领涨市场。近期,该板块的下跌趋势已得到有效遏制,随着产业政策的持续催化,市场情绪有望迎来共振,进一步推动板块上行。
上海明确卫星互联网产业量化目标:800亿产值、3000颗在轨卫星
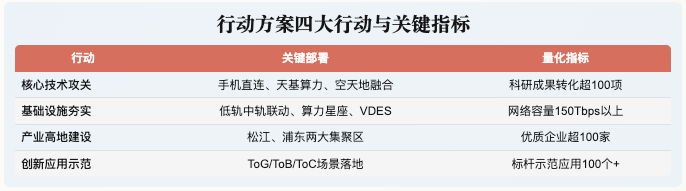
该方案聚焦于"强化技术、夯实基础、优化集群、拓展应用"四大核心方向,并设定了一系列量化目标。具体而言,到2030年,上海在轨卫星总数将超过3000颗,核心产业规模将突破800亿元,科研成果转化将超过100项,培育优质企业等主体将超过100家,打造标杆示范应用将超过100个。同时,星间激光通信速率将突破400Gbps,单星通信容量将达到100Gbps,网络容量则力争达到150Tbps以上。
此次方案的技术路线细化程度远超一般产业规划。在网络架构方面,方案将卫星手机直连、天基算力、空天地一体融合列为重点攻关方向,力争实现星间重路由切换时延小于5毫秒、切换成功率大于99.9%的目标,并支撑AI单星最高算力超过30POPS。在地面段方面,方案要求巨型星座数字化测运控系统的卫星管理能力不少于3000颗,以确保卫星网络的稳定运行。在基础设施方面,方案提出推动低轨、中轨星座的加速部署,探索多轨星座联动与算力星座的规划建设,并完成VDES(甚高频数据交换系统)建设,构建"弹性互补、全域无缝"的天地融合网络。
产业基础坚实:千帆组网加速,"2+X"集群架构初具规模
上海之所以敢于定下如此宏伟的目标,离不开其已具雏形的产业基础。目前,千帆星座在轨卫星数量已达256颗,G60卫星工厂单星生产周期仅需1.5天,垣信卫星更是完成了B轮融资约70亿元,投后估值约500亿元。此外,浦东地区集聚了50余家重点企业,闵行航天产业规模超过460亿元,青浦北斗产业规模也超过了110亿元,为上海卫星互联网产业的发展提供了有力支撑。
在产业布局方面,方案明确了"2+X"集群架构。松江地区将依托长三角G60科创走廊,推动商业卫星的批量化智能制造,打造涵盖"卫星、网络、终端、应用"的全产业链生态。浦东地区则将以超低轨为特色赛道,带动配套芯片、载荷、终端全链条的集聚发展。闵行、青浦、临港等地则将建设若干细分特色产业园区,形成协同补位的产业格局。在政策工具方面,方案提出引导社会资本设立卫星互联网产业发展基金,支持产业链专精特新企业上市融资。在应用端方面,方案将覆盖ToG(应急通信、海事管理)、ToB(远洋航运、民航、金融专网)、ToC(手机直连、优惠套餐)三大场景,推动卫星连接从"特殊装备"向大众消费级"普通服务"转变。
值得注意的是,航天产业链上的公司也开始积极拥抱资本市场。10月22日,国内航天热防护材料核心企业航聚科技与长江证券签署了辅导协议,并于10月26日向湖北证监局办理了辅导备案登记,正式启动了A股上市进程。航聚科技成立于2014年,是国内空天热防护材料赛道的专精特新"小巨人"企业。其主营产品包括发动机内绝热材料、外防热涂层材料、舱段防热材料及电弧风洞测试服务等,已广泛应用于朱雀三号等商业火箭。航聚科技的IPO意味着航天产业链正在从"国家队主导"向"社会资本深度参与"延伸,上游材料、中游制造、下游应用的资本化通道逐步打通,这对整个卫星产业的估值体系和中长期融资环境都具有重要的信号意义。
此次方案的发布时点也颇具讲究。10月27日至29日,2026卫星互联网产业生态大会将在松江举行。主论坛将对行动方案进行正式发布解读,同期还将发布"6G+AI+卫星互联网+天基计算"空天地一体化产业集群建设方案。按照千帆星座的规划,2026年底将完成324颗卫星的发射任务,初步具备在全球关键区域提供商用服务的能力。年底冲刺阶段与政策发布的形成共振,将进一步推动上海卫星互联网产业的发展。
机构解读:政策持续落地,卫星互联网产业建网向用网迁移
中信建投研报指出,卫星互联网已进入高密度发射期,产业价值重心将逐步由卫星制造、发射组网向地面终端、手机直连、行业专网与运营服务迁移。短期来看,Ka载荷、激光链路、相控阵天线等关键技术将进入规模化降本通道。上海方案对ToC应用的着重强调——如手机直连、便携终端、大众化资费等——与这一判断相互印证,预示着卫星互联网产业将迎来更加广阔的发展空间。
招商证券则认为,商业航天正处于从技术验证向规模化商业应用发展的关键时期。短期投资机会可能集中于火箭制造、卫星制造、发射运营等中上游方向,而中长期则建议重点关注卫星互联网运营服务和卫星数据服务等领域。财通证券测算显示,按收入计,中国卫星制造行业市场规模将由2025年的143亿元增长至2030年的1320亿元,年均复合增长率约56%,显示出强劲的增长势头。
卫星ETF招商(159218)紧密跟踪中证卫星产业指数,选取不超过50只业务涉及卫星制造与发射、卫星地面设备制造、卫星导航、卫星通信以及其他技术研发与应用环节的上市公司证券作为成份股,以反映卫星产业上市公司证券的整体表现。该指数中卫星制造与发射基础领域权重合计不低于50%,当前我国商业航天正处于"建网提速"阶段,投资者可借道卫星ETF参与产业发展,共享行业成长红利。


