
混动车配额风波下,中国车企欧洲市场破局之道丨出海洞察
2026-10-19 11:17:43未知 作者:徽声在线
特约记者丨陈英 发自德国
10月9日,北京传来重要消息。欧盟贸易专员谢夫乔维奇结束了为期两天的磋商,对外宣布中欧就“调控”中国制造的混合动力汽车(混动车)出口达成了谅解共识。这一安排有望使中国对欧混动车出口量削减一半以上。需要说明的是,此次安排涵盖了普通混合动力汽车(HEV)和插电式混合动力汽车(PHEV),若非特别标注,下文中的“混动”均指这两类车型。几天之后,中国商务部发言人表示,双方是在2025年的基础上,向上规划了出口空间。
10月12日,巴黎车展盛大开幕。法国总统马克龙在车展现场对这项协议给予了称赞。同一天,比亚迪执行副总裁Stella Li向媒体证实,法国已被纳入考虑范围,有望承接比亚迪在欧洲本土新建的工厂。与此同时,在巴黎车展的各个展馆内,中国品牌的汽车几乎随处可见,成为一道独特的风景线。
与之前针对中国纯电动汽车实施的反补贴关税措施有所不同,此次中欧双方讨论的焦点是出口数量限制。欧盟贸易专员谢夫乔维奇所提及的中国混动汽车对欧出口规模削减一半以上,是相较于欧盟委员会此前对未来四年进口规模的预测而言,并非与中国汽车目前的实际出口量作对比。
中方则采用了另一套比较基准。中国商务部援引欧盟统计局的数据指出,2024年欧盟从中国进口混动汽车10.7万辆,到2025年这一数字增长至30.2万辆。商务部表示,双方在2025年的基础上达成向上安排,目的是确保中国企业的出口空间能够实现稳定增长。同时,中方着重强调了非歧视原则,明确表示中国获得的配额不会低于欧盟其他任何进口来源地。
由此可见,欧方所说的“减半”与中方强调的增长并不存在直接矛盾。欧方是基于未来预测值进行比较,而中方则是依据已经实现的进口规模来考量。
那么,欧盟为何开始将目光聚焦在混动车上呢?要回答这个问题,还需追溯到2024年10月。当时,欧盟对中国原产的纯电乘用车额外征收了为期五年的反补贴税,税率因企业而异。其中,比亚迪的税率为17%,吉利为18.8%,上汽高达35.3%,其他企业则适用不同的税率。
在征税之前,中国制造的纯电车在欧盟纯电市场的占比已经达到21.7%,其中中国品牌占7.6%,其余部分则包括在中国生产的特斯拉、宝马、沃尔沃等品牌车型。2024年全年,中国品牌在欧盟纯电市场的份额约为7.8%,到2025年1至5月,这一份额上升至8.3%,比亚迪和名爵成为其中的典型代表。
征税之后,中国制造纯电车的市场份额从2024年的峰值22%下降到了今年一季度的17%。不过,徽声在线分析认为,这一回落很大程度上与特斯拉、宝马、沃尔沃等西方品牌将部分生产转回欧洲有关。而中国品牌自身,即便在加税之后,其纯电车平均价格仍比欧洲品牌便宜21%。根据欧洲交通与环境联合会(T&E)的分析,2023年至2025年,尽管税率高达35.3%的上汽对欧出口量几乎减半,但税率为17%的比亚迪对欧纯电车出口量却增加了一倍以上。
与此同时,在欧盟对中国原产纯电动车加征反补贴税后,混动车成为中国车企扩大欧洲业务的重要突破口之一,其中插电式混合动力(PHEV)的增长态势尤为显著。根据T&E和Dataforce的数据,中国品牌在欧盟的整体市场份额从2024年的3%提升至2026年的13%。在更广泛的欧洲市场,2025年中国品牌在欧盟、英国和欧洲自由贸易联盟国家共销售约81.1万辆新乘用车,同比增长99%,市场份额达到6.1%。需要注意的是,这一数字涵盖了所有动力类型的汽车,并非仅仅是混合动力汽车的销量。
从混动细分市场来看,依据欧洲汽车制造商协会(ACEA)的数据,2026年上半年,中国品牌在欧洲普通混合动力(HEV)市场的份额提升至14%,高于2024年的2%;在插电式混合动力(PHEV)市场,中国品牌的份额则提升至25%,同样高于2024年的2%。其中,在欧盟进口的插混车里,中国制造的占比从2024年的37%大幅提升至60%。
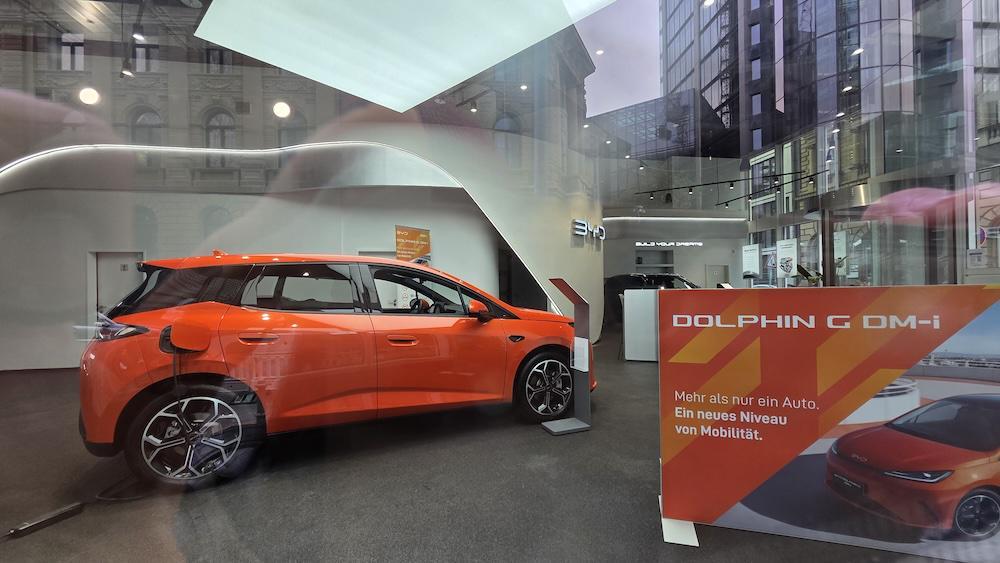
比亚迪Seal U插混版在2025年的欧洲市场表现出色,共卖出72,667辆,同比增长十倍,一举成为欧洲最畅销的插混车。今年1月,欧洲最畅销的两款插混车分别是比亚迪Seal U和奇瑞旗下的Jaecoo 7。Dataforce的数据显示,8月中国品牌占欧洲新车销量近12%,占全部混动车的四分之一,占插混车的三分之一。
BYD在法国的4S店,位于法兰克福市中心,直接比邻德意志银行总部。店里主推的三款车都是插混。拍摄:陈英
如此看来,也就不难理解欧盟为何要对混动车设置限额了。不过据媒体披露,该限制仅涉及中国制造的汽车出口欧洲,其中既包括了欧洲车企自己在中国制造的汽车,却不涉及中国车企在欧洲的本地化生产。
因此,如果中国车企希望继续在欧洲市场扩大业务规模,大致有三种选择。一是接受配额约束,在有限的出口额度内优化业务布局;二是调整出口车型和市场组合,根据欧洲市场需求和政策变化,灵活调整产品策略;三是把更多生产环节转移到欧洲,实现本地化生产。
第三条路径尤其值得中国车企重点关注。目前,比亚迪已在匈牙利积极推进整车生产布局;奇瑞通过与西班牙企业合作开展本地组装业务;吉利也已与福特达成使用西班牙瓦伦西亚工厂的相关安排。实际上,中国车企在欧洲寻找既有工厂、建立本地产能的趋势并非此次磋商后才出现,但新的贸易限制可能会进一步提高本地化生产的吸引力。
10月14日,比亚迪、吉利、奇瑞、上汽等九家车企陆续发表声明,对磋商成果表示支持。其中,长安汽车强调将继续践行“在欧洲,为欧洲”的本地化发展理念;广汽集团表示,将以此次磋商为契机,继续深耕欧洲市场,深化与当地合作伙伴的合作。零跑、东风等企业也在声明中提及本地化制造或产业协同等相关内容。
零跑展示车辆,法兰克福。拍摄:陈英
由此可见,欧洲通过设置限额获得的“缓冲”期,同时也可能促使中国车企加快本地化进程。如此一来,四年之后,欧洲市场面对的可能不是出口量减少一半的中国车,而是在欧洲扎根本地、不受配额约束的中国车企。
欧洲各国对此项限制的态度,也受到本国汽车产业结构和投资需求的影响。法国传统上更注重保护本土汽车产业,对中国车企带来的竞争压力保持高度警惕。马克龙在巴黎车展上称赞了协议,并表示法国和德国很快会达成共识。德国汽车产业与中国市场联系紧密,一方面要面对中国品牌在欧洲的竞争,另一方面也要考虑德国车企在中国市场的经营利益。德国汽车工业协会(VDA)会长米勒称此次磋商为“第一个积极信号”,但还需等待具体内容。匈牙利和西班牙政府目前尚未公开表态,但它们很难忽视中国建厂所带来的投资和就业等实际收益。
对于欧盟而言,面临的难点在于:限制中国汽车进口,或许能为欧洲车企争取一定的喘息空间;但若这些措施同时削弱了市场竞争、提高了消费者购车成本,或者促使中国企业转而在欧洲生产,那么其长期效果可能并不符合所有成员国的利益。
这份共识能否真正落地实施,还涉及欧盟内部的协调问题。10月15日至16日,欧盟领导人在布鲁塞尔举行峰会,讨论欧洲竞争力、贸易失衡等重要议题。中欧贸易安排背后的分歧,正是欧盟需要面对的更大问题:如何在保护本土产业、维持市场竞争和保障消费者利益之间取得平衡。此次安排最终如何落实,仍取决于欧盟委员会后续采用的法律程序及具体执行机制。
对于欧洲汽车制造商而言,如果配额最终按照媒体披露的方案实施,未来四年将是一个至关重要的调整窗口期。
欧洲车企并非没有混动产品,也并非缺乏技术积累。大众集团、宝马、奔驰以及其他欧洲厂商,都在不同细分市场提供HEV或PHEV车型。真正的问题在于,它们能否在限制措施有效的四年时间里,以具有吸引力的价格,在合适的时间推出符合消费者需求的产品,并维持足够的利润率。
国际清洁交通委员会(ICCT)基于Dataforce的统计显示,今年1至8月,PHEV占欧洲新车的10%。大众集团的PHEV份额提高了2个百分点,而其他主要车企的份额则是下降或持平。往前看,在混动领域取得进展的,主要是大众一家。
关税和配额可以改变市场竞争的条件,但却无法直接解决产品开发周期过长、成本结构偏高、软件体验不足或车型更新不够快等问题。如果欧洲车企把这段缓冲期用于提升产品力、优化成本和加快电动化转型,那么限制进口就可能成为争取调整时间的有效手段;如果只是依赖贸易保护维持现状,那么竞争压力只会以其他方式卷土重来。
而中国车企同样面临着诸多挑战。欧洲市场并非仅仅看重价格,还对长期可靠性、经销与维修网络、零部件供应、品牌信任和合规能力等方面有着较高要求。配额与本地化投资也会迫使企业重新计算增长速度和盈利模式,以适应欧洲市场的特殊需求。
四年后,欧洲车企能否守住市场,最终并不取决于今天谁把协议解释成了“减半”或“增长”,而取决于谁能更快地降低成本、推出有竞争力的车型,并建立可持续的生产、销售与服务体系。对中欧汽车产业而言,这份安排将改变双方未来几年的竞争方式,但市场竞争本身并不会因此而减弱,反而可能会在新的规则下更加激烈。
(作者为汽车行业资深从业者。文章仅代表作者观点。)


