
“金九”销售旺季失色,汽车公司降价促销策略生变
2026-10-13 15:10:24未知 作者:徽声在线
徽声在线记者 | 武凯
徽声在线编辑 | 周姝祺
往年汽车市场备受期待的“金九”销售旺季,在今年却显得有些黯淡无光。根据乘联分会发布的最新数据,2026年9月,全国乘用车市场零售量仅为161.8万辆,与去年同期相比大幅下降28%,这一跌幅也创下了年内单月同比的最大降幅纪录。
从车型分类来看,燃油车和新能源汽车均面临着不小的销售压力。9月份,国内燃油车零售量同比下降了43%,其中纯燃油车的降幅更为显著,达到了49%,而普通混合动力车则实现了25%的同比增长。新能源汽车方面,虽然9月零售渗透率攀升至67%,再次刷新了历史新高,但销量却同比下降了16.7%,显示出市场增长的乏力。
乘联分会负责人崔东树在接受徽声在线等媒体采访时指出,去年同期汽车销量的高基数是今年难以突破的重要原因。去年9月,国内乘用车市场零售量高达224.1万辆,同比增长6.3%,环比增长11%,是2021年至2025年同期中的销量最高点。
图片来源:乘联分会
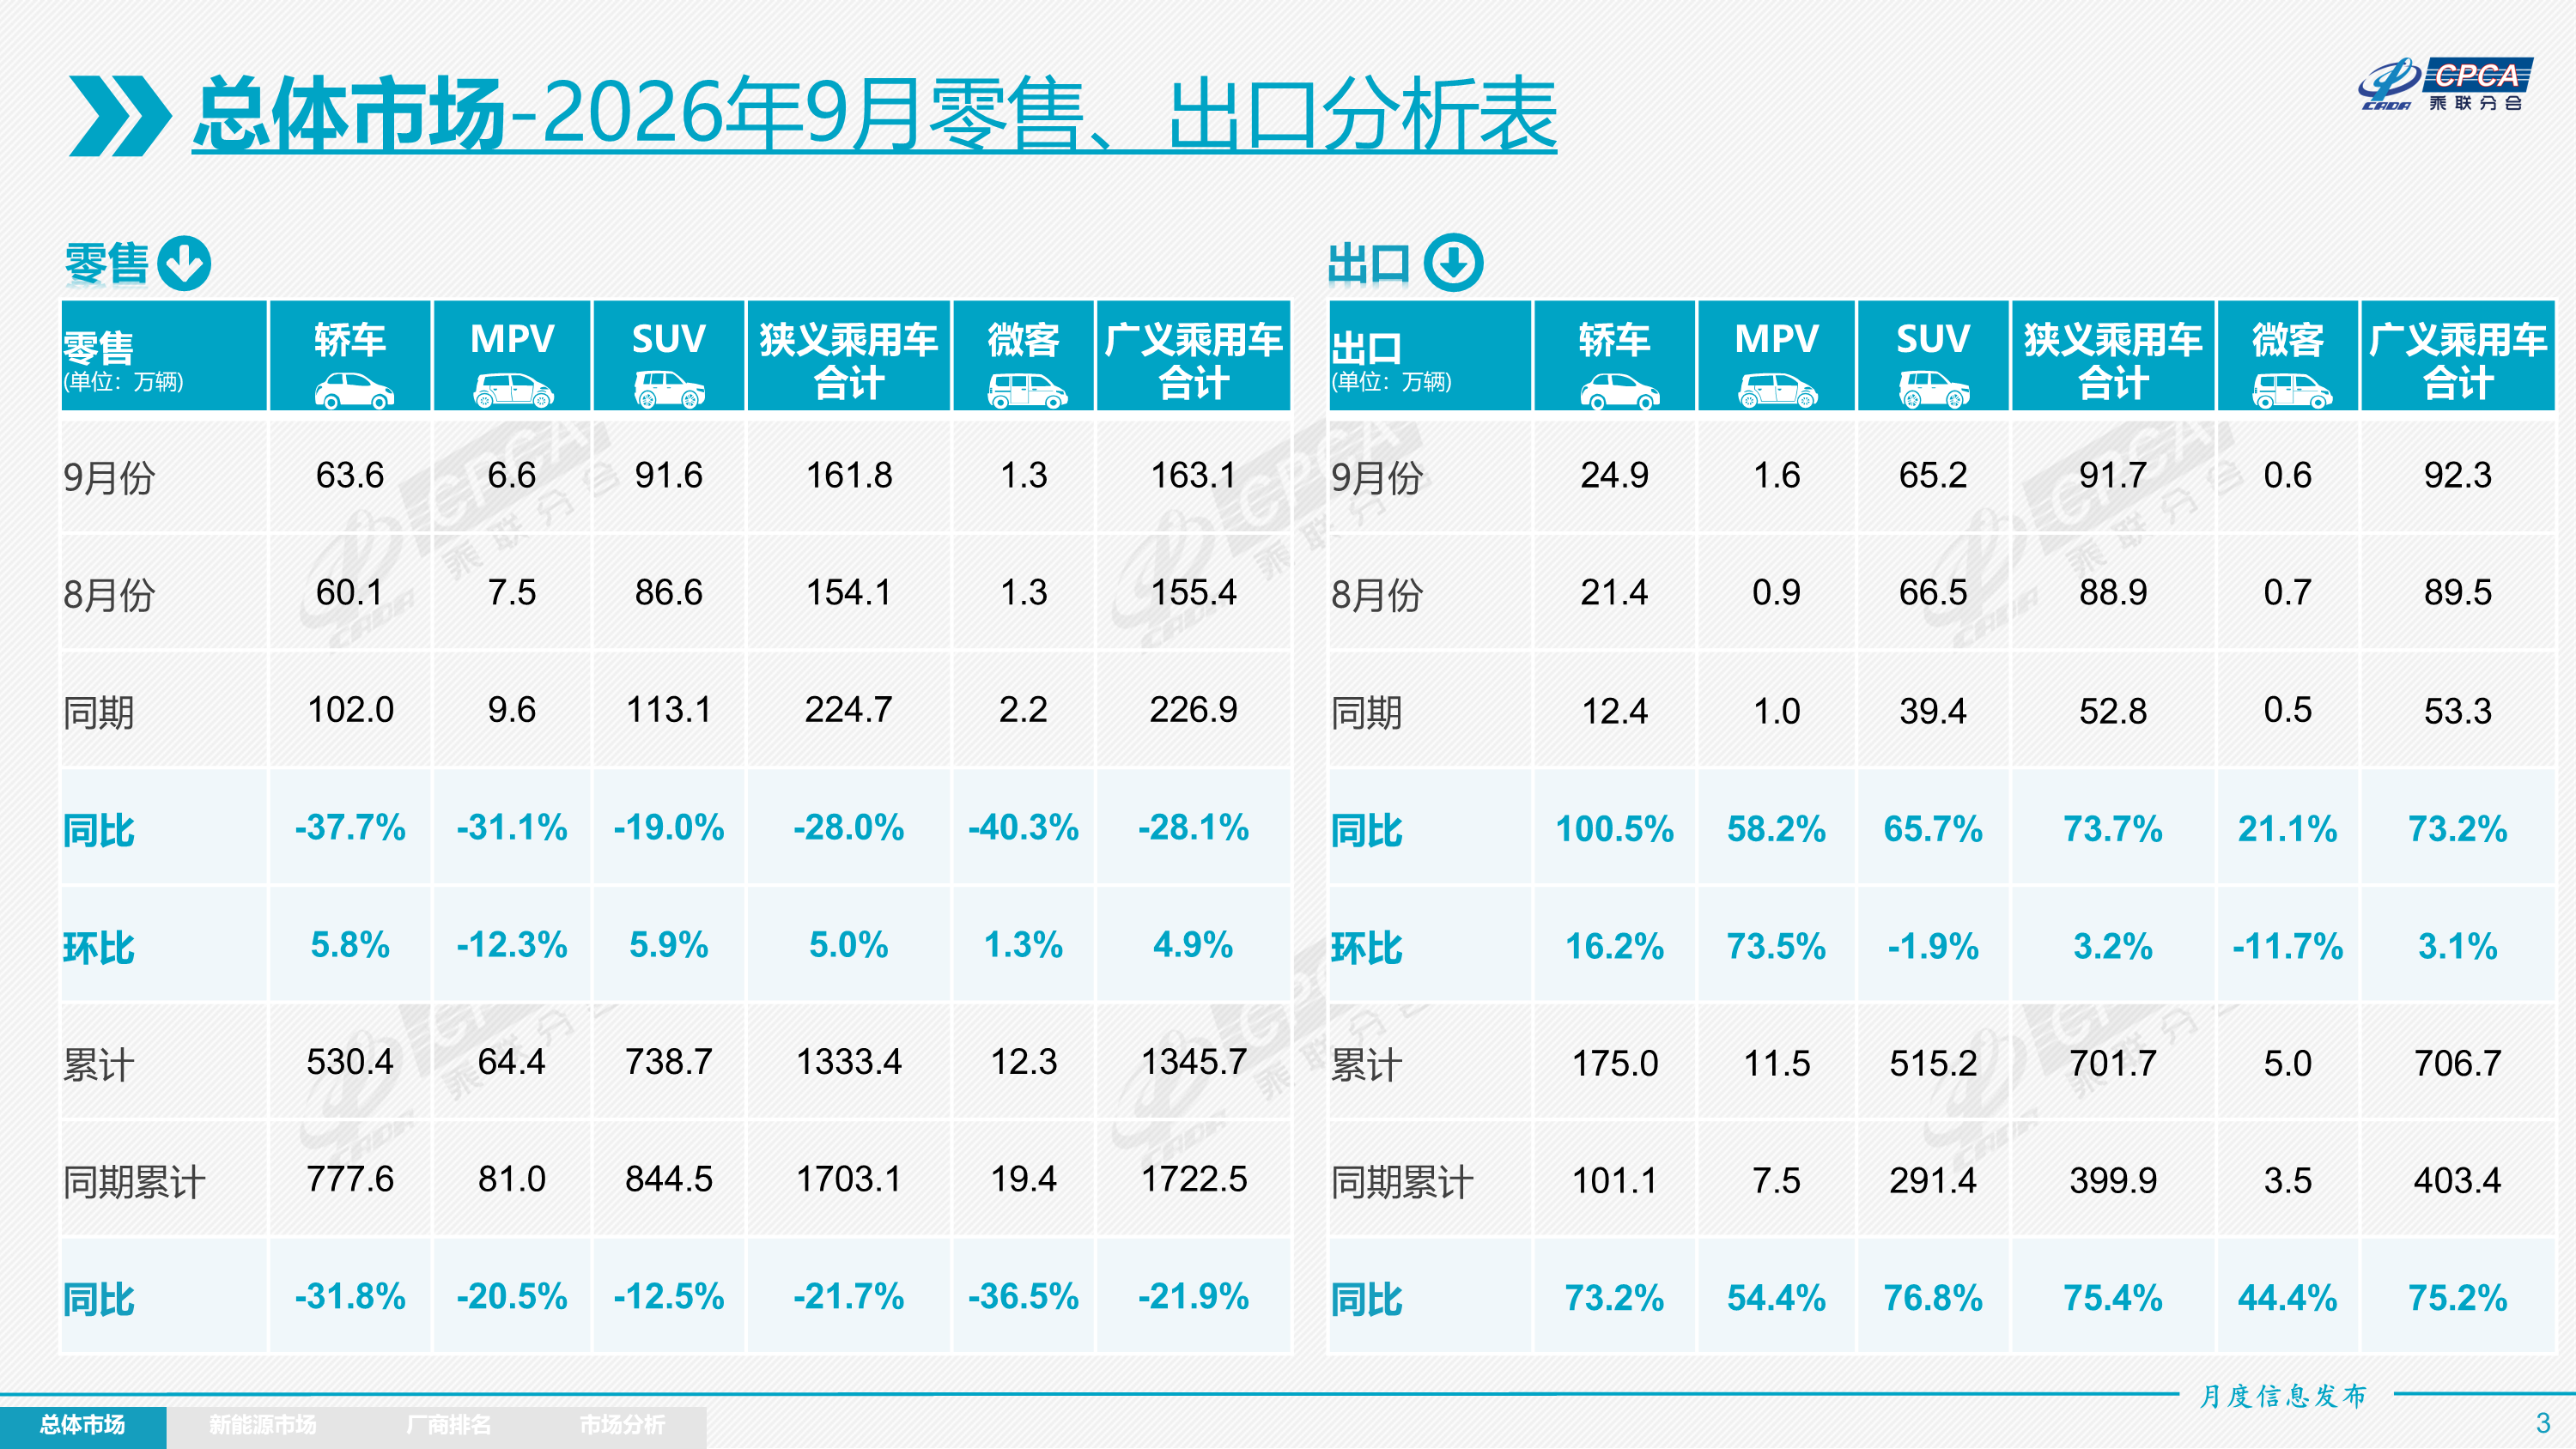
去年的高销量还得益于补贴政策的集中释放。多地“以旧换新”补贴额度在四季度前几乎被用尽,消费者纷纷赶在窗口期购车,导致部分需求被提前透支。
惠誉评级亚太区企业评级董事杨菁向徽声在线分析称,去年9月正值多地“以旧换新”补贴额度即将告罄前的集中抢购高峰,而今年中秋假期的错位安排,一定程度上打乱了汽车生产和销售的节奏。此外,今年尚无新的增量刺激政策出台来对冲市场下滑,再加上新车投放节奏的月度波动,共同导致了9月传统销售旺季的跌幅进一步扩大。
消费者信心和消费意愿的持续偏弱也是影响汽车销售的重要因素。油价波动走高抑制了传统燃油车的需求,芯片等零部件成本的上涨则挤压了行业的让利空间。同时,新能源汽车购置税由全额免征调整为减半征收,也影响了部分价格敏感型消费者的购车决策。
一位有换购需求的车主在接受徽声在线采访时表示:“今年新车价格优惠有限,而且产品迭代速度又很快,对我们来说并不是个合适的购车时机。当然,如果补贴力度足够大,那我们还是会考虑尽快换购新车的。”
徽声在线在9月走访线下零售门店时发现,当前的购车群体主要分为两类:一类是有用车刚需的人群,他们对于价格、产品迭代等因素的敏感度相对较低;另一类则是希望置换车辆的车主。根据以旧换新或报废置换的不同情况,目前置换新能源汽车最高能拿到1.5万元或2万元的补贴,这吸引了不少老车主前来咨询和购买。
“去年的补贴额度在10月左右就用完了,今年北京地区的补贴申请也会在11月30日截止,所以想换购新车要抓紧时间了。”多位线下销售人员向徽声在线表示。这也是当下北京地区大部分汽车门店催单的共同话术。
然而,尽管销量下滑,但终端优惠并没有随之扩大。徽声在线从比亚迪王朝网、长安汽车、理想汽车、蔚来等品牌终端了解到,多款车型的优惠幅度较去年同期明显收窄。有销售人员坦言,继续降价对成交的拉动作用已经减弱,门店更希望保住单车利润,以维持经营的稳定性。
从一线市场的反馈来看,今年四季度的促销资源将更多地投向低息分期、延长贷款期限、置换补贴以及保险、保养包和选装权益等赠送项目。直接降价的力度趋于收缩,整车厂和经销商开始将售价稳定和利润放在更加重要的位置。
生产端也在积极控制供给以应对市场变化。9月,国内乘用车产量同比下降9.1%至259.0万辆。经销商在进货时也更为谨慎,9月国内厂商批发销量较产量低4.1万辆;1至9月,总体乘用车行业库存下降了68万辆,而去年同期仅为25万辆。
商场的腾势展台。图片拍摄/武凯
市场收缩也加速了品牌之间的分化。部分品牌依然表现出强劲的增长势头,如零跑汽车销量由去年9月的不足6万辆增至今年同期的7.8万辆;小米汽车月销量重回4万辆;方程豹月销量同比增长超60%至3.7万辆。特斯拉等品牌则通过促销活动实现了明显的环比增长。
部分自主品牌还利用海外市场获得了增量。前9个月,奇瑞汽车、比亚迪、吉利三家汽车公司的海外销量同比分别增长65.6%、90.9%、169%。而且,奇瑞汽车、长城汽车等公司的海外销量已经超过了国内销量,成为公司增长的主要动力。
杨菁向徽声在线表示:“海外销售是汽车企业今年支撑盈利的核心驱动力。多家头部企业上半年及前三季度的出口销量和占比均大幅提升,海外业务的单车利润通常显著高于国内,这有效对冲了国内市场竞争对整体盈利的侵蚀。”
中国汽车公司也正在积极抓住海外市场带来的增长机遇。在日前开幕的巴黎车展上,就有22家参展品牌来自中国汽车集团或拥有中国股东背景,占比突破三分之一。比亚迪、吉利汽车、小鹏汽车等登上车展主舞台,理想汽车、问界汽车等则共同在巴黎宣布了最新的出海战略。
一位业内人士向徽声在线表示:“出海是国内市场承压时,中国汽车公司谋求增长的必经之路。如果在国内市场被边缘化、而又难在海外谋求销量,那部分品牌可能面临被淘汰的结局。”
杨菁同样认为,随着汽车公司之间销量和盈利能力的分化持续加剧,未来1至3年国内汽车产业集中度上升将是大概率事件,行业尾部企业将持续面临被整合、重组甚至退出市场的压力。
“相对而言,年销量规模小、缺乏差异化技术优势、海外布局薄弱、且主要依赖价格竞争的中小品牌,以及部分未能跟上智能化、电动化节奏的合资和跨国品牌,将面临更高的出清风险。”杨菁进一步分析道。
这一趋势不仅由市场自然出清驱动,也与政策导向直接相关。“十五五”汽车产业发展规划以及近期国务院国资委、发改委推动的央国企资源整合动作(如一汽集团入股广汽集团等案例),都已释放出鼓励行业集中度提升、避免同质化竞争的明确信号。
不过,受限于地缘政治影响,中国汽车公司很难完全依赖海外市场。大多数公司和下游的经销商伙伴依旧要面对国内市场上的巨大压力。
杨菁认为,多数主流汽车企业已逐渐接受国内销量阶段性走弱的现实。9月“旺季不旺”、新车密集投放却难获取增量的现象,可能促使它们调整新品投放节奏。
“四季度汽车公司在国内市场投放新车、加码促销的动力有限,部分重磅车型可能被延后至明年发布,以更好地匹配价格战趋缓、价值竞争为主的新阶段。”杨菁预测道。
在她看来,四季度国内乘用车零售量将在9月基础上小幅爬坡,但同比或维持低双位数的下滑区间,年末翘尾效应也可能并不显著。“除非‘以旧换新’补贴被明确宣布将在明年削减额度或范围,否则市场难以出现大幅反弹。”


