
汽车业前三季度成绩单揭晓:新势力排名生变,销冠争夺战再起波澜
2026-10-02 09:07:02未知 作者:徽声在线
徽声在线记者 | 葛成
徽声在线编辑 | 周姝祺
10月1日,国内多家汽车厂商集中公布了9月及前三季度的销售数据。在整体车市承压、市场竞争愈发激烈的背景下,传统的销售旺季“金九”呈现出明显的分化态势。头部企业的销冠争夺战悬念重生,新势力阵营的排名格局加速洗牌,而多数车企的年度销售目标与年初预期存在较大差距。
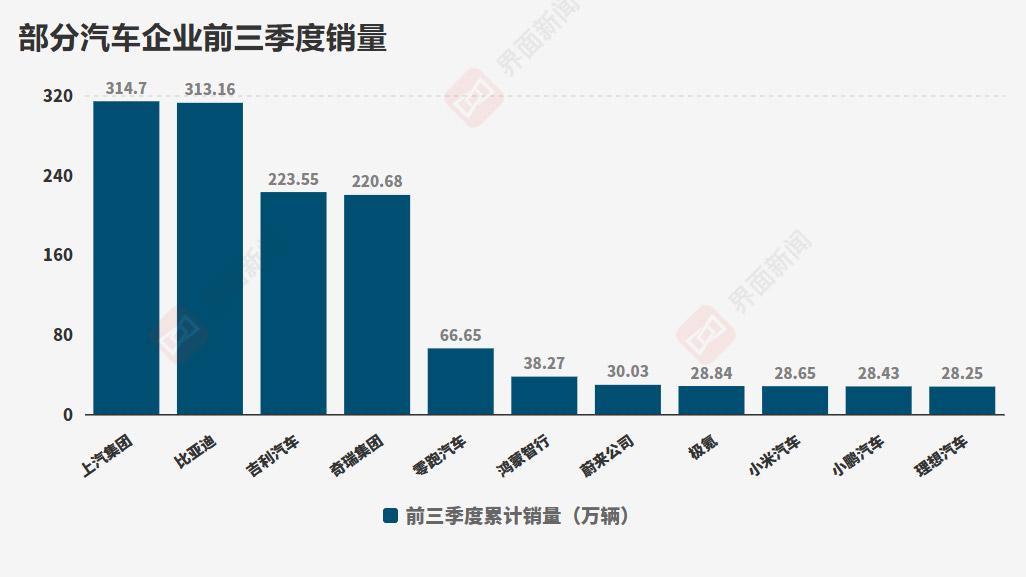
在头部阵营中,竞争尤为激烈。上汽集团凭借前三季度的出色表现,以约1.5万辆的优势反超比亚迪,重新夺回行业榜首位置。比亚迪虽然9月销量超过46万辆,单月销量无人能及,但前三季度累计销量同比下降了3.94%,显示出一定的增长压力。
吉利和奇瑞则通过出口市场的拓展和新能源领域的转型,保持了增长势头,在销冠争夺中处于追赶状态。吉利前三季度累计销售223.55万辆,其中出口79.77万辆,同比增长169%;奇瑞前三季度累计销售220.68万辆,出口155.12万辆,占比升至七成,两家企业的出口增速均远超行业平均水平。
新势力阵营的销量差距也在逐渐拉大。零跑汽车连续三个月销量突破10万辆大关,小米和小鹏的销量重回4万辆以上,蔚来汽车三个品牌同步放量,而理想汽车则退居末位。曾经的“蔚小理”格局已被打破,市场更加青睐那些在成本控制和产品规划上更为精准的企业。
然而,销量的增长并未能掩盖车企对年度目标的焦虑。随着前三季度的结束,全年仅剩四分之一的时间,多数车企的年度目标完成率仍不足六成。年初过于乐观的预期,加上贯穿全年的价格战,使得四季度的销量压力提前到来。
具体来看,上汽集团前三季度累计销售314.7万辆,位居中国汽车行业首位。其中,海外市场累计销售116.6万辆,同比增长52.4%,成为其增长的主要动力。与年初设定的500万辆销量目标相比,比亚迪前三季度累计销售313.16万辆,完成率不足七成。尽管如此,比亚迪累计出口新能源汽车约133.78万辆,占比超过四成,成为拉动销量的核心力量。
吉利和奇瑞在国内市场的销量同样面临压力,但海外市场为它们打开了新的增长通道。吉利前三季度出口量大幅增长,奇瑞的出口占比更是升至七成,显示出强大的国际市场竞争力。
在新势力方面,零跑汽车以前三季度累计交付约66.6万辆的成绩位居榜首,月销稳定在10万辆以上,与追赶者的差距持续拉大。蔚来汽车和极氪汽车紧随其后,蔚来前三季度累计交付30.03万辆,同比增长49.2%,三个品牌交付均创历史新高;极氪前三季度累计交付28.84万辆,同比增长100.84%,连续八个月实现同环比双增长。
小米汽车前三季度累计交付超过28万辆,据行业统计约28.65万辆,距离其55万辆的年度目标仍有较大差距。小鹏汽车前三季度累计交付28.43万辆,同比下跌9.24%,仍处于调整周期,但第三季度环比增长15%,短期调整效果正在显现。
较为失意的是理想汽车和鸿蒙智行。理想汽车前三季度累计交付约29.34万辆,同比增速在头部阵营中已不占优,增长动能明显放缓。鸿蒙智行前三季度累计交付约38.27万辆,但年度目标完成率不足四成,增速远不及年初预期。
留给汽车企业冲刺全年目标的时间已经不多,最后一个季度将成为关键。比亚迪、奇瑞和吉利的年度目标完成率在六至七成之间,长安、小鹏、小米徘徊在四至五成,鸿蒙智行不足四成。上汽集团要实现目标,最后三个月月均销量需在62万辆以上;比亚迪则要让接下来的每个月都达到9月的峰值销量。
然而,国内市场的洗牌正在从份额之争演变为生存出清。当年度目标与年初预期脱节时,四季度汽车企业的动作将不再仅仅是为了赢得市场,而是为了留在竞争激烈的牌桌上。KPI的重压将沿着产业链向下游传导,经销商的库存预警指数与资金链压力将在四季度持续承压。
价格战的形式也在发生变化。从官方降价到限时金融政策、置换补贴等,降价空间逐渐收窄,利润已近极限。那些尚未实现自我造血、仍依赖外部融资输血的二线新势力,将在接下来的几个月内面临最严峻的考验。整合与出清,成为汽车企业必须面对的现实。
出海同样面临从走出去到走进去的阵痛。前三季度出口数据的高增长,掩盖不了地缘政治与贸易壁垒的阴影。欧盟的关税已经落地,北美市场的壁垒依然高企,即便是相对友好的东南亚与中东市场,也开始对单纯的整车出口提出本地化生产的诉求。
比亚迪在泰国、巴西建厂,奇瑞在西班牙合资落地,这些举措显示出靠国内生产、滚装船出口的贸易型出海红利期正在见顶。衡量出海表现的标准,正在从单纯的出口销量转向海外建厂进度、本地化供应链比例以及单车利润率。
过去十年,中国汽车工业凭借新能源的先发优势和国内庞大的统一大市场,完成了一次弯道超车。但在存量博弈的下半场,规模不再是优势,增速也不再是保障。所有汽车企业都在为年初的误判买单,价格战正在击穿最后的利润底线。
当潮水退去,留在牌桌上的代价已经越来越贵。淘汰赛的下半场,决定胜负的不再是预期的宏大叙事,而是海外工厂的建设速度以及国内现金流的支撑时长。2026年的四季度,不会有一个轻松的银十或收官战,所有汽车企业都需要做好充分的准备。


