
地平线CEO余凯预言:全球自动驾驶核心技术供应商或将仅剩两三家
2026-09-28 19:51:40未知 作者:徽声在线
每经记者:刘曦 徽声在线编辑:余婷婷
“智能驾驶领域的未来格局将趋于集中化,预计80%的汽车制造商会选择与供应商携手合作,而仅有20%的顶尖车企会坚持垂直自研的道路。”9月15日,地平线创始人兼CEO余凯在接受《每日经济新闻》记者专访时,就当前汽车行业热议的“智能驾驶自研与供应商合作之争”发表了自己的独到见解。
余凯认为,随着智能驾驶技术的日益成熟,行业分工将愈发明确,开放合作将成为主流趋势,仅有少数头部车企会持续投入资源进行垂直自研。同时,他也预测,全球自动驾驶核心技术的供应商数量将大幅缩减,最终可能仅剩两至三家,形成高度集中的市场格局,这一趋势与手机基带市场的发展颇为相似。
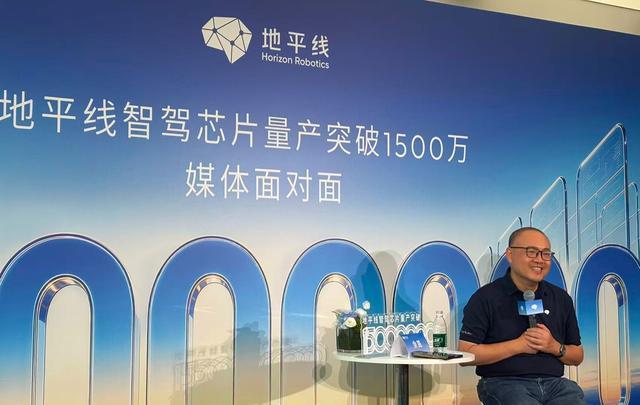
图片来源:每经记者 刘曦 摄
余凯的这一判断并非空穴来风,智能驾驶芯片市场的集中化趋势已初现端倪。据高工智能汽车数据显示,2026年上半年,地平线在中国自主品牌ADAS市场的份额已攀升至50.02%,在自主品牌乘用车城区NOA芯片市场的份额也达到了22.8%,稳居第二。此外,地平线征程智驾芯片的量产数量已突破1500万套大关,市场影响力日益增强。
然而,智能驾驶领域的竞争依然激烈,高投入成为常态。财报显示,2026年上半年,地平线实现收入20.55亿元,同比增长32.9%;但同期研发开支也高达27.55亿元,超过了营业收入。面对持续高企的研发投入,余凯并未表现出收缩的迹象,反而坚定地看好智能驾驶的未来。
与此同时,汽车行业整体盈利能力仍面临挑战。中国汽车流通协会乘联分会负责人崔东树披露的最新数据显示,7月中国汽车行业利润为209亿元,同比下降28%;汽车行业销售利润率仅为2.4%,创下了2022年以来的同期新低。这一数据无疑给汽车行业敲响了警钟。
在谈及汽车产业在资本市场的表现时,余凯指出,当前资本市场的关注点主要集中在数据中心上下游以及围绕数据中心的大模型等领域,而汽车行业的激烈竞争也在不断压缩企业的盈利空间。他举例说:“今年上半年推出了580多款新车型,竞争异常激烈。头部新能源车企的市值现在都已经跌到了1000亿元以下。”
尽管如此,余凯依然对汽车产业的智能化、无人驾驶的长期趋势充满信心。他认为,资本市场热点会随时间变化,但汽车产业走向智能化、出行走向无人驾驶的大趋势不会改变。对于地平线而言,当前汽车及智能驾驶并非资本市场热点未必是坏事,因为这意味着没有过多的热钱涌入,也不会催生新的竞争团队。
在解释为何判断开放分工将成为主流时,余凯以PC和智能手机产业为例进行了阐述。他表示,在产业发展早期,由于成熟的供应商体系尚未形成,垂直自研可能帮助厂商掌握先机;但随着专业供应商的出现,开放分工的效率将进一步提升。他强调:“到最后,开放分工将成为主流,但垂直自研仍将是极少数顶尖厂家坚持的道路。地平线将专注于服务那80%选择与供应商合作的车企。”
当上游智能驾驶供应商开始走向集中时,下游整车行业的整合也备受市场关注。作为第三方供应商,余凯并不回避车企格局变化对供应商带来的影响。他坦言:“下游分散当然对我们更有利。”但他同时表示,整车行业的演变并非供应商能够左右。考虑到汽车产业涉及多个方面,余凯判断中国车企的收敛速度可能不会那么快。
图片来源:每经记者 刘曦 摄
除了国内市场,地平线的智能驾驶业务也在积极拓展海外市场。余凯透露,目前地平线面向全球ADAS市场已经获得了超过2000万套的订单。然而,与中国市场高阶辅助驾驶的快速普及相比,海外消费者现阶段的需求仍主要集中在ADAS层面,对高阶智能驾驶的需求尚未明显释放。余凯表示:“比如今年在中国,如果没有城区NOA功能,这辆车可能就不好卖了。但在海外,这样的状态恐怕还要五年以后才能出现。”
与海外市场类似,智能驾驶商业模式的变化也需要等待技术成熟。对于目前部分车企和智能驾驶企业尝试的订阅收费模式,余凯认为,在现阶段辅助驾驶仍无法真正为驾驶员“兜底”的情况下,其本质仍更接近车辆的一项配置。无论标配还是选配,都是用户为配置付费。他强调:“真正能够支撑按月或按里程持续收费的自动驾驶能力需要达到L4级别。当自动驾驶能够在更广泛的时间和场景下承担驾驶任务后,用户为驾驶服务持续付费才会变得更加自然。”


