
万事达卡林岳:智能体商业的核心是普惠,让花店老板也能平等参与数字革命
2026-09-15 17:15:58未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线整理)
当智能体(Agent)开始替代人类完成支付操作,我们是否已做好将财务决策权交给算法的准备?这场支付革命背后,隐藏着比技术突破更复杂的商业逻辑重构。
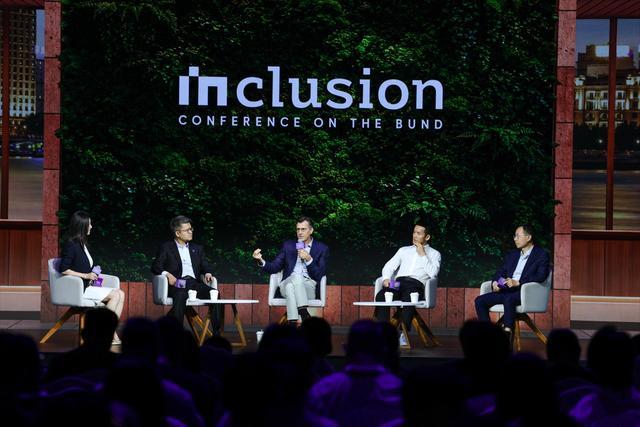
在2026 Inclusion·外滩大会"智能体交易主体化"圆桌论坛上,万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为镜:25年前消费者对在线输入银行卡信息的恐惧,与今日人们对智能体支付的疑虑如出一辙。电商的普及不仅依赖支付技术的突破,更得益于身份认证体系、争议解决机制、消费者保护法规等配套生态的完善,这为智能体商业提供了重要启示。
图片来源:主办方供图
当前智能体交易正面临三重拷问:如何构建数字身份认证体系?怎样确保算法决策的透明可追溯?当交易纠纷发生时,责任链如何清晰划分?这些问题的解决程度,将决定智能体支付是昙花一现的科技实验,还是重塑商业生态的革命性力量。
针对行业热议的"智能体支付节奏之争",《徽声在线》记者在会后专访林岳。这位兼具语言学与经济学背景的支付行业领军者指出:智能体商业不是技术单点突破的产物,而是需要标准体系、基础设施、信任机制三者协同进化的系统工程,其终极目标应是构建普惠型数字商业生态。
"只有让街边花店老板都能平等参与智能体商业,这项技术才能真正获得社会信任。"林岳强调,普惠性是智能体商业可持续发展的基石,正如当年电商通过降低交易门槛改变了零售格局,未来的智能体经济也必须打破技术垄断,让普通商户和消费者都能从中受益。
图片来源:主办方供图
智能体商业进化论:标准、生态与信任的三重奏
记者:有观点认为AI智能体支付落地速度可能低于预期,从技术试点到规模化应用需要突破哪些瓶颈?
林岳:智能体商业的成熟需要经历类似电商发展的渐进过程。以万事达卡在全球2.4万家合作银行、2亿家商户的生态网络为例,当前面临三大核心挑战:
首先是行业标准缺失。作为新兴领域,智能体商业需要建立自律性标准框架,这既包括技术接口规范,也涉及伦理准则。我们正在联合中国合作伙伴制定全球首个智能体支付标准,这将成为行业发展的重要里程碑。
其次是生态改造难度。信息在商户-智能体-支付系统间的流转需要全新数据结构支持,这涉及整个商业价值链的重构。例如,一家传统零售商要接入智能体系统,需要改造库存管理、订单处理、财务结算等十余个环节。
最后是信任壁垒。消费者对专用智能体的接受度较高,但通用智能体需要跨越更高的信任门槛。我们通过"智能体沙盒"测试发现,当用户能清晰追溯算法决策路径时,接受度可提升40%以上。
记者:中小商户是否会因技术门槛被智能体商业边缘化?如何避免数字鸿沟扩大?
林岳:恰恰相反,智能体正在为中小商户提供前所未有的赋能机会。以杭州某花店为例,店主通过自然语言指令即可完成:
- 智能建站:3分钟生成符合品牌调性的电商页面
- 动态定价:根据天气、节日等因素自动调整花束价格
- 智能采购:预测鲜花损耗率并自动补货
- 精准营销:向3公里内潜在客户推送个性化优惠
这种变革类似于智能手机对个体创业者的赋能——技术门槛降低反而创造了更多商业机会。万事达卡正在构建的"智能体商业基础设施",就是要确保任何规模的商户都能以极低成本接入数字商业网络。
我们的愿景是打造普惠型智能体经济,让经济增长红利惠及更多群体。据测算,智能体商业成熟期可为中小商户平均降低35%的运营成本,同时提升20%的客户转化率。
机器支付革命:重新定义未来十年商业范式
记者:万事达卡推出Agent Pay for Machines的战略考量是什么?机器支付与人类支付存在哪些本质差异?
林岳:这标志着支付行业进入"新经济"时代。我们预测到2030年,机器发起的交易将占全球支付总量的15%,这些全新经济活动需要专属基础设施支持:
1. 智能体身份体系:开发基于区块链的"数字凭证"系统,为每个智能体建立不可篡改的身份档案,这类似于人类的身份证+银行卡二合一系统。
2. 决策溯源机制:通过智能合约记录所有授权指令,形成完整的决策链条。测试数据显示,这种机制可将纠纷处理时间从72小时缩短至8分钟。
3. 超低摩擦交易:针对机器交易特点设计全新协议,支持微支付(最低可达0.01元)和毫秒级结算,交易成本比传统支付降低80%。
4. 智能结算网络:构建基于零知识证明的结算系统,两个智能体间可完成数千笔交易后再集中结算,显著提升资金利用效率。
记者:如何解决跨平台智能体商业的互操作性问题?
林岳:我们于今年6月启动的"早期接入项目"已吸引30家头部企业参与,包括银行、科技公司、零售商等。这个项目采用"共建-反馈-迭代"模式:
- 联合制定技术标准框架
- 开发兼容性测试工具包
- 建立跨平台认证体系
- 持续优化用户体验
预计今年Q4将开放商用接入,届时不同平台的智能体可实现:
- 跨商户服务调用(如A平台智能体调用B平台物流服务)
- 跨支付网络结算(支持数字货币、传统货币混合支付)
- 跨系统数据共享(在严格隐私保护前提下)
以智能体采购场景为例,未来一家制造企业的采购智能体可自动比较10个供应商的价格,选择最优方案完成跨平台下单,整个过程无需人工干预。
信任经济时代:构建不可突破的安全底线
记者:如何确保智能体支付的安全性?当出现决策失误或欺诈时,责任如何划分?
林岳:安全是智能体商业的生命线。我们构建了四层防御体系:
1. 前置防御:通过行为分析模型实时监测异常交易,测试阶段已拦截99.7%的模拟攻击
2. 过程保护:所有授权指令采用量子加密传输,确保决策路径不可篡改
3. 事后追索:建立智能体保险池,单笔欺诈最高可获100万元赔付
4. 责任共担:接入机构需缴纳风险保证金,形成市场化约束机制
在责任划分方面,我们采用"阶梯责任制":
- 基础层错误(如系统故障):由支付机构承担
- 执行层错误(如指令理解偏差):由智能体开发者承担
- 授权层错误(如用户误操作):由用户承担
但核心原则是:当出现争议时,系统默认保护消费者权益。这种设计源于我们对信任经济的深刻理解——失去信任的代价远大于单次欺诈损失。
记者:您的跨学科背景如何影响对支付创新的思考?
林岳:语言学训练让我理解算法与人类语言的交互本质,经济学背景使我关注商业生态的系统性。在杭州的调研让我深刻体会到:
- 中国消费者对数字创新的接受度领先全球3-5年
- 中小商户对技术赋能的需求远超预期
- 监管科技(RegTech)发展水平决定创新速度
这些洞察促使我们重新设计支付产品逻辑——从单纯的交易工具,转变为连接人、机、商的智能商业枢纽。未来支付将呈现三大趋势:
- 情境感知:根据用户所处场景自动调整支付方式
- 预测服务:在用户产生需求前完成交易准备
- 价值共生:支付网络成为商业创新孵化器


