
九识智能周清深度解析:无人物流车价格战不可避免,路权开放或催生百万辆级市场
2026-09-15 06:32:58未知 作者:徽声在线
每经记者:刘曦 编辑:裴健如(徽声在线整理)
“价格战是这个行业无法回避的必然趋势。”九识智能联合创始人兼CCO周清在接受《每日经济新闻》专访时直言,随着L4级无人物流车赛道竞争加剧,价格竞争将成为常态。但他同时强调,单纯依靠压缩生产端利润的竞争模式难以持久,企业需要寻找更可持续的发展路径。
当前,无人物流车正成为L4自动驾驶技术商业化落地的先锋领域。根据艾瑞咨询最新报告,2025年中国无人城配车销量预计达2.2万辆,2026年将激增至8.9万辆,到2030年市场规模有望突破150万辆大关。这一增长轨迹反映出物流行业对自动化运输解决方案的迫切需求。
由中国互联网协会数智出行工作委员会等机构联合发布的《中国城市交通数智化发展报告(2025-2026)》进一步预测,2026年中国无人配送物流行业市场规模将突破250亿元,年复合增长率达47.1%,市场累计出货量将攀升至15万辆。这些数据表明,无人物流车正从概念验证阶段迈向规模化商用阶段。
图片来源:每经记者 刘曦 摄
市场蛋糕的快速膨胀吸引了多元化参与者入局。除九识智能、新石器、白犀牛等专注无人配送的企业外,东风、长安等传统车企也加速布局,京东物流采用“自研+采购”双轮驱动模式,轻舟智航、佑驾创新、地平线等自动驾驶技术公司则通过技术赋能方式切入赛道。这种跨界竞争格局正在重塑行业生态。
轻舟智航联合创始人于骞分析指出:“相比Robotaxi,L4级无人物流车在城市内部低速配送场景中具有更强的商业化可行性。中国物流社会成本占GDP比重高达14.7%,远高于发达国家水平,这为无人物流车提供了巨大的效率提升空间和成本优化潜力。”
在行业快速扩张背景下,竞争维度正从单一的产品竞争转向生态体系竞争。九识智能近期推出的“九识租车”业务和城市无人运力加盟计划,标志着其商业模式向运营服务延伸。通过Zelos Inside技术赋能模式,九识向合作伙伴开放全栈自动驾驶系统解决方案,构建起“硬件+软件+服务”的完整生态链。
针对商业模式转型,周清解释道:“过去我们主要采用整车销售和长期租赁模式,但在价格战压力下,必须探索更灵活的运营方式。现在客户可以按年、按月、按天甚至按小时租赁无人车,这种碎片化服务模式能更好匹配物流行业的波动性需求。”
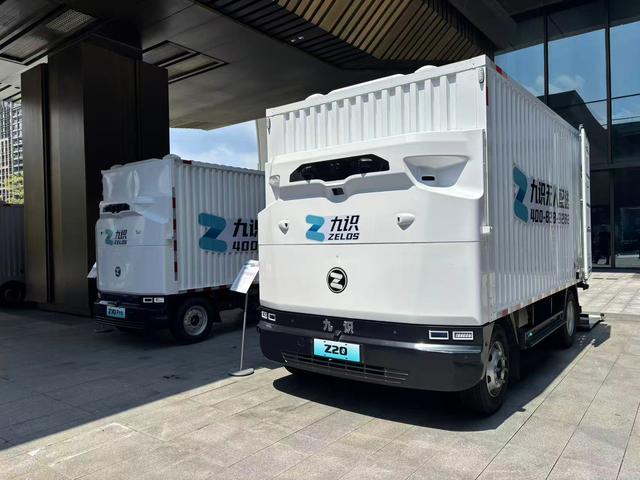
九识智能的战略规划显示,其下一步将重点打造无人运力车队,通过智能调度系统整合零散运输需求与计划性物流任务。运营端将采用“直营+加盟”双轨制,在不同城市分级部署运力网络,形成全国性的智能配送基础设施。
“我们提供的不是简单的车辆租赁,而是完整的运力解决方案。”周清判断,随着服务模式的成熟,运力服务收入在九识总营收中的占比将逐步提升至主导地位。这种转型既是对价格战的应对之策,也是构建行业壁垒的关键举措。
九识副总裁薛亚鹏补充透露,除现有业务外,公司还将通过Zelos Inside模式将AI能力适配至不同主机厂和应用场景,并开放车队管理系统和运营经验。这种技术输出战略被视为九识发展的第二增长曲线,有助于在行业同质化竞争中建立差异化优势。
尽管商业模式升级,但价格竞争仍是绕不开的挑战。周清坦言:“对于中小客户而言,价格敏感度依然很高。但大型物流企业更看重技术稳定性、产品成熟度和规模化交付能力,这些综合因素将决定最终采购决策。”
在影响行业发展的关键变量中,路权政策被视为决定市场规模的天花板。周清披露,九识无人车当前保有量已达3万辆,基于现有路权条件预测,2025年将增至5万辆,2026年突破8万辆。但他强调:“如果路权政策进一步放开,允许无人物流车在更多时段和路段运营,市场规模完全可能突破百万辆级。”
图片来源:九识智能官微
路权开放的背后,是合规体系建设的支撑。九识CPO曲越川指出,行业健康发展需要建立完整的标准体系。目前广州等城市已通过地方立法推动无人车从测试向运营过渡,国家层面的政策框架也在加速完善。“我们期待看到专门针对无人车安全的法规出台,这将为行业规模化商用提供法律保障。”曲越川表示。
随着技术迭代和政策环境优化,无人物流车正站在商业化爆发的前夜。这场由技术革新、模式创新和政策突破共同驱动的产业变革,不仅将重塑物流行业格局,更可能催生新的万亿级市场。


