
新能源重卡渗透率或破50%!天价保费与投保无门成行业之痛,破局方案浮出水面
2026-09-13 12:25:42未知 作者:徽声在线
电动重型卡车市场正以惊人的速度重塑商用车辆领域的竞争格局,其发展态势远超行业预期。
某头部商用车辆企业高管近日向徽声在线透露:"根据当前市场趋势,2024年新能源重卡渗透率极有可能突破50%大关。"
这意味着每售出十辆重型卡车,就有五辆可能是新能源车型。然而在销量激增的背后,保险保障缺失正成为制约行业发展的关键瓶颈。
"车辆性能确实优异,充电成本也大幅降低,但保险环节却成了无法逾越的障碍。"河北某物流企业负责人9月10日向记者表示,今年3月计划将8辆柴油重卡置换为电动重卡,在完成车辆采购、充电设施建设及运输路线规划后,最终因保险问题仅完成3辆置换,剩余5辆不得不继续使用传统燃油车型。
天价保费与投保无门的双重困境
陕西籍货车司机王师傅向记者算了一笔明细账:其此前驾驶的柴油重卡年度全险费用约2-3万元,而同类型电动重卡保费最低也要3.5万元。某重卡经销商提供的报价单显示,6×4纯电动牵引车新车售价约48万元,首年保险费用普遍在4万元左右,较柴油车型高出30%以上;若搭载600kWh以上超大容量电池的长途干线车型,保费更会显著上浮。
<
图片来源:徽声在线图库
DeepWay深向科技售后服务中心总经理吴凌指出:"投保难已成为行业普遍痛点,高昂保费严重侵蚀用户利润空间,部分车主还面临险种限制、强制拒保等问题。对主机厂和经销商而言,车辆无保险则无法办理临时牌照,直接影响新车交付流程。"
保险公司谨慎承保的深层逻辑
当记者以车主身份咨询保险业务时,平安车险客服明确表示:"目前仅承接新能源乘用车业务,重卡车型暂不受理。"其他大型险企的回复如出一辙:或称系统无该车型数据无法出单,或表示需上报审批但通过概率极低,更有客服建议"尝试联系其他公司"。
吴凌分析认为,新能源重卡尚处市场培育期,保险公司缺乏足够承保数据和风险评估经验,因此普遍采取审慎策略。某保险公司风控总监向记者透露:"当前愿意承接电动重卡商业险的机构寥寥无几,且多设置附加条件,如限制承保数量、将动力电池排除在车损险范围外。根本原因在于行业对这类车辆的风险认知不足,既不清楚实际出险频率,也难以预估单次事故赔付成本。"
中国精算师协会最新数据显示,2025年新能源车险市场虽实现1900亿元保费收入,为4358万辆新能源汽车提供159万亿元风险保障,但行业整体仍亏损56亿元。其中143个高赔付车系中,货车占比37个却贡献了主要亏损,其赔付率显著高于客车车型。
图片来源:徽声在线图库
动力电池理赔难题是推高赔付率的关键因素。上述风控总监表示:"事故后的电池检测、损伤评估缺乏统一标准,轻微磕碰就可能需要整体更换价值十几万元的电池包。不同维修机构的方案报价差异巨大,保险公司在定损环节缺乏话语权,只能通过拒保或提高保费来控制风险。"
破局之路:政策引导与技术创新双轮驱动
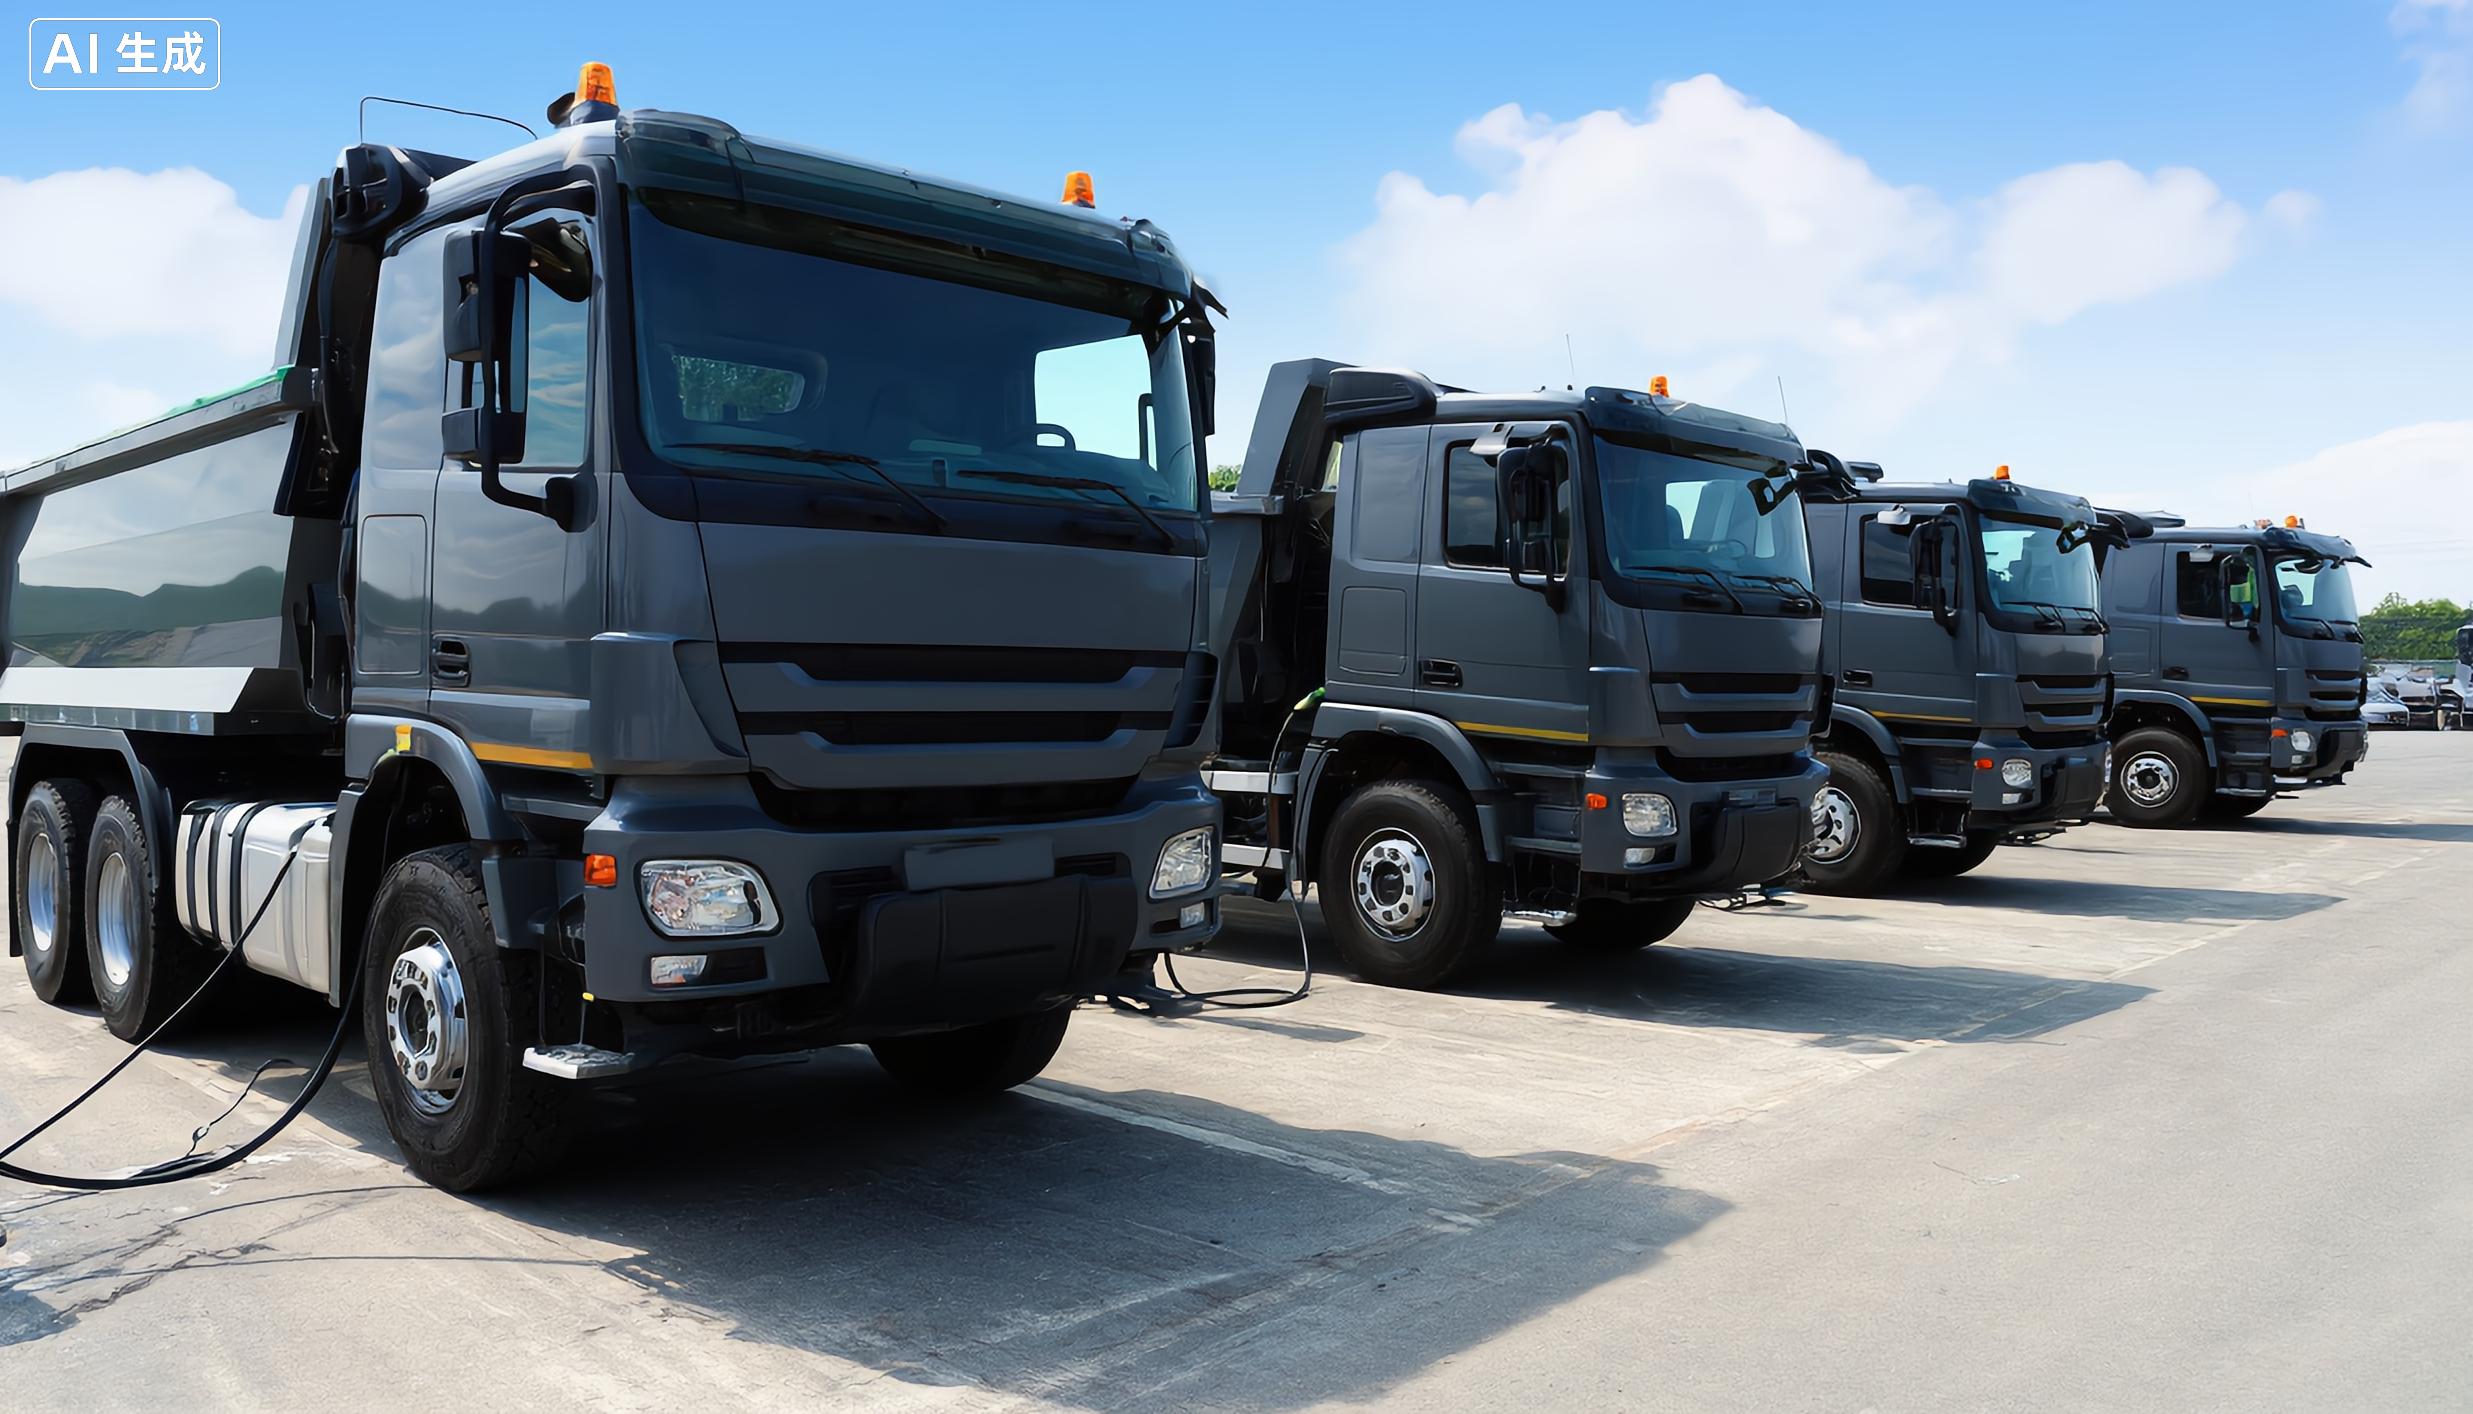
针对投保难困局,今年5月多部委联合发布的《推动新能源重卡规模化应用实施方案》明确提出:"要加大保险支持力度",为行业破解难题指明方向。
具体措施包括:指导保险公司创新服务模式,通过"车险好投保"平台实现营运新能源重卡应保尽保;优化保险定价机制,鼓励基于风险数据科学定价;推动运输企业加强安全防护,配备AEBS自动紧急制动、盲区监测等主动安全设备降低事故率。
吴凌介绍,车企正与保险公司开展数据联动合作,共同开发新能源商用车专属保险方案。通过驾驶行为评分、安全行驶里程等维度,结合车型赔付率和车主出险记录进行综合定价,可使规范运营的车队和个人获得保费优惠。这种"技术+保险"的创新模式,正在重塑行业风险评估体系。
《方案》还鼓励建立数据共享机制,新能源重卡生产企业、动力电池厂商和保险公司可共享车辆运行数据、电池健康状态及维修记录。吴凌认为:"这既能帮助保险公司实现差异化精准定价,也能推动动力电池维修标准化建设,降低全生命周期使用成本。"
在保险模式创新方面,吴凌提出"车电分离"投保方案:车身保险沿用传统燃油车损险条款,电池采用租赁模式由供应商投保,覆盖衰减、损坏等风险。这种企业租电池、厂家担风险、保险护车身的保障体系,有望形成多方共赢的生态闭环。
不过吴凌也坦言,车身与电池分开投保后,车辆整体价值评估体系需要重构,保费不会简单随电池成本占比同步调整。当前新能源重卡赔付率过高的问题,与新能源私家车发展初期类似,需要经历数据积累和精算模型迭代的过程,预计未来3-5年将逐步形成科学合理的定价体系。


