
税务总局最新解答:企业住宿费发票抵扣全解析(含差旅/福利/旅游场景)
2026-09-22 17:52:41未知 作者:徽声在线
关注“徽声在线”获取更多财税资讯!
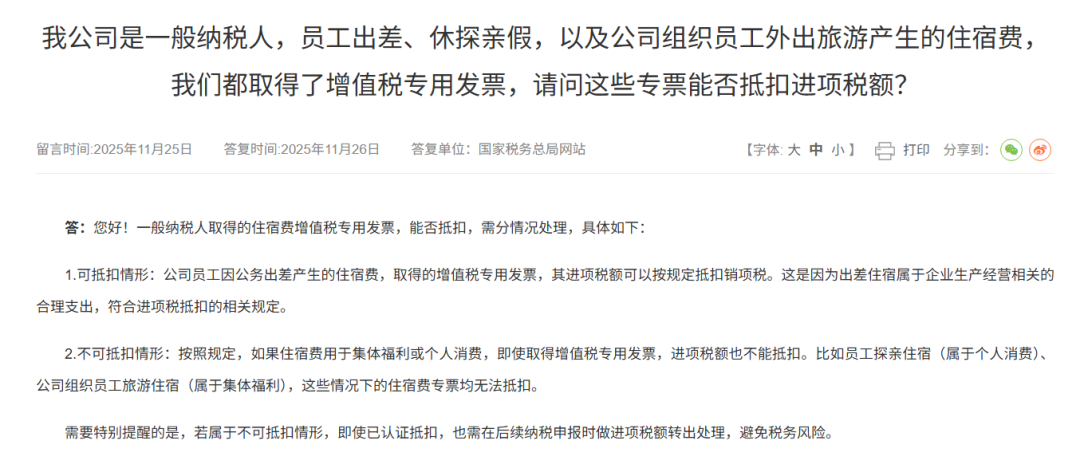
问题咨询:作为一家一般纳税人企业,我们经常遇到员工出差、探亲休假以及组织集体旅游时的住宿费发票处理问题。目前这些场景下取得的增值税专用发票,是否都具备进项税额抵扣资格?
权威解答:根据现行税收政策,住宿费增值税专用发票的抵扣需严格区分业务性质,具体可分为以下两种情况:
1.允许抵扣的情形:企业员工因履行工作职责产生的差旅住宿支出,属于与生产经营直接相关的合理成本。此类支出取得合规增值税专用发票后,可按照税法规定计算抵扣进项税额。例如市场部员工赴外地参加行业展会产生的住宿费用,财务部员工前往税务机关办理业务期间的住宿支出等。
2.禁止抵扣的情形:依据增值税暂行条例实施细则,涉及集体福利或个人消费的住宿支出不得抵扣进项税额。具体包括:员工探亲期间产生的住宿费用(属于个人生活消费)、企业组织员工旅游时统一安排的住宿支出(属于职工福利支出)、企业年会期间为参会人员安排的住宿费用等。这些场景下即使取得专用发票,也需在申报时做转出处理。
特别提示:对于已误抵扣的不可抵扣项目,企业应在发现当期通过《增值税纳税申报表附列资料(二)》第18栏进行进项税额转出。建议企业建立差旅费用三级审核机制,在报销环节由部门负责人确认业务性质,财务人员复核发票合规性,有效防范税务风险。
信息来源:国家税务总局官方解读
编辑整理:财税观察员
《徽声在线》2026年度财税专栏订阅通道开启!
(扫描下方二维码立即订阅)
业务咨询/内容合作/版权事宜:请添加企业微信号tax_2026
版权声明:本平台刊载的所有图文内容均受著作权法保护,未经授权不得转载使用。如发现侵权行为,将依法追究相关责任。


