
2026年8月储蓄国债来袭!10万元投资国债与定期存款,谁更胜一筹?
2026-09-21 22:07:55未知 作者:徽声在线
2026年的盛夏,对于普通储户而言,一个令人振奋的消息悄然传来——8月份即将迎来新一轮储蓄国债的发行。在当前经济环境下,赚钱不易,守住钱袋子更是难上加难,许多人翻看着手机里的股票账户,不禁摇头叹息。
银行理财产品都能出现本金亏损,这让投资者们该何去何从?国债的适时出现,无疑为保守型投资者提供了一颗定心丸。
今天,我们就来深入探讨一下,10万元资金究竟该如何配置,才能既安全又收益可观。
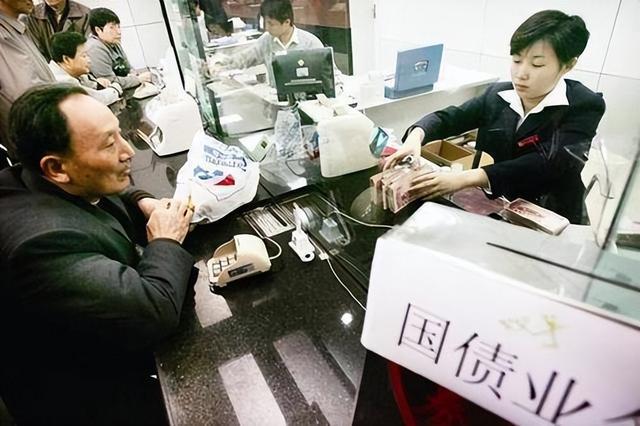
本次国债的发行窗口定于8月10日至19日,为期十天。与以往不同的是,这次发行的是凭证式国债,与可在手机上购买的电子式国债有所不同。购买凭证式国债需要本人携带身份证前往承销银行的柜台办理,虽然对于年轻人来说可能稍显繁琐,但对于许多老年人而言,手握一张纸质凭据反而更加安心。
这也是为何每次凭证式国债发行时,银行网点门口总是排满了白发苍苍的老人。国债期限依旧为3年和5年两种,3年期票面利率为1.63%,5年期则为1.7%。
虽然单看利率数字并不算高,但在当前的市场环境下,这一利率水平已经显得相当具有竞争力。今年以来,货币基金的七日年化收益率持续下滑,许多产品已经跌破1.5%的关口。
国债的这两档利率,是由国家信用作为坚实后盾的,其含金量与前两年相比,不可同日而语。
为何这波国债如此受到投资者的青睐?进入2026年以来,市场风险显著上升。股市波动加剧,基金亏损面扩大,就连一向被视为稳健投资的银行理财产品,也有部分投资者出现了浮亏。在这样的背景下,资金自然倾向于流向更为安全的避风港,储蓄国债因此成为了抢手货。
经历了资金损失的投资者,再也不敢轻易将资金投入有风险的领域。保本型产品重新回到了投资者的视野中,储蓄国债自然成为了首选。
在投资门槛方面,国债的设计相当亲民。100元即可起投,且按100元的整数倍递增,本次8月发行的具体额度为单人单期不超过50万元。无论是退休老人手中的几千元养老钱,还是小生意人的几十万元积蓄,都能找到适合自己的投资方式。
这种从几百元到几十万元都能覆盖的产品,在市场上确实不多见。难怪会受到老百姓的热烈追捧。至于安全性,更是无需多言。
国债由国家信用背书,风险等级最低。换句话说,只要国家还在,本金和利息就都有保障。也正因为这一特性,每次国债发行时,几乎都是几分钟内就被抢购一空。
想要抢购国债的朋友,建议10号当天尽早前往银行网点门口排队,去晚了很可能就空手而归了。
接下来,我们谈谈国债的流动性。与银行定期存款一旦提前支取就按活期利率计算利息不同,储蓄国债在持有满半年后,可以按照分档利率靠档计息。如果急需用钱,可以回原网点办理提前兑付手续。
当然,如果持有时间不足半年就提前兑付,不仅没有利息,还需要支付一定的手续费。因此,对于短期内可能需要动用的资金,不建议全部投入国债。
让我们来算一笔账。以10万元本金为例,如果购买3年期国债,到期利息为4890元,本息合计104890元;如果购买5年期国债,到期利息为8500元,本息合计108500元。这些数字清晰明了,没有隐藏的费率。
那么,如果将同样的10万元存入国有大行做定期存款呢?目前四大行的挂牌利率为3年1.25%,5年1.3%。
3年下来利息为3750元,5年下来利息为6500元。与国债相比,3年期少拿1140元,5年期少拿2000元。
这2000元的差距,对于老两口来说,足够报一个短途旅行团出去游玩一番,或者给孙辈添置几身新衣,都是实实在在的实惠。当然,凭证式国债也有其不足之处。
首先,购买方式较为单一,只能通过柜台购买,且额度紧张,对于在外地打工想帮老家父母购买的人来说,确实不太方便。其次,持有期间没有利息发放,全部利息都攒到到期时一次性支付。
对于习惯每月见到利息进账的储户来说,可能需要一段时间来适应这种节奏。
还有一点容易被忽视。现在有些股份制银行的3年期定期存款利率能够达到1.75%左右,比国债的1.63%还要高出一些。而且,这些银行还支持通过手机银行随时办理存款业务,无需大清早去银行排队。
因此,如果单纯从利息收益的角度来看,股份制银行的定期存款可能更为划算。这一点需要投资者们心中有数。
那么,国债的核心优势究竟在哪里呢?两个字——踏实。虽然股份制银行有50万元存款保险制度作为保障,但在心理上,与“国家发行”的国债相比,还是有着天壤之别。对于家中的长辈来说,你跟他们解释存款保险条例,他们可能听不进去;但一句“这是国家发的”,他们就会深信不疑。
这种信任感,是任何商业机构都无法给予的。从政策背景来看,今年财政发力的节奏明显加快,专项债、超长期特别国债等一批接一批地发行。
储蓄国债作为面向个人的品种,虽然规模不算大,但其作用是将国家信用的红利分给普通老百姓。这一举措,在稳增长的大局中,也起到了引导居民储蓄流向稳健渠道的作用。
给准备购买国债的朋友几句真心话。10号当天上午八点半之前务必到达银行网点,否则很可能就抢不到了。
如果家中有一笔不急用的资金,可以考虑3年和5年期国债掺着买,这样既能获得相对较高的利息收益,又不会将所有资金都锁定在一个期限内。对于半年内可能需要动用的资金,建议还是留在活期账户或者货币基金中,以免为了这点利差而牺牲了资金的周转性。
理财这件事,收益高低固然重要,但能否让人安心入睡同样重要。
这两年市场教育了太多投资者,那些追求高收益、加杠杆、听信高息承诺的人,栽跟头的比比皆是。储蓄国债虽然利率不算亮眼,但其胜在稳当、不折腾人心。
对于那些将本金安全看得比什么都重的家庭来说,10号那天真的值得跑一趟银行网点。


