
雷军“测试”机器人背后:宇树科技市值蒸发2500亿的资本真相
2026-09-17 03:58:36未知 作者:徽声在线
资本的狂欢终有尽时。宇树科技的困境,不在技术短板,而在资本市场的过度期待。
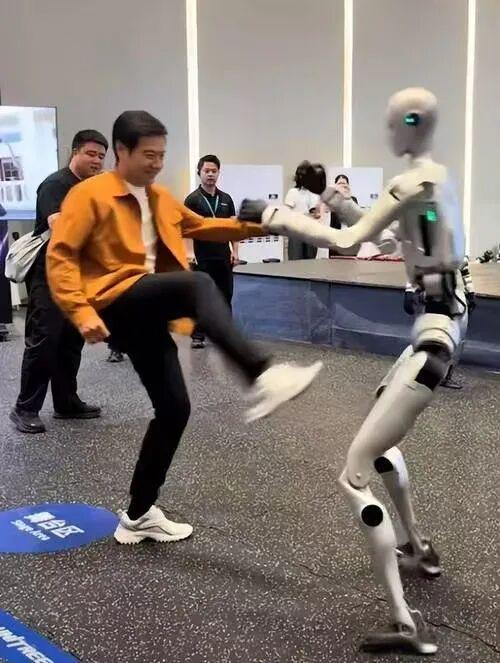
9月14日的杭州,宇树科技总部迎来了一位重量级访客——小米集团创始人雷军。作为宇树科技早期的重要投资人,雷军在创始人王兴兴的陪同下,饶有兴致地观摩了一场人形机器人的武术表演。当机器人挥毫写下毛笔字时,现场气氛达到高潮。
突然间,雷军抬起右脚,对着机器人腹部猛力一踹。在众人惊呼声中,机器人踉跄后退三步,却奇迹般地稳住了身形,引得围观者阵阵喝彩。
这段意外插曲的视频在网络上疯传,引发两种截然不同的解读:技术派认为这是最生动的稳定性测试,市场派则戏称这是投资人给被投企业的"压力测试"——毕竟,宇树科技的股价才是真正被"踹"得七荤八素的那个。
截至9月15日收盘,宇树科技股价已跌至469.8元/股,较上市首日1100元的巅峰价格腰斩过半,市值蒸发约2500亿元。这个数字,相当于跌没了5个蔚来汽车或3个网易的市值。
从云端到地面,宇树只用了28天
时间倒回8月19日,宇树科技登陆科创板当日,开盘即暴涨629%,股价直冲1100元,总市值突破4449亿元。按此计算,中一签的投资者最高可获利47.46万元,创造了全面注册制实施以来的最赚钱新股纪录。
那天,32岁的王兴兴无疑是中国最耀眼的90后企业家。雷军旗下顺为资本通过关联方持有的1610.6万股,单日账面浮盈超过152亿元;美团系更是狂揽超333亿元收益;就连参与打新的梁文锋也轻松赚得11亿元。
当所有人都在举杯庆祝时,一个关键问题被刻意忽略:这家年营收仅17亿元的公司,凭什么支撑起4449亿的市值?这相当于每个年收入的用户要为机器人支付2600万元。
但资本市场的耐心比预期中更加短暂。
股价走势图显示:8月20日跌至687元,9月2日击穿550元防线,9月10日首次跌破500元整数关,到9月15日已探底至469.8元。这场市值大撤退的速度,甚至超过了2021年教育股的崩盘。
从4449亿到不足2000亿,28天里2500亿市值灰飞烟灭。这个跌幅,相当于每天蒸发89亿元,每小时消失3.7亿元,每分钟616万元。
更具讽刺意味的是,就在股价暴跌前夕,宇树科技刚刚宣布实现重大技术突破——其人形机器人已具备全自主搏击能力,可完成出拳、格挡、闪避等连续攻防动作,全程无需人工干预或预设程序。这项成就获得了黄仁勋、马斯克等科技领袖的公开称赞。
然而资本市场的反应异常冷淡:"谢谢,但我们需要看到实际订单。"
雷军这一脚,踹破了什么?
表面看是投资人的即兴互动,但放在股价腰斩的时间节点上,这个动作被赋予了更多象征意义。徽声在线财经分析指出,这或许暗示着资本对机器人行业估值逻辑的根本性转变。
宇树的技术实力不容置疑。王兴兴团队不仅打造出全球出货量领先的四足机器人,其人形机器人核心零部件全部实现自研,连英伟达CEO黄仁勋都曾在公开场合演示使用宇树机器人。
但真正的问题在于:这些价值数百万的机器人,最终流向了哪里?
招股书披露的数据令人深思:2025年前三季度,宇树人形机器人收入中,科研教育机构占比高达73.6%,商业消费领域占17.39%,而智能制造、巡检、物流等工业应用场景合计仅占9.01%。
这意味着,每10台宇树机器人中,有7台被高校和实验室买去用于学术研究,不到1台真正进入生产车间。这种结构性的需求失衡,让"高级玩具"的标签难以撕去。
资本市场永远在追问三个问题:谁在买单?买来做什么?能持续多久?当宇树机器人还在实验室展示后空翻时,波士顿动力的Spot机器人已经在建筑工地巡检,优必选的Walker系列已进入汽车生产线。
泡沫从来不是是否存在,而是何时破裂
人形机器人赛道的狂热在2026年上半年达到顶点。据徽声在线数据中心统计,该领域融资规模突破934亿元,较2025年全年增长112%。新成立的擎天租公司半年完成6轮融资,灵心巧手更是创下间隔不足一周连续融资的纪录。
这种疯狂状态在投资圈有个专业术语叫"FOMO"(Fear Of Missing Out,错失恐惧症),用通俗话说就是"怕踏空行情"。某知名VC合伙人透露:"当时不看机器人项目都不好意思出门见人。"
但历史经验表明,所有泡沫破裂时,参与者都会变成受害者。宇树股价的暴跌,本质上是资本在用脚投票,重新校准对人形机器人赛道的估值预期。当技术突破无法转化为实际订单,再精彩的故事也难以支撑超高估值。
财务数据印证了这种担忧:宇树2026年上半年营收增速从2025年的332%骤降至48.54%,扣非净利润同比下滑19.34%。这种增速断崖式下跌,在A股市场实属罕见。
更值得警惕的是监管风向的变化。据接近监管层人士透露,证监会已向部分投行发出非正式指引,要求提高人形机器人企业IPO审批标准,特别强调需证明具备持续产生经常性收入的能力。
用监管部门内部的话说:"我们可以包容暂时亏损,但不能接受永远烧钱。"
雷军这一脚,踹出了行业真相
回到那个引发争议的踹机器人场景。当价值百万的机器人被投资人踹得踉跄时,这个画面本身就充满隐喻——在宇树科技展厅里,技术稳定性与商业脆弱性形成了奇妙对比。
从技术角度看,机器人确实展现了惊人的平衡能力。但在商业世界里,"稳定"意味着持续增长的订单、健康的现金流和可预期的盈利模式。这些要素,恰恰是当前人形机器人企业最缺乏的。
作为早期投资人,顺为资本2021年A轮投资时的持股成本约每股3.86元。即便经历股价腰斩再腰斩,其投资回报仍超过百倍。这种财务安全垫,让雷军可以淡定地完成这个"踹机器人"的动作。
但那些在1100元历史高位接盘的23万散户投资者,此刻的心情恐怕难以平静。数据显示,8月19日当天买入的投资者中,有68%的账户持仓成本在1000元以上。
王兴兴曾在路演时表示:"希望投资者是因为认同公司价值而买入,而非单纯炒作。"这句话在市值暴涨时显得格外清醒。但当公司市值单日膨胀629%时,区分价值投资与投机炒作变得异常困难。
人形机器人的未来依然光明。马斯克预测十年内全球人形机器人保有量将突破10亿台,这个数字相当于现在全球汽车保有量的1.5倍。但如果回望2026年这个秋天,人们可能会记住两个标志性画面:
一个是雷军抬脚猛踹机器人的戏剧性场景;
另一个是宇树股价在K线图上垂直坠落的恐怖形态。
区别在于,机器人经受住了物理冲击,而股价尚未找到商业支撑点。


