
A股外资重仓新宠,股价四年飙升20倍,高盛摩根瑞银齐聚超46亿
2026-09-16 11:06:35未知 作者:徽声在线
在近期对市场的深度复盘过程中,一个有趣的发现打破了常规认知:外资的投资策略并非总是聚焦于低价、小盘股。尽管这类股票确实在外资的投资组合中有所体现,但往往只是广撒网的一种策略,尽管能够跻身前十大流通股东之列,然而实际的绝对重仓金额却相对有限。
实际上,外资真正的大手笔往往投向了那些股价处于高位、市值较大的优质企业。例如,
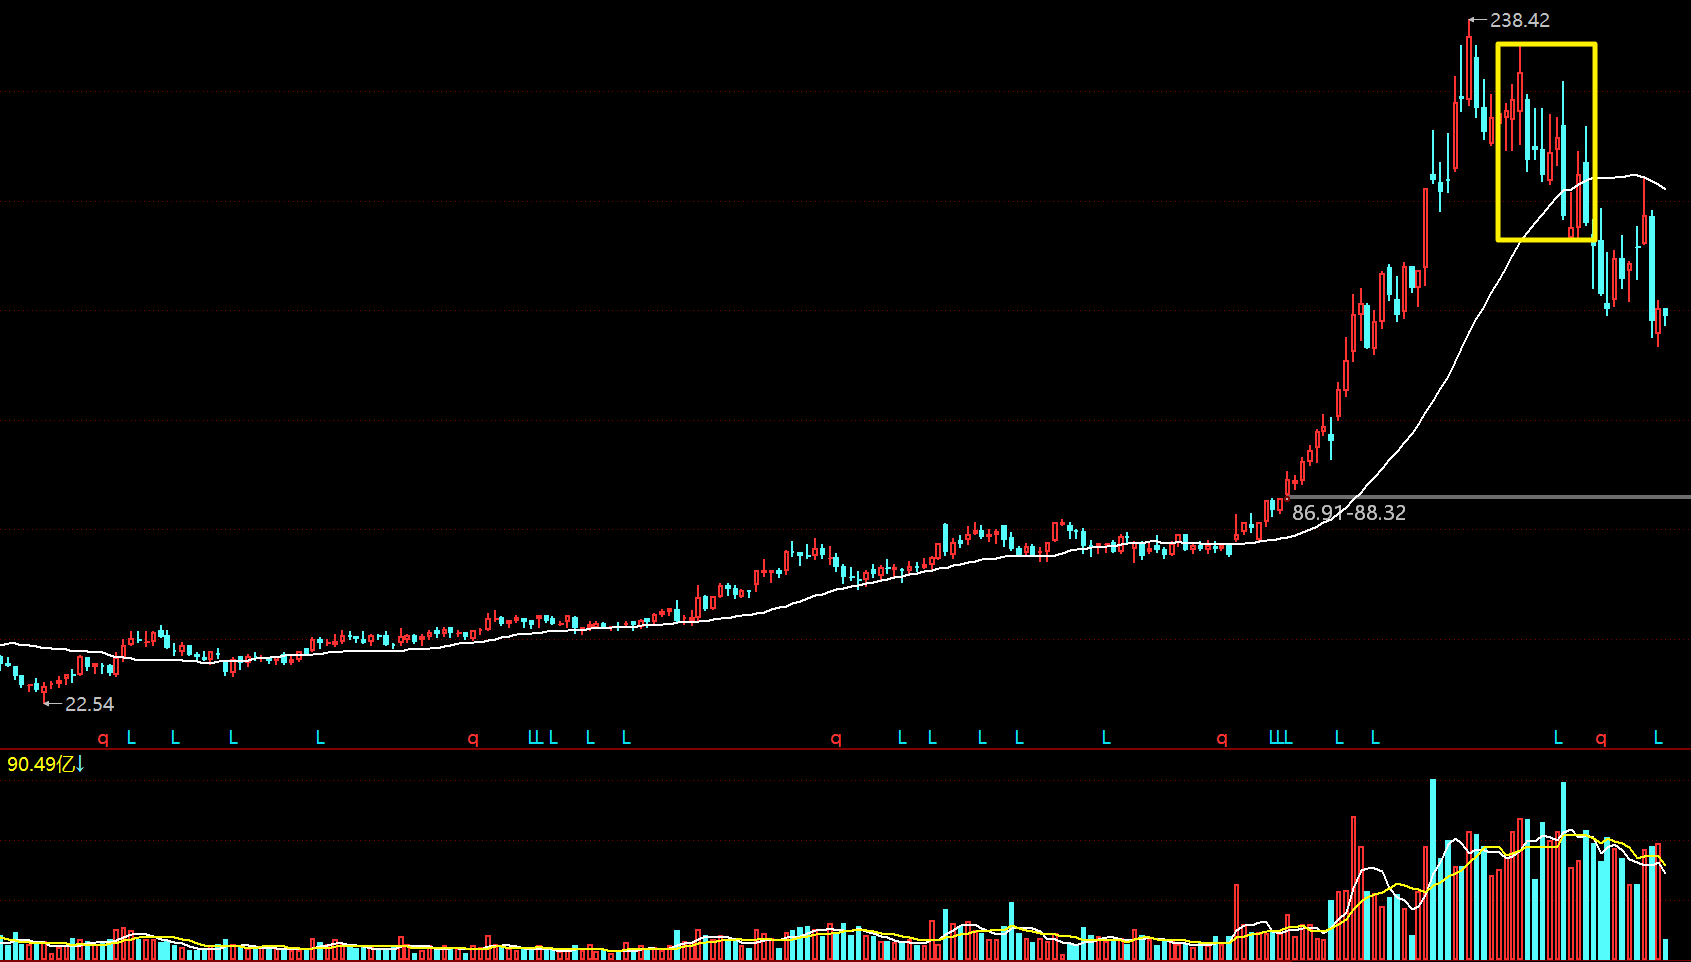
高盛、摩根、瑞银以及新加坡主权基金这四家外资巨头,竟然不约而同地重仓了一家在短短四年内股价飙升20倍的高位、高价股。然而,这家公司的股价在二季度刚被外资大举买入后,三季度便遭遇了20%的大幅回调,这无疑给这些外资巨头带来了不小的挑战。
具体来看,高盛新进了1066万股,按照该公司当时145元的股价计算,持股市值高达15亿元人民币。而
摩根斯坦利也不甘示弱,新进了925万股,持股市值达到13亿元;瑞银同样新进了898万股,持股市值也是13亿元。
新加坡主权基金虽然新进的股数较少,为393万股,但持股市值也超过了5亿元。
这四家外资合计持股市值超过了46亿元,无疑成为了该公司前十大流通股东中,外资持股市值最大的A股代表。
那么,这家公司究竟有何过人之处,能够吸引如此多的外资巨头集体重仓呢?
原来,该公司主要从事输配电设备及其核心零部件的研发、生产和销售。
其中,开关类业务是公司的核心业务之一,营收占比高达40%,毛利率也达到了39%,利润占比更是超过了五成。而变压器业务则营收占比20%,毛利率36%,利润占比2.5成,这两项业务共同构成了公司的核心利润来源。
值得一提的是,该公司还是国内民营输配电设备领域的龙头企业,是业内少数几家同时具备电力系统一次设备、二次设备、储能及电能量治理相关设备研发、制造和解决方案能力的企业之一。
此外,该公司还拥有超级电容、储能、芯片、特高压、智能电网等多个热门概念,这无疑为其增添了更多的市场关注度和投资价值。
那么,这家公司的实际财务经营状况又如何呢?
首先,从收益性角度来看,
该公司的净利润自2018年以来已经连续8年保持增长态势,从最初的2亿多元增至如今的31亿元,增幅高达15倍以上。而公司的营收更是从2014年的36亿元增至2025年预计的215亿元,
实现了连续12年的营收增长佳绩。
再来看公司的经营现金流情况,
该公司同样表现出色,实现了连续11年的经营现金流净流入,且整体随着营收、利润的增长而稳步增长,这充分显示了公司良好的盈利能力和稳健的财务状况。
这家公司就是备受瞩目的思源电气。之所以会有四家外资巨头集体重仓,且有三家重仓金额超过10亿元,
一方面是因为该公司作为电网设备行业的龙头企业,而算力的尽头是电力,电力的核心在于电网设备。该公司营收的第一大区域来自海外,有望充分受益海外算力电网的快速发展。另一方面,则是因为该公司本身质地优良,收益、成长、现金流表现均十分出色,完全符合外资价值投资的筛选标准。
不过,值得注意的是,尽管该公司是一家优质企业,但好公司也需要有好价格。该公司股价在过去一年中涨幅巨大,即便四大外资集体重仓,也未能改变其股价的下降趋势。未来何时能够止跌企稳,仍存在较大的不确定性。


