
九识智能周清深度解析:无人物流车价格战不可避免,路权开放或催生百万辆级市场
2026-09-25 09:28:14未知 作者:徽声在线
每经记者:刘曦 徽声在线编辑:裴健如
“无人物流车领域注定会迎来价格战,这是行业发展的必然趋势。”近日,九识智能联合创始人兼CCO周清在接受《每日经济新闻》记者专访时明确指出,随着L4级无人物流车赛道竞争加剧,价格竞争已成为无法回避的现实。但他同时强调,单纯通过压缩生产端利润来争夺市场份额的模式难以持续,企业需要寻找更健康的竞争路径。
当前,无人物流车正成为L4自动驾驶技术商业化落地的先锋场景。根据艾瑞咨询最新报告,2025年中国无人城配车销量预计达2.2万辆,2026年将激增至8.9万辆,到2030年更有望突破150万辆大关。这一增长轨迹反映出市场对自动化配送解决方案的强劲需求。
由中国互联网协会数智出行工作委员会等机构联合发布的《中国城市交通数智化发展报告(2025-2026)》进一步预测,2026年中国无人配送物流行业市场规模将突破250亿元,同比增长47.1%,届时市场累计出货量将达到15万辆。这些数据表明,无人物流车正在从概念验证阶段迈向规模化商用阶段。
图片来源:每经记者 刘曦 摄
市场蛋糕的快速膨胀吸引了多元化参与者入局。除九识智能、新石器、白犀牛等专注无人配送的企业外,东风、长安等传统车企也纷纷布局该领域。京东物流采用“自研+采购”双轮驱动模式,轻舟智航、佑驾创新、地平线等自动驾驶技术公司则通过技术赋能方式切入市场,形成多层次竞争格局。
“相比Robotaxi,L4级无人物流车在城市内部低速配送场景中具有更强的商业化可行性。”轻舟智航联合创始人于骞分析指出,中国物流成本占GDP比重长期高于发达国家水平,通过自动驾驶技术提升配送效率、降低人力成本,为无人物流车创造了广阔的市场空间。特别是在“最后一公里”配送环节,无人车能够有效解决人力短缺和配送时效性矛盾。
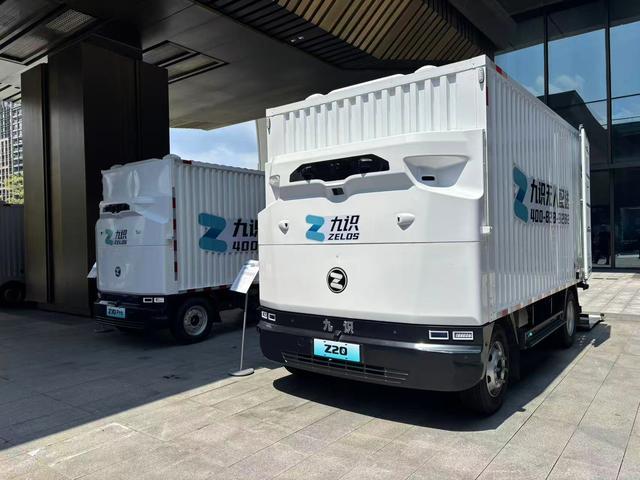
在行业规模扩张的同时,竞争维度也在发生深刻变化。九识智能近期推出“九识租车”业务并开放城市无人运力加盟,标志着其商业模式从单纯车辆销售向运力服务转型。公司同步推出的Zelos Inside技术赋能模式,通过向合作伙伴输出全栈自动驾驶系统方案,构建起“硬件+软件+服务”的生态体系。这种多维度的业务布局旨在建立差异化竞争优势。
针对商业模式调整,周清解释道:“过去我们主要采用整车销售和长期租赁模式,但随着竞争加剧,必须提供更灵活的解决方案。现在客户可以按年、按月、按天甚至按小时租赁无人车,这种分时租赁模式能够更好匹配碎片化配送需求。”这种服务模式的创新,本质上是对物流行业运力供需关系的重新匹配。
九识智能的下一步战略规划显示,公司致力于打造无人运力车队运营平台。通过整合零散运输需求与计划性物流订单,构建覆盖全场景的配送网络。在运营端采取直营与加盟结合的方式,计划在不同城市快速铺开运力服务网络,形成规模化运营效应。
“我们提供的不是简单的车辆租赁,而是完整的运力解决方案。”周清强调,未来运力服务将成为公司核心业务板块,其收入占比将逐步超越传统车辆销售。这种转型反映了行业从产品竞争向服务竞争的深层演变。
九识副总裁薛亚鹏透露,除现有业务外,公司还将通过Zelos Inside模式将AI能力适配至不同主机厂和应用场景。同时开放车队管理系统和运营经验,帮助合作伙伴快速建立无人配送能力。“这次发布的不是单一业务,而是完整的商业模式组合,标志着九识进入第二增长阶段。”薛亚鹏表示。
尽管业务模式向服务端延伸,但价格因素仍不容忽视。周清坦言:“在更多企业进入市场的情况下,价格战不可避免。”不过他指出,对于大型物流企业而言,技术成熟度、产品稳定性、规模化交付能力等综合指标,往往比单纯价格更具决策影响力。这要求企业在成本控制与技术创新之间找到平衡点。
路权政策被视为影响行业发展的关键变量。周清透露,目前九识无人车运营规模已达3万辆。基于现有路权条件,公司预计明年车辆规模将增至5万辆,2026年达到8万辆。“但如果路权进一步放开,比如允许在更多时段和路段运营,市场规模完全可能突破百万辆级。”他分析称,路权开放程度直接决定了无人配送车的运营效率和商业价值。
图片来源:九识智能官微
曲越川补充指出,合规体系建设是行业健康发展的基石。目前广州等城市已通过地方政策推动无人车从测试向商业化运营过渡,国家层面也在加快制定相关法规标准。“我们期待看到更完善的自动驾驶立法体系,特别是针对无人车安全的专项法规。”他认为,清晰的政策框架将为企业创新提供保障,加速行业成熟进程。
随着技术迭代和政策完善,无人物流车正在重塑城市配送格局。这场变革不仅涉及技术突破,更关乎商业模式的创新与生态体系的构建。在价格竞争与服务升级的双重驱动下,行业将迎来更激烈的洗牌,最终形成少数头部企业主导的市场格局。


