
理想汽车马赫芯片、碳化硅模组外供计划曝光,能否开辟新增长路径?
2026-09-24 04:57:55未知 作者:徽声在线
理想汽车正积极探索将自主研发的核心技术推向更广阔的市场领域。
近期,有可靠消息指出,理想汽车已正式启动马赫芯片、碳化硅模组等关键技术产品的对外供应计划,并考虑将部分业务通过拆分方式引入外部战略投资,不过,自研电池项目目前并未纳入外供计划之中。
针对这一消息,《徽声在线》记者第一时间向理想汽车方面进行了求证,但截至发稿时,尚未获得官方置评。
马赫芯片领衔,碳化硅模组亦现外供苗头
实际上,理想汽车技术外供的布局早已悄然展开。今年7月13日,芯创智核(上海)科技正式成立,这家由上海理想汽车科技全资控股的新公司,其经营范围广泛覆盖集成电路芯片设计及服务、集成电路芯片及产品销售等多个领域,为理想汽车芯片业务的独立运营和外部客户对接奠定了坚实的组织基础。
早在今年6月,理想汽车CTO谢炎在接受采访时便曾透露,公司不排除将自研芯片对外供应的可能性。他表示,已有多家机器人企业对理想芯片表现出浓厚兴趣。一旦内部应用验证成熟,工具链完善后,外供计划将顺理成章地推进。
理想汽车董事长兼CEO李想也在今年5月的一档播客节目中提及,此前离职创业的老同事曾向他提出能否获得马赫M100芯片供应的请求,这进一步印证了理想芯片外供的潜在市场。
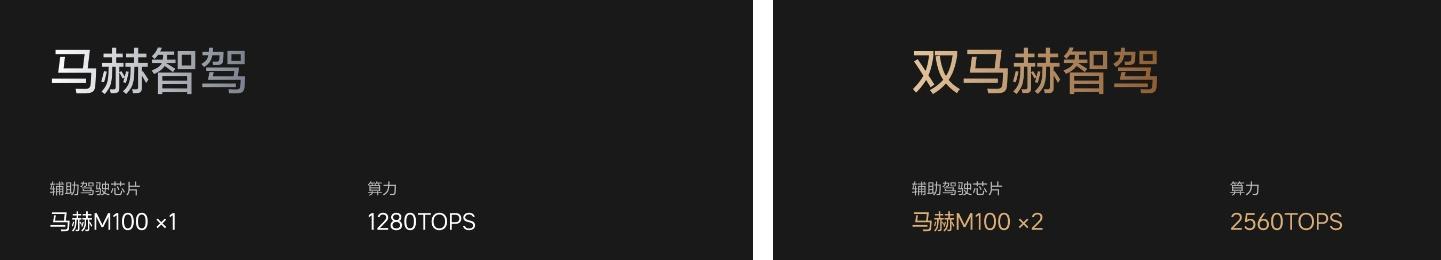
图片来源:理想汽车官网
相较于马赫芯片,理想汽车在碳化硅领域的布局则更为深远。早在2022年,理想便与湖南三安半导体携手,共同出资成立了苏州斯科半导体,专注于车规级碳化硅功率模组的研发和生产。这类产品作为电驱动系统的核心部件,对于理想布局800V高压平台具有举足轻重的意义。
斯科半导体面向外部市场的意向,已在其公开推介中显露无遗。今年6月,全球xEV驱动系统技术暨产业大会发布的展商介绍中明确指出,斯科半导体“同时服务于整车OEM和TIER1厂家”,即整车制造商和一级供应商。其首条年产40万套全桥模组的产线已正式投入量产,截至今年5月中旬,累计出货量已超过15万套。
此外,公开展商资料还显示,斯科半导体在量产产品之外,仍在积极开发不同规格的主驱碳化硅功率模块,其中一款特别强调了标准接口与更小尺寸的设计,以满足不同客户的需求。
业内人士分析认为,这或许意味着斯科半导体已经在向行业展示其强大的产品供货能力,尽管相关资料中并未披露具体的外部客户信息。
同行技术合作已初见成效,为理想提供借鉴
在技术商业化探索的道路上,理想汽车的盈利表现仍有待进一步提升。
根据财报数据显示,2026年第二季度,理想汽车实现营收约257亿元,整体毛利率为11.0%,汽车销售毛利率为9.4%,均低于上年同期水平。
图片来源:每经记者 张建 摄(资料图)
有分析人士指出,对于理想汽车而言,技术外供的商业价值在于能够让更多客户分担研发及制造投入,从而提高已有技术和产能的回报率。然而,零部件销售仍需承担生产、适配与交付等成本,不能直接套用技术授权业务的利润水平。
相比之下,同行的探索已经为理想提供了有益的参照。以小鹏汽车为例,其与大众的合作涵盖了车型开发和电子电气架构等多个领域。今年3月,双方联合开发的首款车型正式下线。2026年第二季度,小鹏服务及其他收入约27亿元,同比增长高达93.9%,该业务毛利率更是达到了75.1%。小鹏解释称,这一增长主要得益于技术研发服务项目达成关键里程碑,以及零部件和配件销售的增加。这一业务对综合毛利率形成了有力支撑,但其收入并不能全部视为技术授权所得。
零跑汽车也在积极推进联合开发与平台授权业务。2025年3月,红旗G117产品整车联合开发及平台许可费技术采购成交,成交方为零跑汽车。同年,零跑服务及其他销售收入达到了27.2亿元,同比增长413.2%,但其中亦包含了碳积分等收入,不能全部归因于技术输出。
从同行的实践来看,自研能力确实可以转化为新的经营收入,但理想汽车仍需跨越客户验证、技术适配及交付服务等重重门槛。对于同时参与整车竞争的供应商而言,如何保护客户商业信息、保障供货独立性,也将成为影响采购决策的重要因素。
在业内人士看来,“卖技术”能否成为理想汽车的新增长来源,最终取决于外供意向能否转化为持续订单,以及扣除制造和服务成本后,能够留下多少利润空间。


