
显示器市场迎来涨价潮:核心部件成本激增推高终端价格
2026-09-24 04:39:14未知 作者:徽声在线
进入2026年,由AI算力需求激增引发的存储芯片涨价潮持续蔓延。在内存、固态硬盘价格节节攀升的背景下,涨价压力正沿着产业链向下游传导——显示器市场也显现出明显的价格上扬趋势。
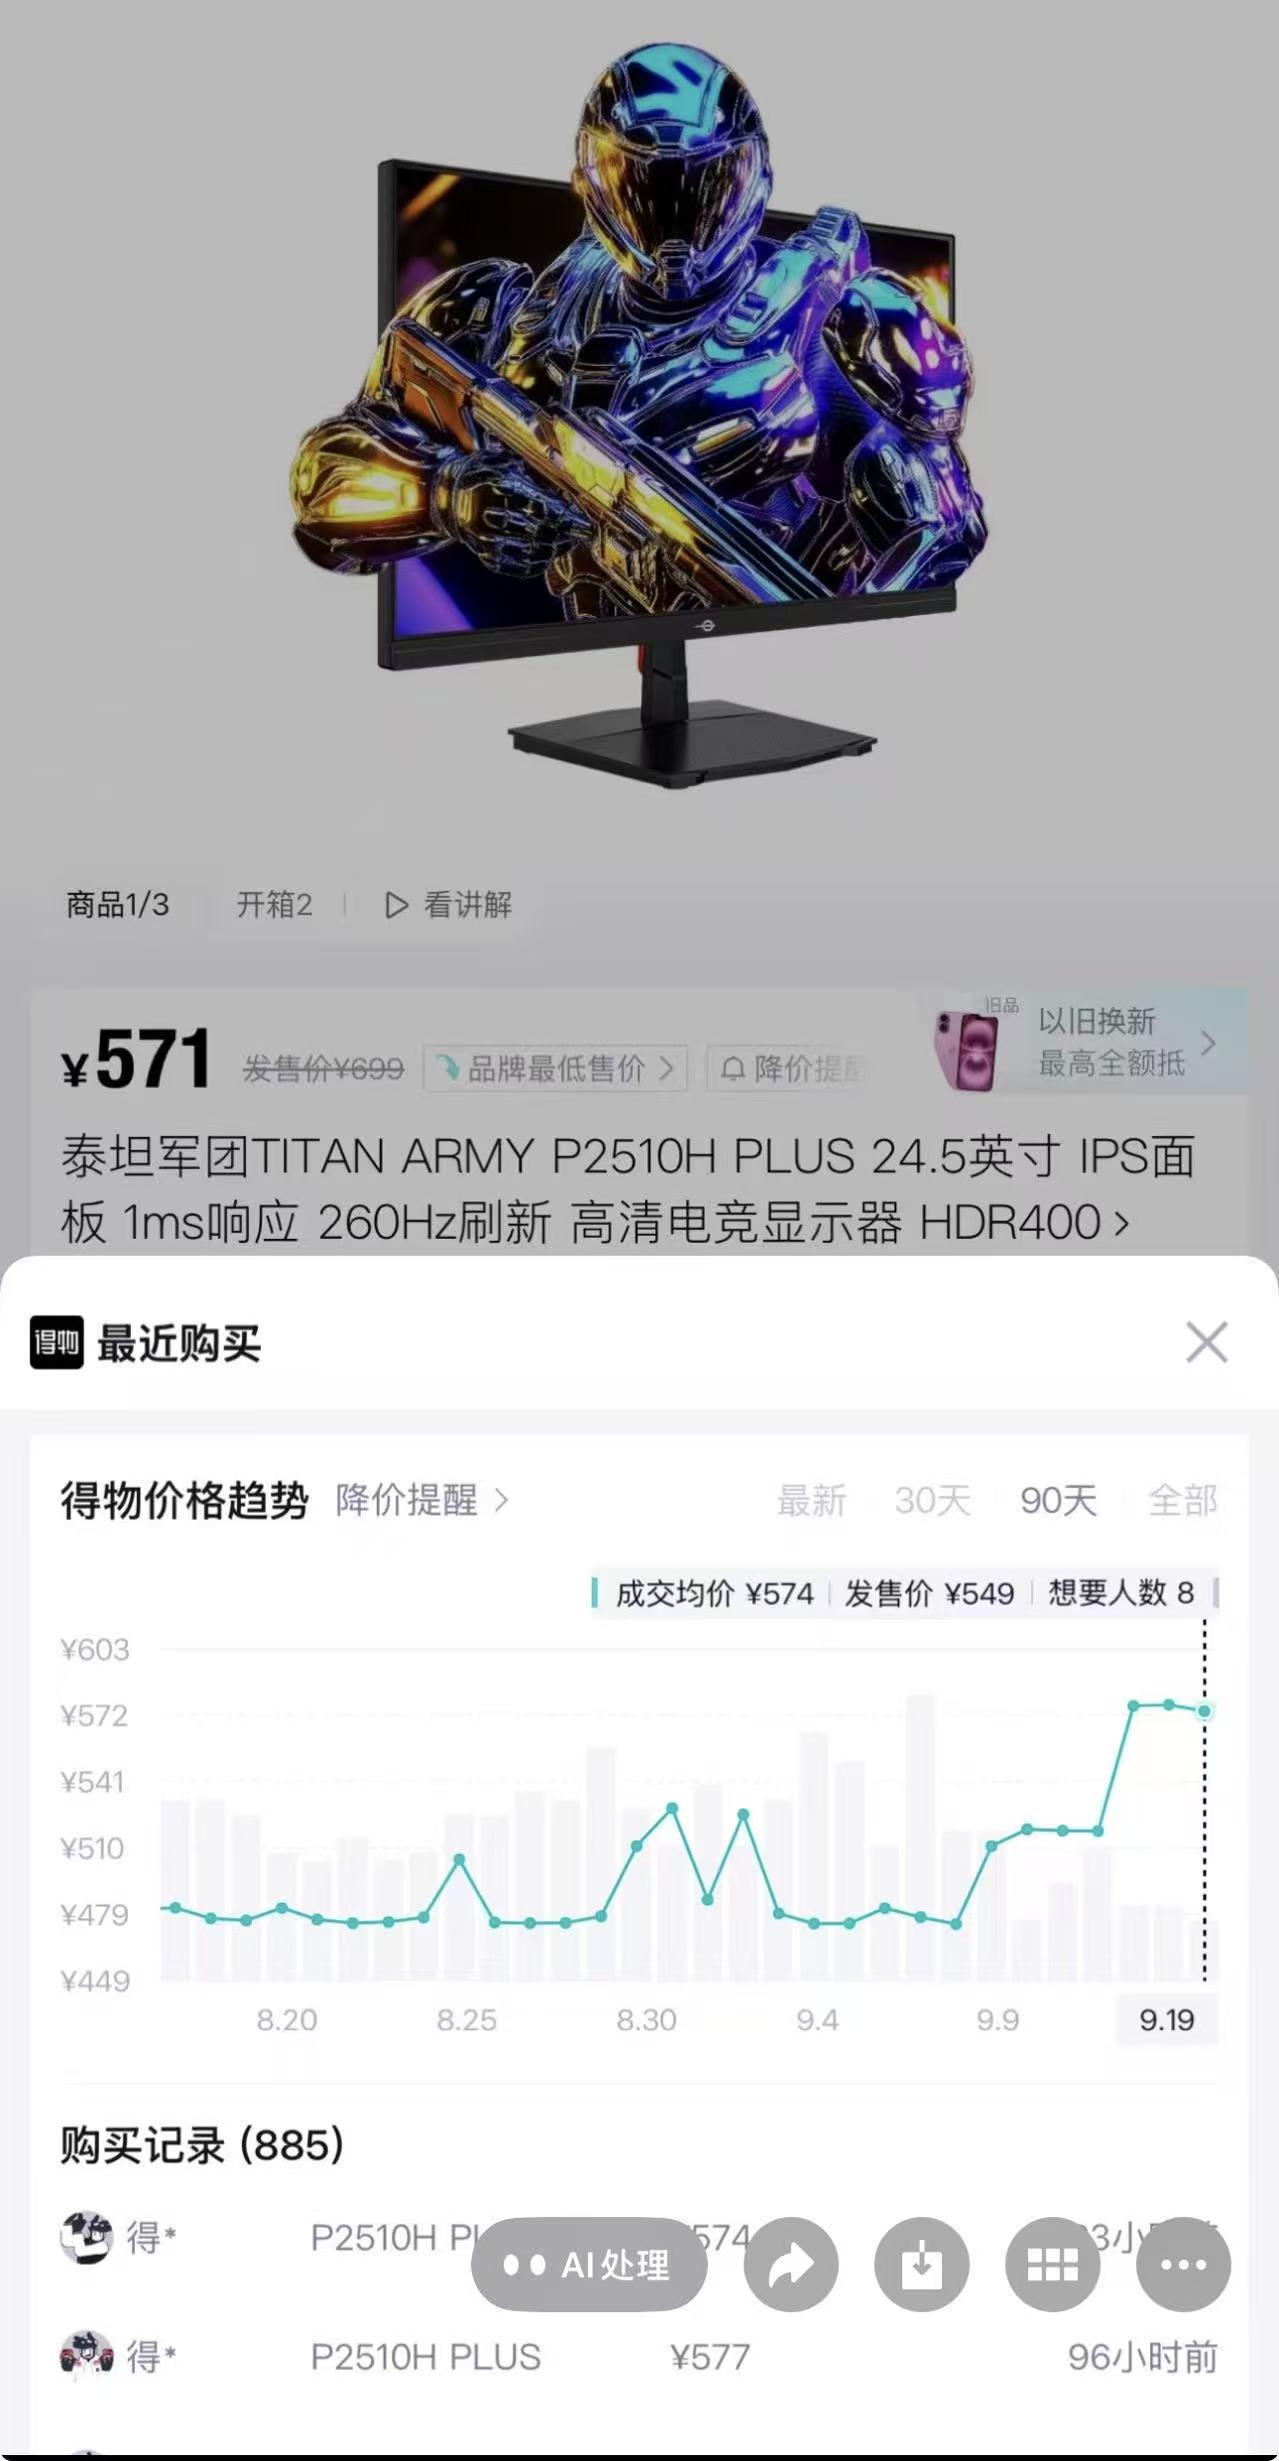
9月20日,徽声在线记者通过得物APP追踪发现,泰坦军团某型号显示器近90天价格轨迹呈现显著波动:从482元起步,历经三次调价后攀升至547元,累计涨幅达65元,折合年化涨幅约13.49%。这一数据直观反映出市场供需关系的微妙变化。
[附得物APP价格走势截图]
在主流电商平台京东,价格波动同样显著。以KTC某款27英寸显示屏为例,慢慢买APP的历史数据显示:该产品于8月20日创下1064.34元的近60日最低价,随后在9月10日启动涨价通道,截至监测日已涨至1199.7元,涨幅达12.7%。
针对价格波动,KTC京东旗舰店客服向徽声在线解释:"产品定价受促销活动强度和市场供需动态双重影响,近期确实出现部分型号价格调整,建议消费者关注官方优惠节点。"
洛图科技(RUNTO)最新监测报告揭示更深层市场变化:2026年8月电竞显示器线上市场均价攀升至1168元,较去年同期上涨7.0%。值得关注的是,这已是该品类连续第三个季度保持5%以上的价格增幅。
产业分析师指出,本轮涨价潮的本质是全产业链成本传导机制。从驱动芯片到背光模组,从电源元器件到PCB主板,核心部件价格普遍上涨15%-30%,直接推高制造商的物料成本。某面板厂负责人透露:"仅IGZO背板材料价格就较年初上涨22%,直接导致每台显示器成本增加40-60元。"
这种成本压力在头部品牌表现尤为明显。8月14日,KTC官方发布《产品价格调整说明》坦陈:"受核心元器件持续涨价影响,生产线成本已突破可控范围,预计第四季度将启动全线产品价格上调机制。"
该公告特别提醒消费者:"当前定价窗口期仍保持较高性价比,建议有明确购机需求的用户把握时机。"数据显示,KTC某型号显示器在价格调整前夜出现销量激增,单日出货量突破5000台,较平日增长300%。
内存硬盘市场的涨价风暴更为猛烈。据每日经济新闻此前报道,杭州百脑汇经销商反映:1TB固态硬盘价格已从500元飙升至1000元,PS5专用8TB固态硬盘售价逼近2万元,相当于三台PS5 Pro主机的价格。部分经销商表示:"现在进货都提心吊胆,生怕价格一夜变天。"
徽声在线调查发现,这轮涨价潮的根源在于AI算力革命引发的存储芯片结构性短缺。虽然显示器本身不属于存储密集型产品,但其控制板、接口芯片等关键部件同样依赖半导体产能,整体行业采购成本同步上升10%-15%。
价格传导链条在2025年9月正式启动。当时闪迪(SanDisk)率先宣布全渠道闪存产品涨价超10%,拉开行业调价序幕。随后美光科技采取更激进策略,暂停所有DDR4/DDR5内存报价,协议客户价格体系全面重构。
当前全球存储市场呈现典型供需失衡特征。TrendForce集邦咨询最新报告显示:2026年上半年NOR Flash合约价累计涨幅达100%-120%,SLC NAND涨幅更突破130%-150%;下半年供需缺口仍未缓解,预计两类产品再涨60%-75%。通用型TLC NAND二季度合约价环比暴涨70%-75%,DRAM涨幅达58%-63%,创15年来单季最高纪录。
这种异常波动源于产业格局的深度调整。三星、SK海力士等四大原厂将60%以上成熟制程产能转向AI服务器所需的HBM内存和高层数3D NAND,导致消费级SSD产能被压缩40%以上。某存储芯片代理商透露:"现在消费级产品订单满足率不足65%,交货周期延长至12周以上。"
需求端同样呈现结构性变化。OpenAI、亚马逊等科技巨头为训练大模型持续锁定长单,单台AI服务器存储配置从传统数TB扩容至百TB级别。这种企业级采购狂潮直接消耗掉80%以上现货库存,消费电子领域只能承受剩余产能的溢价成本。
摩根士丹利在2026年6月发布的《Chipflation–Navigating A Memory Crisis》研报中,首次提出"芯片通胀"概念。报告指出:"AI正在重塑存储产业价值体系,DRAM、HBM等资源从普通元器件升级为算力战略资源,价格上行周期可能延续至2027年。"
高盛最新报告则从量化角度印证这种判断:2026年全球DRAM供应缺口将达4.9%,NAND缺口4.2%,供需失衡程度创15年新高。这种结构性短缺预计将持续至2027年第三季度,期间存储产品价格年均涨幅可能维持在15%-20%区间。


