
民营火箭48小时两连发!中国卫星互联网建设突破运力瓶颈
2026-09-23 21:42:59未知 作者:徽声在线
卫星产业领域近日迎来重大突破——9月15日,蓝箭航天自主研发的朱雀二号改进型遥七运载火箭以一箭十星方式成功将千帆极轨19组10颗卫星精准送入900公里预定轨道;仅隔12小时后的9月16日,东方空间引力一号遥三火箭在东海海域实施海上发射,将8颗千帆组网卫星与1颗EUHT技术试验卫星送入800公里轨道,创造了中国民营火箭连续发射间隔最短纪录。
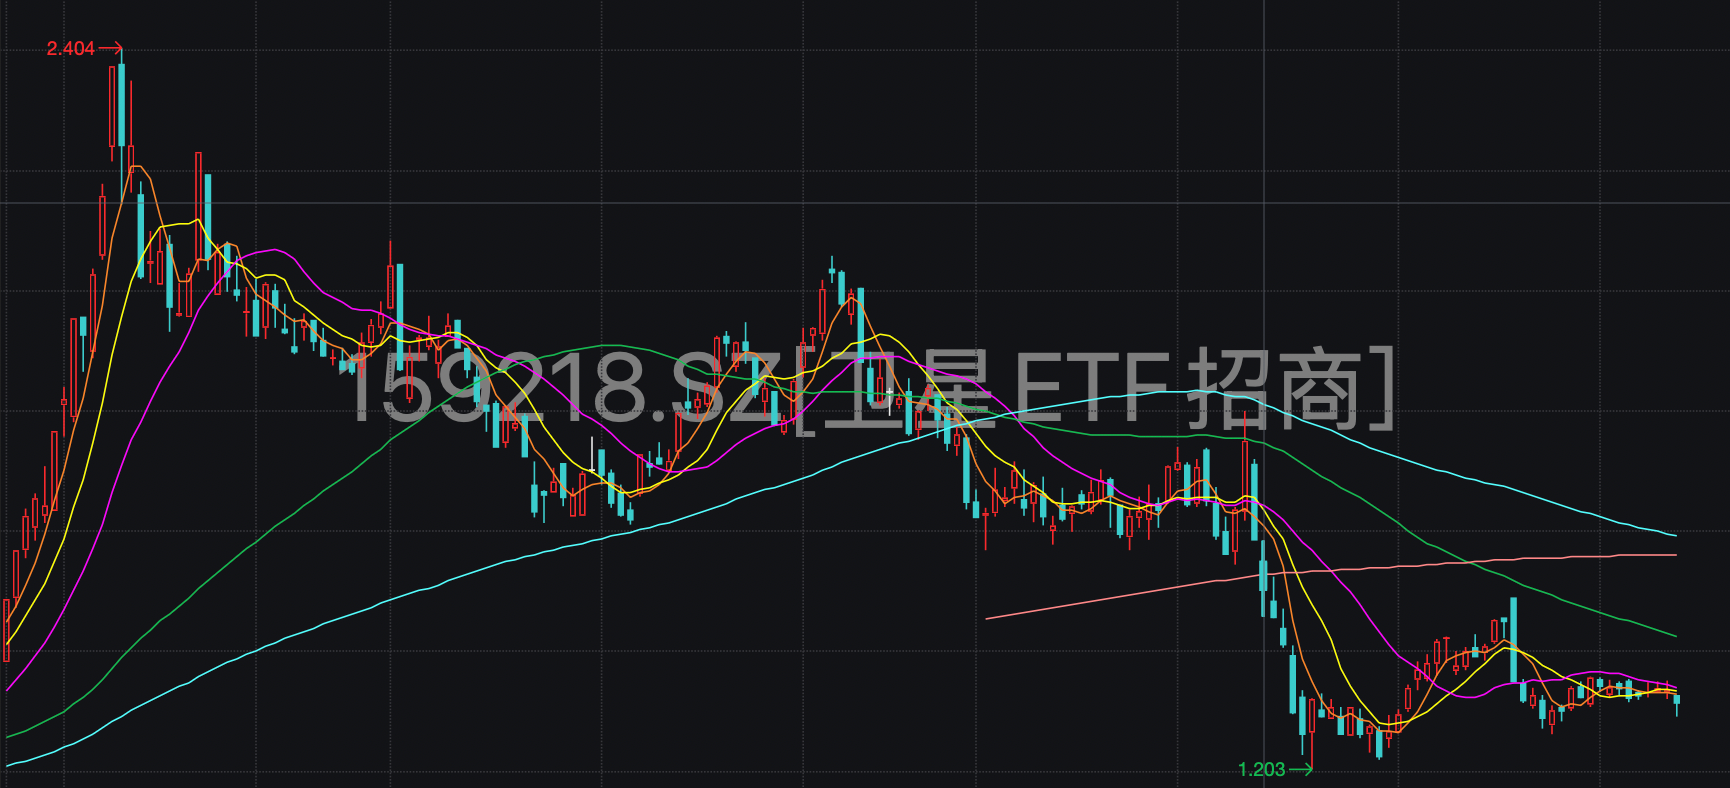
受宏观经济环境影响,今年以来卫星板块指数呈现震荡下行态势,但近期技术面出现积极变化,指数转入窄幅横盘整理阶段,下跌动能明显衰减。据徽声在线统计,卫星ETF招商(159218)近30日累计跌幅仅3.02%,显示下方支撑力度较强。此次民营火箭连续成功发射,有望成为板块估值修复的重要催化剂。
这两次发射任务具有里程碑意义,标志着中国民营商业航天正式承担起大型低轨卫星互联网星座组网重任。此前民营火箭在千帆星座建设中主要承担技术验证任务,如今年6月朱雀二号遥六发射的手机直连试验星仍属单星验证阶段。此次发射后,"国家队主导+商业队补充"的协同发展模式正式落地,民营火箭的工程可靠性、发射组织能力和批量交付能力通过实战检验,被纳入国家卫星互联网建设的核心运力供给体系。
运力瓶颈加速突破
运力短缺始终是制约我国低轨星座建设的核心矛盾。截至目前,千帆星座在轨卫星数量达256颗,按照年底前完成324颗组网目标计算,剩余4个月需完成68颗卫星发射。为保障建设进度,千帆星座已于今年8月启动总额超7亿元的火箭发射服务招标,明确要求投标型号具备一箭18星发射能力。蓝箭航天朱雀三号、中科宇航力箭二号等新一代运载火箭均已提交投标方案。与此同时,星河动力智神星一号、天兵科技天龙三号、星际荣耀双曲线三号等民营火箭型号正加速研制,预计2025年将形成年发射能力超200颗的运力储备。
运力供给多元化直接推动下游应用爆发。引力一号遥三火箭此次发射净载荷重量达3.2吨,刷新中国海上发射载荷重量纪录,同时创造全球首次海上机动发射低轨宽带互联网星座组网任务纪录。该箭型已形成标准化发射流程,保持每60天实施一次发射的稳定节奏,是目前全球运载能力最强的固体运载火箭。朱雀二号改进型通过液氧甲烷动力系统优化,将两次发射间隔从45天压缩至26天,验证了高密度发射的组织保障能力。据测算,2025年我国低轨卫星发射需求将突破500颗,现有运力储备仍存在较大缺口。
需求爆发与资本涌入形成双重驱动
需求侧呈现爆发式增长态势。手机直连卫星技术正从应急通信向日常消费领域渗透,2026年被业界普遍视为规模化商用元年。工信部已向三大运营商颁发卫星移动通信业务经营许可,华为Mate 80系列、Pura 80 Pro等旗舰机型实现天通卫星、北斗短报文与低轨卫星三网融合。据徽声在线统计,主流手机厂商已推出37款支持卫星通信的机型,累计销量突破2400万台。技术突破方面,今年6月垣信卫星完成全球首例无改造存量商用手机直连卫星语音通话测试,千帆星座试验星也完成在轨验证,为2025年实现全星座手机直连功能奠定基础。
资本市场对商业航天热情高涨。2026年上半年,商业航天领域一级市场融资总额达127.9亿元,同比增长273%,创历史新高。星际荣耀完成D++轮50.37亿元融资,刷新国内民营火箭单笔融资纪录;长光卫星完成近50亿元股权融资;航天驭星D轮系列融资累计近20亿元;东方空间完成Pre-C及C轮融资。IPO进程方面,已有12家企业进入辅导或申报阶段,其中蓝箭航天拟募资75亿元,中科宇航、微纳星空分别拟募资41.8亿元和50亿元,预计2026-2027年将迎来商业航天企业集中上市潮。
政策层面持续加码支持。"十五五"规划明确将航空航天确立为新兴支柱产业,工信部提出构建高中低轨卫星协同发展体系,重点提升低轨卫星互联网组网服务能力。政策导向已从前期技术探索转向规模化应用推广。中金公司研报指出,商业航天板块具备政策强支持、中美产业共振、技术突破加速三重利好;中信建投认为,卫星互联网已进入高密度发射期,建议重点关注上游卫星制造与火箭发射环节投资机会。
卫星制造+发射环节权重占比超五成
卫星ETF招商(159218)紧密跟踪中证卫星产业指数,该指数选取不超过50只业务涉及卫星制造、发射服务、地面设备、导航定位、卫星通信及其他技术研发应用的上市公司证券。指数编制特别强化产业链上游权重,卫星制造与发射服务领域合计权重不低于50%,精准匹配当前产业发展阶段特征。据徽声在线测算,2025年我国卫星制造市场规模将达480亿元,火箭发射服务市场规模突破260亿元,上游环节占全产业链比重超过55%。


