
理想汽车马赫芯片、碳化硅模组外供战略启动,能否开辟新增长路径?
2026-09-23 03:14:14未知 作者:徽声在线
理想汽车正积极探索将自主研发的核心技术推向更广阔的市场领域。
最新消息显示,理想汽车已正式启动马赫芯片、碳化硅功率模组等关键技术产品的对外供应战略,部分业务板块正考虑通过独立拆分并引入外部战略投资者的方式加速发展,不过,自研电池技术目前并未纳入外供计划之中。
针对这一市场传闻,《徽声在线》记者第一时间向理想汽车官方求证,但截至发稿时,尚未收到官方正式回应。
马赫芯片领衔,碳化硅模组紧随其后
事实上,理想汽车技术外供的布局早已悄然展开。今年7月13日,芯创智核(上海)科技有限公司正式成立,该公司由上海理想汽车科技有限公司全资控股,业务范围广泛覆盖集成电路芯片的设计、销售及相关服务,为理想汽车芯片业务的独立运营及外部客户对接奠定了坚实的组织基础。
早在今年6月,理想汽车CTO谢炎在接受媒体采访时便曾透露,公司不排除将自研芯片对外供应的可能性。他表示,已有多家机器人企业表达了对理想芯片的浓厚兴趣,并期待能够开展合作。一旦内部应用验证完成,工具链完善,外供计划将自然水到渠成。
理想汽车董事长兼CEO李想也在今年5月的一档播客节目中提及,此前离职创业的老同事曾向他提出能否获得马赫M100芯片供应的请求,这进一步印证了理想汽车技术外供的市场潜力。
图片来源:理想汽车官网
相较于马赫芯片,理想汽车在碳化硅领域的布局更为深入且早。2022年,理想汽车与湖南三安半导体携手成立苏州斯科半导体有限公司,专注于车规级碳化硅功率模组的研发与生产。这类产品作为电驱动系统的核心部件,对于理想汽车布局800V高压平台具有至关重要的意义。
斯科半导体的市场拓展意向已在其公开推介中显露无遗。今年6月,全球xEV驱动系统技术暨产业大会发布的展商介绍中明确指出,斯科半导体“同时服务于整车OEM和TIER1厂家”,即整车制造商和一级供应商。其首条年产40万套全桥模组的产线已顺利投入量产,截至今年5月中旬,累计出货量已超过15万套,市场反响热烈。
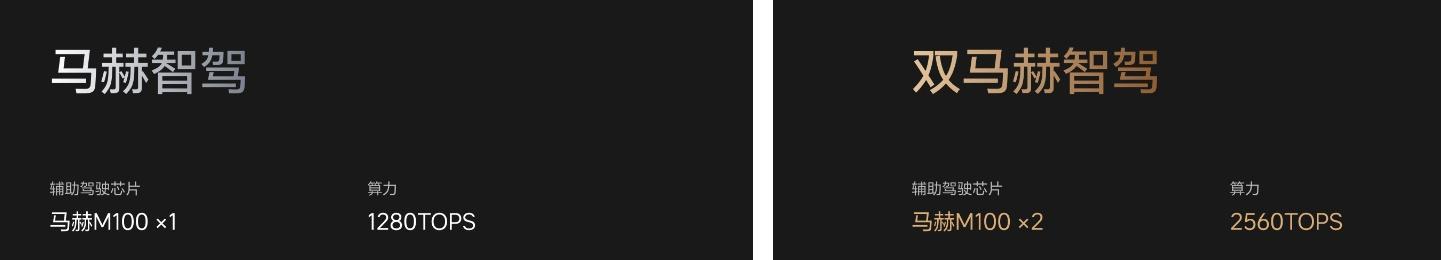
另一份公开展商资料显示,斯科半导体在量产产品之外,还在积极开发不同规格的主驱碳化硅功率模块,其中一款特别强调了标准接口与更小尺寸的设计,以满足市场的多元化需求。
业内专家分析认为,这或许意味着斯科半导体已在积极向行业展示其产品实力与供货能力,尽管目前尚未披露具体的外部客户信息。
同行技术合作已初见成效
在技术商业化探索的道路上,理想汽车的盈利表现仍有待进一步提升。
根据最新财报数据,2026年第二季度,理想汽车实现营收约257亿元,整体毛利率为11.0%,汽车销售毛利率为9.4%,均低于上年同期水平。
图片来源:每经记者 张建 摄(资料图)
有市场分析人士指出,对于理想汽车而言,技术外供的商业价值在于能够通过让更多客户分担研发及制造投入,从而提高已有技术和产能的回报率。然而,零部件销售仍需承担生产、适配与交付等成本,因此不能直接套用技术授权业务的利润水平来衡量。
相比之下,同行的探索已为理想汽车提供了有益的参照。以小鹏汽车为例,其与大众汽车的合作涵盖了车型开发和电子电气架构等多个领域。今年3月,双方联合开发的首款车型正式下线。根据2026年第二季度财报,小鹏汽车服务及其他收入约27亿元,同比增长高达93.9%,该业务毛利率更是达到了75.1%。小鹏汽车解释称,这一增长主要得益于技术研发服务项目达成关键里程碑,以及零部件和配件销售的增加。这一业务对综合毛利率形成了有力支撑,但其收入并不能全部视为技术授权所得。
零跑汽车也在积极推进联合开发与平台授权战略。2025年3月,红旗G117产品整车联合开发及平台许可费技术采购项目成功落地,成交方为零跑汽车。同年,零跑汽车服务及其他销售收入达到27.2亿元,同比增长413.2%,尽管其中包含了碳积分等收入,但技术输出的贡献仍不容忽视。
从同行的实践来看,自研能力确实可以转化为新的经营收入来源。然而,理想汽车仍需跨越客户验证、技术适配及交付服务等重重门槛。对于同时参与整车竞争的供应商而言,如何保护客户商业信息、保障供货独立性,也将成为影响采购决策的关键因素。
业内普遍认为,“卖技术”能否成为理想汽车的新增长引擎,最终取决于外供意向能否转化为持续稳定的订单,以及在扣除制造和服务成本后,能够留下多少实实在在的利润。


