
降价四分之一后,国产腔镜机器人迈入“生态竞争”新阶段,创新成本谁承担?
2026-09-23 01:35:24未知 作者:徽声在线
近期,中华医学会外科学分会2026年度学术盛会在北京隆重举行。以影像设备研发著称的联影集团旗下专注于外科业务的子公司联影智融,在此次盛会上首次公开展示了其最新研发的腔镜手术机器人(简称腔镜机器人)uSurg DoctorX,同时,其精心打造的微创外科生态系统也正式揭开神秘面纱。
据徽声在线记者了解,近年来,微创机器人、思哲睿(康多)、威高妙手等国内腔镜机器人领域的领军企业,纷纷突破传统单一设备研发的局限,积极探索并构建覆盖围手术期(即手术前、手术中及手术后的整个过程)的全方位平台。
腔镜机器人全面纳入省级集中采购,无疑成为推动行业变革的重要催化剂。在“优质优价”和“全生命周期管理”成为集采核心评价标准的背景下,“生态化”发展已成为腔镜机器人行业的共同追求。然而,这一趋势能否真正渗透至医疗机构,实现商业价值的转化,仍是一个待解之谜。
腔镜机器人市场风云变幻:上半年中标价骤降四分之一,新玩家不断涌入
9月11日清晨,一位资深外科专家在uSurg DoctorX医生控制台前,熟练地完成了机器人辅助腹腔镜手术的操作演示。床旁机械臂系统精准复刻人手的每一个细微动作,一体化成像系统则实时呈现体膜深处的解剖结构,整个演示过程流畅无阻。
今年7月,联影智融的腔镜机器人uSurg DoctorX正式获得国家药品监督管理局的批准上市。与此同时,腔镜机器人也被全面纳入省级集中采购范围。
自诞生之日起,腔镜机器人便面临着“降价”的严峻考验。根据公开招标数据,2026年上半年,公立医院腔镜机器人的中标均价已从1769万元/台大幅下降至1332万元/台,降幅接近25%。
此外,腔镜机器人市场竞争异常激烈,目前国内已有十余家企业成功获得腹腔内窥镜手术系统的注册认证。
面对降价压力和激烈的市场竞争,以影像技术起家的联影为何选择进军腔镜机器人领域,并采取最为全面的“生态化”发展模式呢?
联影智融微创外科产品业务总经理陈晓明向徽声在线记者透露了一组关键数据:中国拥有近2000家三甲医院,但腔镜机器人的累计装机量却仅有约六七百台,且存在一家医院装机多台的情况。部分医院因缺乏成熟的机器人手术经验,导致开机与运营成本居高不下。
陈晓明指出,腔镜机器人高昂的设备和耗材价格、严格的配置证审批机制以及各地不一的手术收费标准,曾长期制约了腔镜机器人的普及。然而,随着价格的逐步回归合理区间,部分限制条件的放宽以及全国统一收费标准的实施,更多医院将有能力引入这一前沿医疗设备,联影智融也因此看到了更为广阔的市场前景。
此外,集采通知中强调的“优质优价”和“全生命周期成本管理”理念,让陈晓明对行业未来发展充满信心。他认为,这将促使整个行业从“价格竞争”转向“价值竞争”,而智能生态系统的构建将有助于医生更均质、更高效地完成手术,成为行业发展的必然趋势。
从成本管控角度来看,联影智融在高端医疗装备领域已成功验证了核心零部件自主可控与规模效应相结合的策略,能够有效摊薄研发投入。这一经验也将成为公司应对腔镜机器人集采挑战的重要法宝。
生态化发展成趋势,但产品落地与持续运营门槛高企
“智能生态”并非联影智融的独门秘籍,而是腔镜机器人行业的共同发展方向。
何为智能生态?陈晓明以一台复杂的肝脏手术为例进行了解释:术前,医生可利用患者的CT(计算机断层扫描)和磁共振影像进行三维重建和手术预演;术中,系统将重建的三维影像与腔镜下的真实视野实时融合叠加,助力医生精准定位肿瘤并“透视”解剖结构,确保手术安全;术后,手术复盘系统则通过AI(人工智能)技术对手术视频进行智能识别和量化分析,将宝贵经验沉淀为可复用的知识资源。
据徽声在线记者观察,随着集采“优质优价”政策的落地实施,腔镜机器人赛道上的国产厂商纷纷加快“生态化”转型步伐。
与此同时,众多中小企业也纷纷涌入腔镜机器人市场,追逐行业热点。然而,华中科技大学同济医学院附属同济医院胃肠外科主任王桂华对此保持审慎态度。
他认为,腔镜机器人融合了机械工程、人工智能、多种器械、影像技术以及操作和感知归纳技术等多学科知识。虽然这些技术的突破只是时间问题,但如何将它们有机融合到手术机器人的制造中,打造出符合外科医生期待的产品,仍是一道亟待解决的难题。
“并非技术越先进,在中国就越好用;而是最能够本土落地、最符合中国医疗现状和国情的,才能在中国获得广泛应用。”王桂华表示,尽管下场做腔镜机器人的企业众多,但真正能够做好产品、实现顺利落地的却寥寥无几。腔镜机器人赛道或将迎来一次行业性的筛选与沉淀——过去做腹腔镜的企业众多,但经过长期市场检验,能够稳定留下来的,仍然是那些综合实力突出的企业。
王桂华进一步指出,做手术机器人的整机与生态建设涉及机械、算法、影像、临床应用等多个复杂维度,门槛极高。而对于许多中小厂商而言,将某一个核心部件做到极致,成为细分领域的专家,同样是一条充满价值的发展路径。
国产腔镜机器人商业化之路充满挑战,“谁为创新买单”成亟待解决难题
王桂华和陈晓明均认为,微创外科未来的发展目标在于缩小外科医生之间在手术操作上的差异。而人工智能、导航技术与微创外科的深度融合,正是为了实现这一目标。
然而,值得注意的是,腔镜机器人作为微创外科领域的创新产品,其商业化落地过程充满挑战。
回顾腔镜机器人在中国的发展历程,最早应用的是直观复星的达芬奇系列产品。该产品于2008年在中国获批上市后,几乎垄断了国内大部分腔镜机器人市场。直到2022年,国内才陆续有微创机器人的图迈腔镜机器人、思哲睿的康多腔镜机器人SR1000和精锋医疗的多孔腔镜机器人MP1000等产品获批上市。
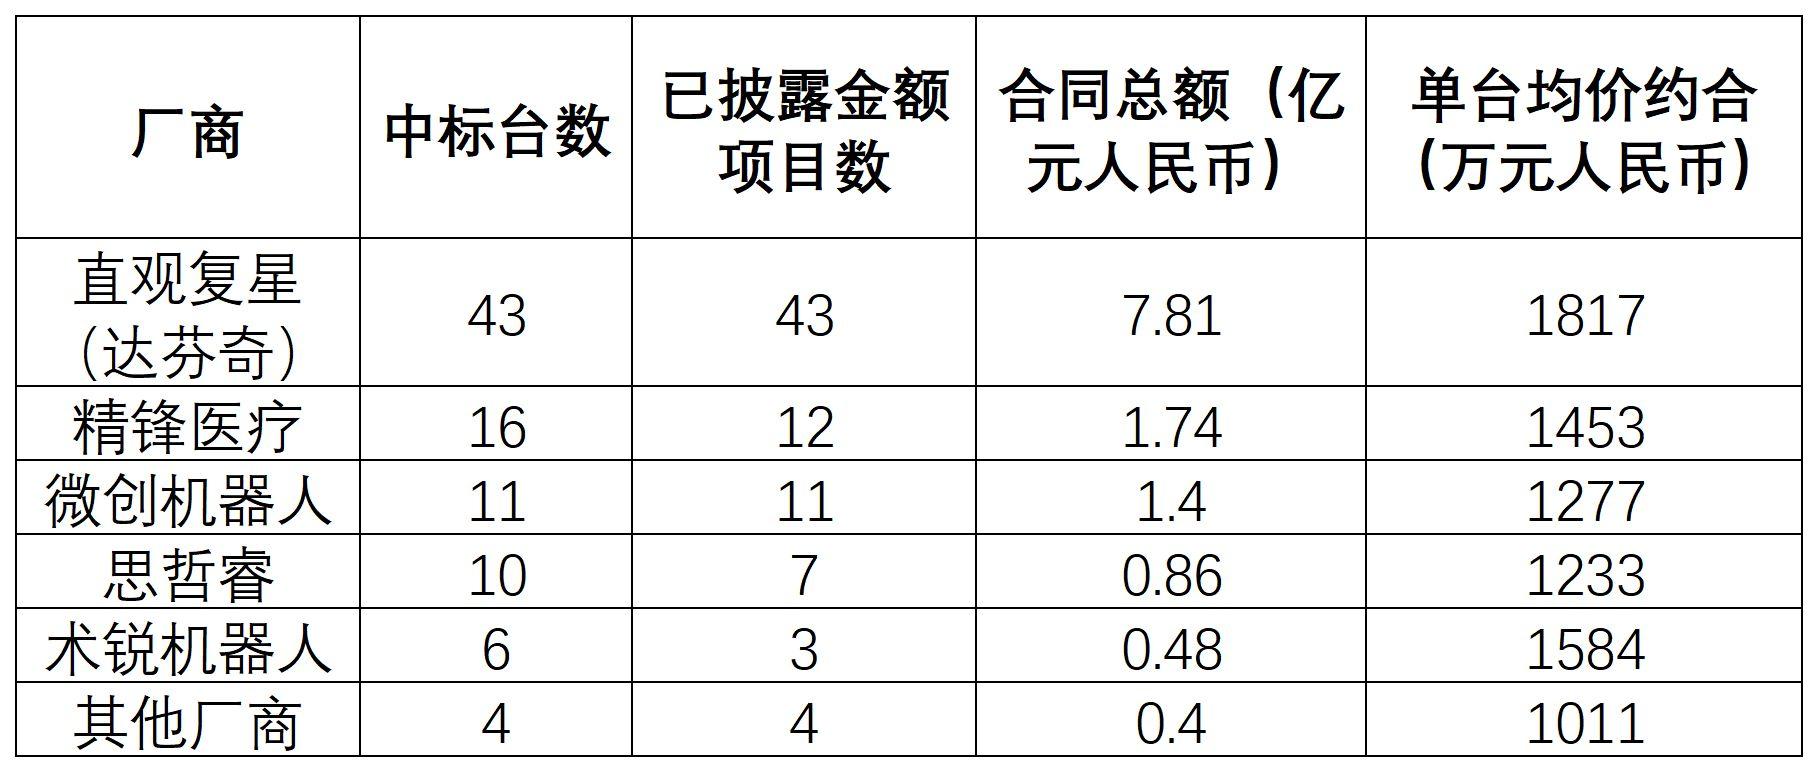
根据MedRobot统计的公立医院腔镜机器人公开中标数据,2025年达芬奇手术机器人在医院的中标比率高达47.78%,合同总额约合1.08亿美元;而其余厂商的合同总额合计仅约6780万美元,约为前者的63%。
2025年各厂商中标台数、合同总额及单台均价概览
图片来源:MedRobot
随着集采政策的实施,各家厂商纷纷沿着“生态化”方向进行创新升级。然而,下探的价格与上升的价值之间仍存在巨大落差。
“从微创外科整体发展来看,中国企业在创新过程中面临诸多挑战。其中最大的一个问题就是谁来为企业的创新买单。”王桂华向徽声在线记者表示,对于这类创新产品而言,企业需要投入大量资金进行技术迭代和临床验证。然而,目前谁来承担这些创新成本的支付体系尚不完善,导致企业难以在短期内回收投资。
据王桂华了解,部分城市虽然为创新医疗器械开辟了入院绿色通道,但对于大多数医疗机构而言,企业为研发投入的高额创新成本仍然难以在短期内得到回报。面对现实的投入产出压力,许多企业更倾向于选择投入相对有限、风险更可控的“跟随式”研发路径,而非高投入、长周期的原创攻坚。这也是不少企业在创新过程中面临的现实困境。
“随着人工智能、大数据等新技术与医疗领域的深度融合,新一代产品不断问世。然而,支付系统、医保政策如何快速跟进并将其纳入国家医疗体系,成为迫切需要解决的问题。”王桂华强调道。


