
专访万事达卡林岳:智能体商业革命中的信任构建与普惠未来
2026-09-21 14:08:58未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线)
当智能体(Agent)开始自主完成支付操作,人类是否已做好将财务决策权交给算法的准备?这场支付革命背后,折射出的是数字经济时代对传统信任体系的重构挑战。
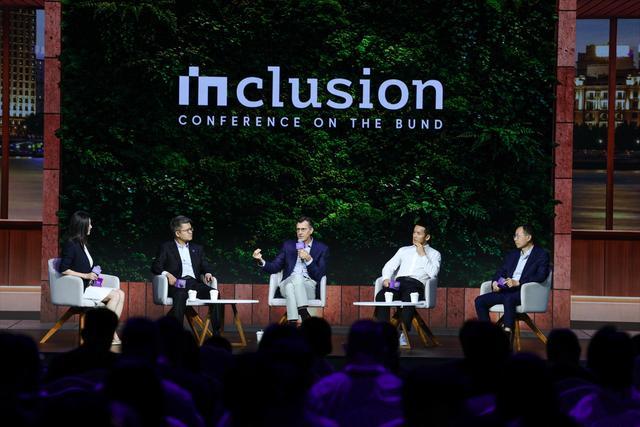
在2026 Inclusion·外滩大会'智能体交易主体化'圆桌论坛上,万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为镜:25年前消费者对在线输入银行卡信息的抗拒,与当下对智能体支付的疑虑形成历史回响。正如电商生态的成熟需要支付技术、身份认证、争议解决机制的协同进化,智能体商业的普及同样依赖多维信任体系的构建。
图片来源:主办方技术白皮书
当前智能体交易正面临三重信任门槛:生物特征识别能否替代人类身份验证?区块链技术如何确保智能体决策的不可篡改性?当机器自主执行百万级交易时,责任追溯机制如何建立?这些问题的解决程度,将决定智能体支付是昙花一现的技术实验,还是重塑商业文明的基石。
针对行业热议的'智能体支付节奏之争',《徽声在线》记者在专访中获悉,林岳提出'三维信任模型':技术标准、生态落地、用户认知构成智能体商业的三角支撑。他特别强调:'这不仅是技术突破,更是社会契约的重构,需要监管机构、金融机构、科技企业形成共识。'
更值得关注的是,万事达卡将普惠性作为智能体商业的核心价值观。林岳指出:'当花店老板能通过智能体自主完成全球采购,当农户的智能体直接对接期货市场,这才是技术真正的价值所在。我们正在构建的,是一个让每个个体都能参与的数字商业共同体。'
图片来源:外滩大会技术展区
智能体商业进化论:标准、生态与信任的三重奏
记者:有观点认为智能体支付落地速度可能低于预期,当前制约因素主要有哪些?
林岳:智能体商业的成熟需要经历'标准制定-生态适配-用户迁移'的三阶段演进。以电商发展类比,2000年时全球电商交易额仅2700亿美元,而2025年预计突破7万亿美元。这种指数级增长背后,是PCI DSS安全标准、3D Secure验证协议等基础设施的持续完善。
具体到智能体领域,我们正在推动三项关键工作:其一,联合ISO制定《智能体身份认证国际标准》,明确数字身份的验证框架;其二,与2.4万家合作银行、2亿商户进行系统改造,确保交易指令的标准化传递;其三,通过'信任标记'体系,让消费者能直观识别智能体的安全等级。
数据结构化是当前最大的技术挑战。传统商户的商品信息、服务条款、退换政策等存在大量非结构化数据,这需要自然语言处理(NLP)和知识图谱技术的深度应用。万事达卡正在开发智能体数据中台,预计可将信息解析效率提升60%。
消费者信任的建立需要'双轨制':一方面通过生物识别、行为分析等技术强化第一方智能体的可信度;另一方面通过区块链存证、智能合约等机制,构建通用智能体的信任桥梁。我们的调研显示,当智能体能清晰解释决策逻辑时,用户接受度可提升42%。
记者:中小商户如何避免在智能体时代被技术边缘化?
林岳:智能体正在创造'技术平权'的新范式。以杭州某花店为例,店主通过Claude智能体实现了:自动生成多语言网站、智能匹配节日促销方案、实时调整鲜花定价策略。这些原本需要专业团队完成的工作,现在通过自然语言指令即可实现。
我们正在构建的'智能体商业操作系统'(ABOS),将提供三大赋能:第一,低代码开发工具,让商户30分钟内完成智能体配置;第二,行业知识库,集成200+商业场景的决策模型;第三,风险对冲机制,通过智能合约自动执行履约保障。
这种技术普惠将重塑商业生态。据万事达卡预测,到2030年,智能体商业将为中小商户创造1.2万亿美元的增量价值,其中60%将来自此前难以触达的跨境市场。
机器支付革命:从概念验证到经济范式重构
记者:万事达卡推出Agent Pay for Machines的战略考量是什么?机器支付与人类支付的核心差异在哪?
林岳:这标志着支付行业从'人类中心'向'智能体中心'的范式转移。我们内部将其定义为'第四次支付革命',前三次分别是现金替代、信用卡普及、移动支付兴起。这次革命的核心变化在于:交易主体从自然人扩展到数字实体。
具体实施包含四大创新:第一,'数字凭证'体系,为智能体颁发基于零知识证明的身份标识;第二,'动态授权链',通过区块链实现授权意图的不可篡改记录;第三,'超低摩擦支付',将交易成本降至0.001美元以下;第四,'延迟结算协议',支持智能体间的批量净额结算。
机器支付的行为模式呈现三大特征:高频(日均交易量可达人类100倍)、小额(单笔交易中位数降至0.5美元)、自主(7×24小时不间断运行)。这要求支付系统具备每秒百万级的处理能力,同时保持99.999%的可用性。
我们正在与SWIFT合作开发'智能体支付高速公路',通过分布式账本技术实现跨网络结算。测试数据显示,这种架构可将跨境支付时间从T+1缩短至T+0,成本降低75%。
记者:如何解决智能体商业的互操作性问题?
林岳:互操作性是智能体商业的'操作系统级'挑战。我们采取了'标准先行+生态共建'的双轮驱动策略:今年6月启动的'早期接入项目'已吸引32家金融机构、47家科技企业参与,共同完善《智能体支付互操作白皮书》。
关键突破在于定义了'智能体通信协议'(ACP),该协议包含三大模块:身份验证层(支持FIDO2、WebAuthn等标准)、消息格式层(统一JSON-LD数据结构)、交易语义层(定义200+商业场景的指令集)。测试表明,ACP可使不同平台智能体的对接时间从30天缩短至72小时。
花店案例只是冰山一角。在制造业,智能体可自主采购原材料、预订物流、销售成品;在能源领域,智能体能实时交易绿电、优化储能配置;在医疗行业,智能体可协调设备采购、药品配送、保险理赔。我们预测,到2028年,60%的B2B交易将由智能体完成。
信任经济时代:构建不可突破的安全底线
记者:如何确保智能体支付的安全性?责任归属问题如何解决?
林岳:安全是智能体商业的'1',其他都是'0'。我们构建了五层防御体系:第一层,设备级安全,通过TEE可信执行环境保护密钥;第二层,网络级安全,采用量子加密通信;第三层,平台级安全,部署AI风控系统实时监测异常;第四层,合约级安全,所有智能合约需通过形式化验证;第五层,保险级安全,提供最高1亿美元的欺诈赔付保障。
责任归属遵循'端到端追溯'原则。每个智能体都有唯一的数字身份,所有交易指令都附带时间戳、地理位置、设备指纹等元数据。当发生纠纷时,可通过区块链浏览器完整回溯决策链条。我们与慕尼黑再保险合作开发的'智能体责任险',已覆盖98%的已知风险场景。
消费者保护是重中之重。我们承诺:任何因智能体支付导致的资金损失,将在2小时内完成先行赔付;商户端提供'零成本争议解决'服务,所有调查费用由万事达卡承担。这种'消费者优先'策略,使我们的智能体支付试点用户满意度达到92%。
在技术层面,我们正在探索'可解释AI'(XAI)的应用。通过决策树可视化、注意力机制映射等技术,让用户能理解智能体的决策逻辑。测试显示,这种透明化设计可使用户信任度提升37%。
记者:您的跨学科背景如何影响对支付创新的思考?
林岳:语言学训练让我理解:所有技术都是人类认知的延伸。大语言模型的本质,是通过统计规律模拟人类语言生成机制。这种'语言即接口'的范式转变,正在重塑人机交互方式——未来的支付可能通过自然对话完成,就像和朋友聊天一样自然。
经济学背景则让我关注:技术如何创造共享价值。在杭州的试点中,我们看到智能体不仅提升了商户效率,还创造了新的就业形态——'智能体训练师'、'决策逻辑设计师'等新兴职业正在涌现。这种'技术-经济-社会'的协同进化,才是真正的创新价值所在。
中国市场的数字化深度给了我很大启发。这里不仅有全球最活跃的移动支付生态,更在探索数字人民币、Web3.0等前沿领域。万事达卡正在与中国人民银行数字货币研究所合作,研究智能体与CBDC的交互方案。这种开放创新的氛围,正是智能体商业需要的土壤。


