
中国AI基础设施投资2027年或超1.2万亿,但商业化与安全挑战并存
2026-09-21 02:49:03未知 作者:徽声在线
(文/赖家琪 编辑/吕栋 徽声在线综合报道)
人工智能(AI)领域的全球竞赛正掀起一场前所未有的资本浪潮,从大模型训练到数据中心建设,从AI芯片采购到算力基础设施铺设,全球科技巨头纷纷投入巨额资金展开激烈角逐。在这场竞赛中,美国企业聚焦超大规模数据中心建设,中国企业则加速追赶步伐,但双方在融资模式上正呈现出差异化发展路径。
根据美国咨询公司荣鼎集团最新发布的《透视中国AI融资》报告,中国AI产业在资本投入、企业现金流及融资渠道等方面正经历深刻变革。报告预测,2026年中国AI基础设施资本开支将同比增长103%至9320亿元人民币,2027年更有望突破1.2万亿元人民币大关。这一增长势头虽强劲,但与美国相比仍存在显著差距——美国今年数据中心投资规模预计达8000亿美元(约合5.36万亿元人民币),中国当前AI建设规模仅相当于美国的15%-20%。
中美AI融资路径分化:股权融资与债务融资的博弈
随着AI竞争从模型能力比拼转向算力、芯片和数据中心等基础设施的全面较量,中美科技巨头的战略布局呈现明显差异。美国微软、亚马逊、谷歌、Meta、甲骨文等企业通过持续扩大数据中心规模,构建起以AI芯片采购和云计算平台为核心的生态体系,为大模型训练和商业化提供坚实支撑。
荣鼎集团对13家中国上市企业(包括云计算巨头、电信运营商、AI实验室和独立数据中心运营商)的深入分析显示,中国企业同样在加大AI投入力度。其中,阿里巴巴、腾讯和百度成为主要投入者,三家公司2026年上半年资本开支合计达2080亿元人民币,超出年初市场预期。随着国内芯片供应能力的提升,中国AI基础设施投资预计将在今年进一步提速。
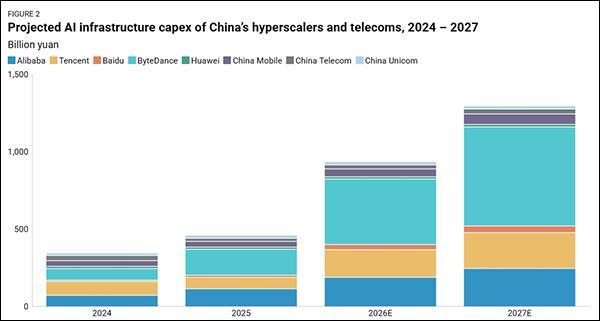
然而,融资结构差异成为中美AI产业发展的关键分水岭。荣鼎集团指出,中国AI产业更依赖股权融资和银行贷款,债券市场参与度相对较低。具体来看,中国企业的AI融资结构可划分为四大类型:
- 云计算巨头(如阿里巴巴、腾讯、百度):2025-2026年上半年融资结构发生显著变化,贷款和债券融资占比上升,同时通过出售短期投资资产缓解资本投入压力。股权融资重要性提升,但企业为筹集AI资金大幅削减股票回购规模。例如,阿里巴巴2024年8月宣布800亿港元配股融资,这是其2019年赴港上市以来首次新股配售,资金全部用于AI投资。
- 电信运营商(如华为、中国移动、中国电信、中国联通):融资模式更为稳定,几乎完全依赖经营现金流,债务水平极低。截至2025年,华为拥有2010亿元长期银行贷款和380亿元债券余额,但已开始偿还部分债务。这类企业AI投资规模低于云计算巨头,融资结构变化不明显。
- 前沿AI实验室(如智谱AI、MiniMax):面临更大资金压力,处于业务早期阶段,研发投入巨大且商业模式未成熟,经营现金流普遍为负。目前AI投入主要体现为经营现金流支出,未来自建数据中心后将转化为资本开支。融资高度依赖股权融资,截至2025年,智谱、MiniMax、DeepSeek和月之暗面通过私募股权和风险投资(PE/VC)获得约90亿元人民币资金;2026年前8个月,这一数字飙升至1790亿元人民币。
- 独立数据中心运营商:融资方式最为多元化,依赖经营现金流、银行贷款、债券、股权融资,以及资产支持证券(ABS)、房地产投资信托基金(REITs)和融资租赁等工具。由于缺乏持续产生现金流的业务体系,这类企业更依赖ABS(投资者购买资产支持证券)、REITs和融资租赁等创新融资渠道。
投资狂潮下的商业化挑战:现金流压力与盈利困境
尽管AI投资持续高速增长,但商业化落地仍是行业面临的最大挑战。中美AI企业均陷入资本开支增速超过现金流增速的困境:
- 中国方面,阿里巴巴、腾讯和百度的自由现金流从2025年的1700亿元人民币骤降至2026年上半年的负160亿元人民币。腾讯披露数据显示,2026年第二季度约510亿元人民币AI相关预付款计入经营现金流,规模接近同期590亿元人民币资本开支。
- 美国科技巨头同样承压,微软、亚马逊、谷歌母公司Alphabet、Meta和甲骨文的自由现金流从去年的1910亿美元大幅下降至今年上半年的140亿美元。
荣鼎集团报告指出,与美国同行相比,中国企业在云计算、数据中心和AI模型业务的收入及盈利水平明显更低。最新数据显示,尽管中国前沿实验室AI模型年度经常性收入(ARR)快速增长(如智谱ARR从2024年1月的7400万美元增至8月的16亿美元),但中国所有AI大模型企业的ARR总计约107亿美元,仅相当于OpenAI和Anthropic近期披露收入的10%。
中国前沿AI实验室普遍采用开放权重模型策略,虽有助于技术传播,但限制了商业收入增长。当第三方云服务商部署这些模型并提供API服务时,开发模型的AI公司通常无法直接获得收益。不过,部分中国企业在API服务层面已实现较高利润水平——DeepSeek通过优化模型结构和推理基础设施,截至2026年7月API业务毛利率达约83%,接近Anthropic的八成。
模型定价策略方面,中国AI企业经历多次调整。2024年初,多数前沿实验室和超大规模数据中心提高模型价格,而DeepSeek最初宣布下半年保持低价,后因成本压力于8月提价,9月又下调价格,但整体仍高于8月前水平。权威AI视频评测平台Artificial Analysis估计,中国前沿AI模型价格约为每百万Token 0.04美元至0.50美元,而美国模型Claude定价达每百万Token 2美元至4美元。
荣鼎集团认为,中国AI产业面临的问题与美国存在诸多相似之处。目前中国前沿AI实验室整体仍处于亏损状态,企业需探索新商业模式或持续获得外部资金支持,才能维持高速发展。预计2026年下半年及2027年,中国AI基础设施投资将继续扩张,但增长速度存在不确定性。除算力供应限制外,融资能力正成为制约产业扩张的关键因素。
报告分析称,未来中国AI产业扩张速度将取决于三大因素:资本市场能否持续支持AI企业融资、政府资金参与程度,以及AI企业能否建立更稳定的商业模式。此外,AI快速发展带来的安全风险正成为中美共同关注的焦点。
复旦发展研究院副教授、全球人工智能创新治理中心研究员江天骄在中美AI安全对话活动中提出,双方需就“有意义的人类控制”建立共同定义,避免因标准差异导致AI系统自主权限扩大。他呼吁为AI系统划定明确红线,加强对能源、金融、医疗等关键基础设施的保护,防范高度自主化AI系统对社会运行造成潜在风险。


