
地平线余凯预言:自动驾驶供应商将三足鼎立,技术成熟度决定商业变革节奏
2026-09-20 20:37:58未知 作者:徽声在线
每经记者:刘曦 编辑:余婷婷(徽声在线综合报道)
“智能驾驶行业的最终格局必然走向集中化,80%的主机厂将选择与专业供应商合作,仅有20%的顶级车企会坚持全栈自研。”9月15日,地平线创始人兼CEO余凯在接受《每日经济新闻》专访时,就当前汽车产业热议的“智能驾驶技术路线之争”发表了独到见解。他指出,随着产业成熟度提升,开放协作模式将成为主流,而垂直整合将局限于少数具备技术壁垒的头部企业。
余凯以消费电子产业演进规律作比:在智能手机时代,基带芯片供应商最终收敛至高通等少数几家,这种高度集中的市场结构既保证了技术迭代效率,又避免了重复建设造成的资源浪费。他预测,自动驾驶核心技术领域将呈现类似趋势,“全球范围内真正具备全栈能力的供应商不会超过三家,这既是技术门槛决定的,也是商业效率的必然选择”。
图片来源:每经记者 刘曦 摄
市场数据印证了这一判断。高工智能汽车研究院数据显示,2026年上半年,地平线在中国自主品牌ADAS市场占有率突破50%,其中城区NOA芯片份额达22.8%位居次席,征程系列芯片累计量产突破1500万套。值得关注的是,该公司同期研发投入达27.55亿元,超出营业收入34%,这种“技术驱动型”增长模式在汽车行业转型期尤为显著。
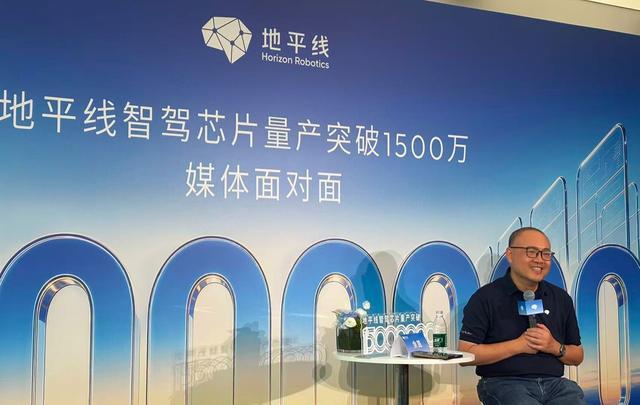
行业高投入特性与盈利压力形成鲜明对比。中国汽车流通协会数据显示,7月行业利润率降至2.4%,创2022年以来同期新低。余凯分析指出,资本市场阶段性偏好数据中心、大模型等赛道,叠加车企间激烈的价格战,共同压缩了产业利润空间。“今年上半年上市新车达580款,这种产品投放密度在历史上罕见,头部新能源车企市值普遍跌破千亿关口就是明证。”
面对资本寒冬,余凯展现出战略定力:“自动驾驶尚未实现终极目标,行业仍处于朝阳阶段。当前非热点状态反而有利于技术沉淀,避免热钱催生的行业泡沫。”他透露,地平线业务保持年均两位数增长,征程6芯片已进入量产前夜,城市NOA方案成本较前代降低40%,这些技术突破将持续巩固市场地位。
在解释开放协作模式优势时,余凯以PC产业为例:戴尔、惠普等厂商通过整合英特尔、微软等供应链资源,实现了规模效应与技术迭代的平衡;而苹果通过垂直整合构建生态壁垒,两种模式在市场长期共存。“地平线将专注服务80%的主流市场,通过标准化解决方案帮助车企快速落地智能驾驶功能。”他强调,这种定位既符合产业分工规律,也能避免与车企形成直接竞争。
谈及下游整车格局变化,余凯认为中国市场的特殊性将延缓整合进程。“汽车产业涉及就业、税收、区域经济等多重维度,政府层面会通过政策引导维持适度竞争。”他同时指出,地平线已与30家车企建立合作,这种多元化的客户结构能有效分散市场风险。数据显示,其前五大客户收入占比从2023年的68%降至2026年的52%,客户集中度持续优化。
图片来源:每经记者 刘曦 摄
全球化布局方面,地平线已斩获超2000万套海外订单,但余凯坦言海外市场需求滞后于中国。“国内消费者已将城区NOA视为购车标配,而海外市场仍以L2级ADAS为主,这种需求差异可能导致技术普及时间差达5年。”他透露,公司正在开发适应欧美法规的域控制器方案,预计2027年实现海外收入占比突破30%。
针对行业热议的订阅收费模式,余凯保持审慎态度:“在L3级自动驾驶尚未普及的当下,辅助驾驶本质仍是车辆配置项。用户愿意为硬件付费,但难以接受为不成熟的服务持续买单。”他预测,只有当自动驾驶系统能处理95%以上驾驶场景时,按里程付费模式才具备商业可行性,这需要等待L4级技术成熟。
技术路线图显示,地平线将在2025年推出具备中央计算能力的J6E芯片,支持BEV+Transformer架构;2026年量产的J7芯片将实现500TOPS算力,满足城市全场景自动驾驶需求。这些产品规划与余凯的产业判断形成闭环:“当技术演进到临界点,商业模式的创新自然水到渠成。”


