
九识智能周清深度解析:无人物流车价格战不可避免,路权开放或催生百万辆级市场
2026-09-19 16:20:10未知 作者:徽声在线
每经记者:刘曦 撰稿 | 徽声在线编辑:裴健如
"价格战是行业发展的必经阶段,但过度依赖低价竞争将摧毁产业生态。"九识智能联合创始人兼CCO周清在接受《每日经济新闻》专访时直言,随着L4级无人物流车赛道涌入超50家企业,价格竞争已从区域性试探演变为系统性博弈。不过他强调,单纯压缩硬件利润的商业模式难以持久,行业亟需建立技术溢价与规模效应的平衡点。
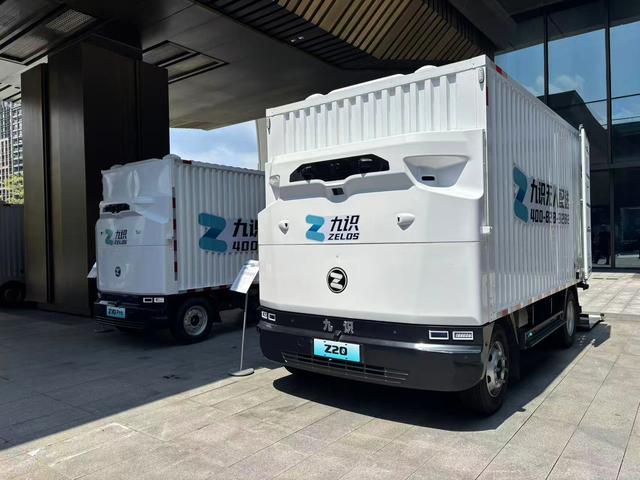
作为自动驾驶商业化落地的先锋领域,无人物流车正经历指数级增长。艾瑞咨询最新数据显示,2025年中国无人城配车销量将达2.2万辆,2026年预计激增至8.9万辆,至2030年更有望突破147万辆大关。这种爆发式增长背后,是物流行业降本增效的刚性需求——中国物流与采购联合会数据显示,2024年社会物流总费用占GDP比重仍高达14.4%,远高于发达国家8%-9%的水平。
《中国城市交通数智化发展报告(2025-2026)》进一步揭示市场潜力:2026年无人配送物流市场规模将突破250亿元,年复合增长率达47.1%,设备累计出货量将攀升至15万辆。值得关注的是,该报告特别指出,末端配送场景将贡献超60%的市场份额,其中社区团购、即时零售等新兴业态成为主要驱动力。
图片来源:每经记者 刘曦 摄
这场盛宴吸引了跨行业巨头入局。除九识智能、新石器、白犀牛等专注无人配送的企业外,东风汽车、长安汽车等传统车企已推出定制化车型;京东物流采用"自研+采购"双轨模式,轻舟智航、佑驾创新等自动驾驶技术公司则通过算法授权切入市场。更值得关注的是,美团、顺丰等物流需求方开始直接参与造车,形成"需求定义产品"的新模式。
"相比Robotaxi,无人物流车的商业化路径更清晰。"轻舟智航联合创始人于骞分析称,城市低速配送场景具有三大优势:技术难度较低、政策开放较快、商业模式可闭环。以九识智能Z5系列为例,其通过模块化设计实现"一车多用",既可完成3公里内的社区配送,也能通过编队行驶完成跨城区运输,单车日均配送单量较传统燃油车提升300%。
面对白热化竞争,九识智能启动战略升级。其新推出的"九识租车"业务包含三大创新:一是开放城市运力加盟,构建分布式配送网络;二是推出Zelos Inside技术赋能模式,向主机厂输出全栈自动驾驶系统;三是开发智能调度平台,实现运力与需求的动态匹配。据周清透露,该平台已接入超2000个配送站点,车辆空驶率降低至8%以下。
商业模式迭代背后是深刻的行业洞察。"未来三年,运力服务收入占比将从现在的15%提升至40%。"周清展示了一组数据:通过分时租赁模式,客户单车使用成本降低65%;按单付费机制使中小客户占比从23%跃升至57%。这种"轻资产+重运营"的模式转变,正在重塑行业竞争格局。
九识的生态扩张计划更具野心。副总裁薛亚鹏透露,公司正在构建"1+3+N"生态体系:以自动驾驶系统为核心,打造整车制造、运力服务、数据服务三大平台,并联合主机厂、物流企业、场景方等N个合作伙伴,共同开发园区配送、冷链运输等垂直场景解决方案。目前,其技术方案已适配12款不同车型,覆盖-20℃至60℃极端环境运营。
价格竞争仍是绕不开的坎。周清坦言:"头部客户采购决策中,技术可靠性占45%,交付能力占30%,价格仅占25%。"但中小客户对成本敏感度极高,这迫使企业必须构建多层次产品矩阵。九识最新推出的Z5 Lite车型,通过简化传感器配置将成本降低40%,专门瞄准县域市场。
路权开放程度决定着行业天花板。周清披露,九识已在全国28个城市获得运营资质,但真正实现规模化运营的仅12个。根据现有路权政策测算,2025年公司车辆规模将达5万辆,2026年突破8万辆。"如果高速场景路权放开,市场规模将呈数量级增长。"他以广州为例,该市去年试点开放部分高速公路夜间通行权后,单日跨城区配送量激增300%。
图片来源:九识智能官微
合规体系建设成为另一关键变量。九识CPO曲越川介绍,公司已参与制定3项行业标准,获得117项自动驾驶相关专利。在政策层面,广州、深圳等15个城市已出台无人车运营管理办法,国家层面《智能网联汽车准入管理条例》有望年内出台。"合规不是枷锁,而是护城河。"曲越川强调,九识每辆车都配备远程监控系统和应急接管装置,运营三年来保持零事故记录。
站在行业转折点,周清用"三个必然"概括未来趋势:技术迭代必然加速、商业模式必然重构、生态合作必然深化。他透露,九识正在研发新一代L4系统,计划2026年实现全场景无人配送。"当路权、技术、成本三要素齐备时,这个市场将真正迎来爆发期。"


