
万事达卡林岳深度解析:智能体商业如何突破信任瓶颈,实现普惠革命
2026-09-19 14:20:39未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线整理)
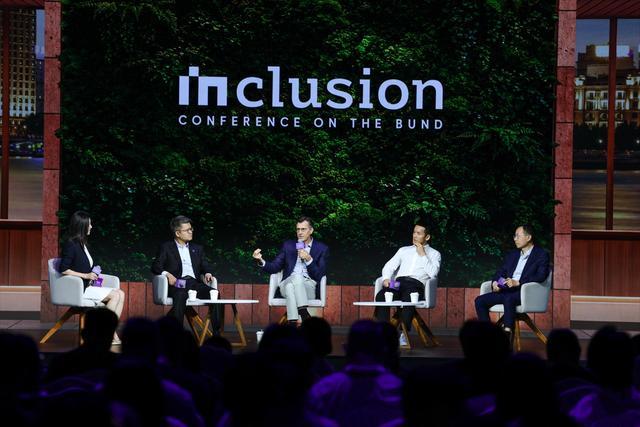
当智能体(Agent)开始自主完成支付操作,人类是否已准备好将财务决策权完全交给算法?这个看似遥远的问题,正在2026 Inclusion·外滩大会的"智能体交易主体化"圆桌论坛上引发激烈讨论。万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为镜:25年前消费者对在线输入银行卡信息的恐惧,与今日对智能体支付的疑虑如出一辙。他指出,电商的普及不仅依赖支付技术突破,更需要身份认证、争议解决等配套体系的成熟,这一规律同样适用于智能体商业的进化。
图片来源:主办方供图
站在技术临界点上的智能体交易,正面临三重核心拷问:如何构建数字身份认证体系?怎样确保算法决策的透明可追溯?当交易失误发生时,责任链条如何清晰界定?这些问题的答案,将决定智能体支付是昙花一现的科技概念,还是重塑商业生态的基础设施。
针对行业热议的"智能体支付节奏之争",《每日经济新闻》记者展开深度专访。林岳提出颠覆性观点:智能体商业不是技术单点突破的产物,而是需要标准框架、基础设施、信任体系三位一体协同发展的系统工程。他特别强调:"这套体系的终极使命不是服务科技巨头,而是要让街角花店的老板也能平等参与智能经济,唯有实现普惠价值,才能赢得持久信任。"
图片来源:主办方供图
智能体商业进化论:标准、生态与信任的三重奏
NBD:有专家认为AI智能体支付落地速度可能低于预期,从技术试点到规模化应用,当前最关键的突破口在哪里?
林岳:这绝非单点突破能实现的目标。以电商发展史为鉴,2000年前后行业同样面临信任危机,但通过建立SSL加密、信用卡反欺诈等标准体系,最终构建起可信交易环境。智能体商业需要完成三大建设:
首先是标准制定。作为新兴领域,必须通过行业自律建立全球通行的规范框架。这也是我此次中国之行的核心任务——推动跨国界的标准共建。
其次是生态改造。万事达卡连接着2.4万家金融机构和2亿商户,每个节点都需要进行数字化改造。特别是数据结构化问题,商户信息如何被智能体准确解析,需要重新设计数据传输协议。
最后是信任构建。消费者对专属智能体的接受度较高,但通用智能体需要跨越更高的信任门槛。我们正在通过"透明算法"技术,让用户实时查看智能体决策逻辑,这需要区块链等技术的深度融合。
NBD:中小商户在智能体时代是否会面临新的技术壁垒?如何避免被边缘化?
林岳:恰恰相反,智能体正在为小微企业创造前所未有的机遇。以花店为例,店主无需掌握编程技能,只需通过自然语言指令就能完成:
- 智能建站:30分钟生成符合品牌调性的电商网站
- 自动化营销:根据天气数据自动调整鲜花定价策略
- 智能采购:预测销量并自动向供应商下单
这种赋能需要三个支撑:第一,建立智能体能力认证体系;第二,开发低代码开发平台;第三,构建安全可信的交易环境。我们的目标是让技术门槛消失,让商业智慧成为唯一竞争力。
机器支付革命:从概念验证到经济范式重构
NBD:万事达卡推出Agent Pay for Machines服务,是基于怎样的战略判断?机器支付与人类支付的本质差异是什么?
林岳:这标志着"新经济"时代的到来。我们预测到2030年,将有超过40%的B2B交易由智能体完成。这种变革需要四大技术突破:
1. 数字身份系统:为智能体颁发可验证的电子凭证,采用零知识证明技术保护隐私
2. 动态授权机制:基于智能合约的实时权限管理,授权范围可精确到具体API接口
3. 微支付架构:支持毫秒级结算和0.01美分级别的交易,采用状态通道技术降低手续费
4. 跨链结算网络:构建支持多智能体协同的清算系统,采用量子安全加密技术
特别值得注意的是,机器交易呈现明显的"碎片化"特征。单个智能体每天可能完成数万次微交易,这对传统清算系统构成巨大挑战。
NBD:如何解决智能体商业的跨平台互操作性问题?
林岳:我们正在通过三个层面推进:
标准层:联合W3C等组织制定智能体通信协议,目前已发布v0.8版本规范
技术层:开发跨链适配器,支持不同区块链网络间的智能体交互
生态层:启动"早期接入者计划",已有32家金融机构和科技公司参与测试
以SaaS经济为例,未来智能体可以自动购买云服务资源,根据工作负载动态调整配置。这种模式将延伸至算力交易、数据市场等领域,最终形成智能体经济生态圈。
信任经济时代:安全架构的进化与革新
NBD:如何构建智能体支付的安全防线?当出现决策失误或欺诈时,责任如何界定?
林岳:我们构建了五层防御体系:
1. 算法审计层:通过形式化验证确保决策逻辑无漏洞
2. 行为监控层:实时检测异常交易模式,采用图神经网络分析资金流向
3. 风险隔离层:每个智能体拥有独立的风险账户,防止系统性风险扩散
4. 争议解决层:基于区块链的智能合约自动执行争议裁决
5. 保险补偿层:联合保险公司推出智能体责任险产品
在责任认定方面,我们采用"过错归责"原则。例如,若因接入机构的安全漏洞导致损失,将由该机构承担首要责任。所有授权记录都不可篡改地存储在区块链上,确保责任追溯的透明性。
NBD:您的跨学科背景如何影响对支付创新的思考?
林岳:语言学训练让我理解:大语言模型的本质是语言接口革命。当智能体能理解商业语境中的隐喻和暗示,支付将真正成为"隐形基础设施"。经济学背景则提醒我:任何技术创新都必须回答价值分配问题。在智能体经济中,数据贡献者、算法开发者、基础设施提供者之间的利益平衡至关重要。
中国市场的数字化深度给我深刻启示。从移动支付到数字货币,这里正在进行全球最激进的金融科技实验。特别是机器狗等物联网设备的支付集成,展示了技术融合的无限可能。这种开放创新的环境,正是智能体商业需要的孵化土壤。


