
万事达卡林岳:智能体商业需构建普惠信任体系,花店老板将享AI革命红利
2026-09-18 14:22:08未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线整理)
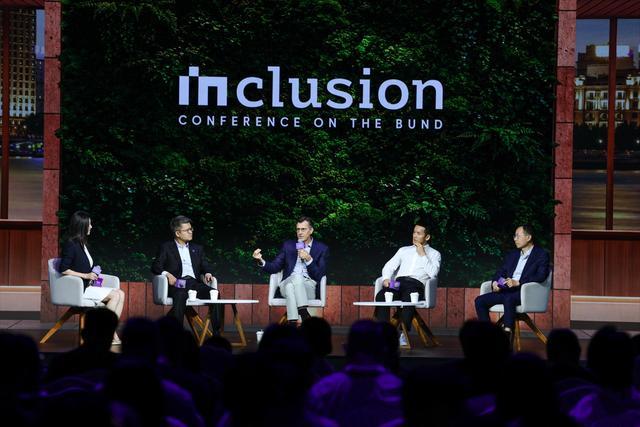
当智能体(Agent)开始代替人类完成支付操作,我们是否已经做好将财务决策权交给人工智能的准备?这场支付革命背后,不仅涉及技术突破,更关乎整个商业生态的重构。
在2026 Inclusion·外滩大会'智能体交易主体化'圆桌论坛上,万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为镜:25年前消费者对在线输入银行卡信息的恐惧,与今日人们对智能体支付的疑虑如出一辙。电商的普及不仅依赖支付技术迭代,更需要身份认证体系、争议解决机制和消费者保护法规的协同进化。
图片来源:主办方供图
当前智能体交易正面临类似转折点:当机器自主发起交易时,如何构建数字身份认证框架?如何确保智能体决策符合用户真实意图?当交易纠纷发生时,责任认定机制该如何设计?这些核心问题决定着智能体商业能否从实验室走向大众市场。
针对行业热议的'智能体支付发展速度之争',林岳在接受《每日经济新闻》专访时强调:智能体商业不是单点技术突破的产物,而是需要标准体系、基础设施和信任机制三驾马车并行的系统工程。他特别指出,这套体系的终极目标应是实现技术普惠,让街边小店也能平等参与智能经济。
这种普惠理念体现在万事达卡的战略布局中:通过降低技术门槛,帮助中小商户获得与科技巨头同等的创新工具。只有当花店老板能像跨国企业一样便捷使用智能体服务时,智能交易才能真正融入日常生活。
图片来源:主办方供图
智能体商业的三大支柱:标准、生态与信任
NBD:有专家认为AI智能体支付落地速度可能低于预期,从技术试点到大规模商用需要突破哪些瓶颈?
林岳:这确实是个系统工程,就像2000年前后的电子商务革命。当时没人预料到中国会诞生阿里巴巴这样的巨头,但回过头看,那是多重要素共同作用的结果。
首先需要建立行业基准。作为全球支付网络的重要参与者,万事达卡正在牵头制定智能体商业的行为准则。这包括智能体身份认证标准、交易透明度要求等关键规范,我此次中国之行的重要使命就是推动这些标准的国际化对接。
其次是生态适配。我们与2.4万家银行、2亿商户的合作网络表明,任何技术变革都需要整个价值链的协同。当前最紧迫的是解决数据结构化问题——如何让商户系统与智能体实现无缝对接,这涉及API标准化、信息格式统一等技术细节。
最后也是最关键的,是重建数字信任。消费者对'第一方智能体'(如品牌自有AI助手)的接受度较高,但要让他们信任通用型智能体,需要建立可视化的授权机制和可追溯的决策链条。我们正在测试的'信任仪表盘'技术,能让用户实时查看智能体的操作记录。
NBD:中小商户是否会因技术门槛被边缘化?如何避免智能体商业加剧数字鸿沟?
林岳:恰恰相反,智能体正在创造前所未有的平等机会。以花卉行业为例,传统网店运营需要专业团队支持,而未来店主只需对智能体说:'本周三针对30-45岁女性客户推出玫瑰特惠,预算500元',AI就能自动完成选品、定价、推广的全流程。
这种变革类似于智能手机对个体创业者的赋能。我们正在开发的'智能体市场平台',将提供预置行业模板的智能体服务,让餐饮店主、手工艺人等非技术人群也能快速部署AI营销方案。关键是要建立开放的技术架构,避免形成少数企业垄断的技术壁垒。
我的愿景是创造包容性增长模式。当智能体商业成熟时,经济增长的红利不应只流向科技巨头,而是要像互联网革命那样,催生大量新的就业形态和商业模式。
机器支付:重构未来十年的经济范式
NBD:万事达卡推出Agent Pay for Machines服务的战略考量是什么?机器支付与人类支付存在哪些本质差异?
林岳:这标志着支付行业进入'新经济'时代。我们预测,到2030年将有超过40%的B2B交易由智能体完成,这些今天尚不存在的经济活动正在重塑商业逻辑。
具体实施包含四大创新:首先是智能体身份系统。不同于传统银行卡,我们为AI助手颁发基于区块链的数字凭证,这种'了解你的智能体'(Know Your Agent)体系能实现全生命周期管理。
其次是动态授权机制。通过嵌入智能合约的'信任根'技术,所有交易指令都带有时间戳和数字签名,形成不可篡改的决策链。这既保障了用户控制权,也防止智能体被恶意操控。
第三是超高效交易引擎。机器交易具有高频、小额的特点,可能涉及每秒数万次的微支付。我们正在测试的量子加密支付网络,能将交易成本降低至现有水平的1/20,同时将处理速度提升至毫秒级。
最后是智能结算系统。针对智能体间的持续交易,我们设计了延迟结算机制。只有当任务完成或达到预设结算周期时,资金才会划转,这种设计大大降低了流动性风险。
NBD:如何解决跨平台智能体商业的互操作性问题?
林岳:今年6月启动的'早期接入项目'已经聚集了30家跨行业合作伙伴,包括云服务商、SaaS企业和支付机构。我们正在共同开发一套通用协议栈,这就像为智能体商业创建'TCP/IP协议'。
测试案例显示,一个智能体可以同时管理多个云平台的算力采购,自动比较不同供应商的价格和服务质量。这种跨生态运作能力,将催生全新的商业服务模式。预计今年四季度,我们将向所有合规机构开放商用接口。
以内容创作行业为例,未来智能体可以自主购买图片素材、租赁算力进行视频渲染,甚至签约配音演员。这种变革不仅提升效率,更在创造新的价值链条。我们正在与影视行业合作,探索智能体参与IP开发的可行性。
信任经济:智能体商业的生存法则
NBD:如何确保智能体支付的安全性?当出现决策失误或欺诈时,责任该如何界定?
林岳:安全是我们的首要原则。现有支付系统每年投入超过10亿美元用于反欺诈,智能体时代这个数字将增长三倍。我们正在部署AI风控系统,能实时识别异常交易模式,其响应速度比人类分析师快600倍。
但技术防护只是基础,信任体系的建设需要多维保障。我们设计了三层保护机制:第一层是预防性控制,通过生物识别和行为分析验证用户身份;第二层是实时监控,利用机器学习检测异常交易;第三层是事后追索,确保消费者在任何情况下都能获得全额赔付。
责任认定方面,我们采用'链式追溯'技术。每笔交易都记录在分布式账本上,可以清晰追踪决策路径。如果是接入机构的技术故障导致损失,将由该机构承担首要责任;如果是智能体算法缺陷,则由开发方负责。这种透明机制倒逼各参与方提升安全标准。
在Agent Pay for Machines框架下,所有授权都以智能合约形式存在。我们要求接入机构购买专业责任险,并设立10亿美元的风险准备金。这种'防护网+保险+储备金'的多重保障,能应对绝大多数极端风险场景。
NBD:您的跨学科背景如何影响对支付创新的思考?语言学和经济学训练带来了哪些独特视角?
林岳:历史学训练让我懂得,技术变革从来不是孤立事件。支付方式的演变与货币形态、社会信任结构密切相关。大语言模型的兴起,本质上是在重构人机交互的语法规则——这让我意识到,下一代支付产品必须是'语言原生'的。
经济学视角则让我关注价值流动的效率。智能体商业正在创造新的价值交换模式,比如算力可以像商品一样交易,数据成为可定价的生产要素。这种变革要求支付系统具备更强的资产化能力,支持复杂权益的分割与流转。
在中国市场的观察尤其有价值。这里不仅有全球最活跃的数字支付生态,更在探索技术普惠的新路径。从刷脸支付到数字人民币,中国消费者对支付创新的接受度令人惊叹。这种文化土壤,正是智能体商业最重要的培育基。


