
专访万事达卡林岳:智能体商业需构建普惠信任体系,花店老板将成数字经济新主体
2026-09-17 17:08:34未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线)
当智能体(Agent)开始代替人类完成支付操作,我们是否已经做好将财务决策权交给算法的准备?这个看似遥远的问题,正随着AI技术的突破加速成为现实议题。
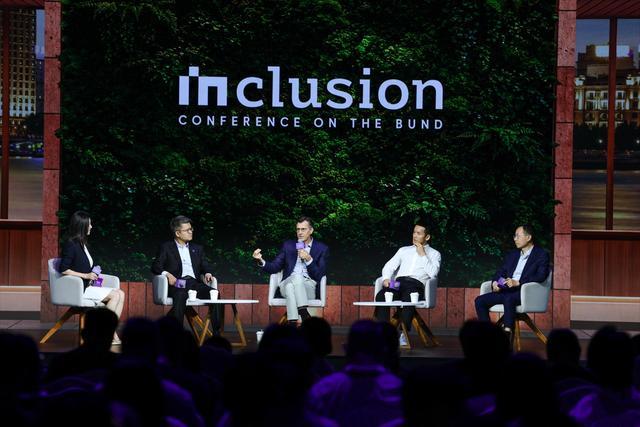
在2026 Inclusion·外滩大会"智能体交易主体化"圆桌论坛上,万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为参照系:25年前消费者对在线输入银行卡信息的恐惧,与当下人们对智能体支付的疑虑如出一辙。电商的普及不仅依赖支付技术的革新,更得益于身份认证体系、争议解决机制和消费者保护框架的同步完善,这为智能体商业的演进提供了重要启示。
图片来源:主办方供图
当前智能体交易正面临关键转折点:当机器代理成为交易发起方,如何构建数字身份认证体系?如何确保算法决策的真实意图与用户授权一致?当交易纠纷发生时,责任认定链条如何穿透多层技术架构?这些核心问题亟待行业共同解答。
针对智能体支付发展速度的争议,林岳在接受《每日经济新闻》专访时强调:智能体商业不是技术单点突破的产物,而是需要标准体系、基础设施和信任机制三位一体的系统工程。这套体系的终极目标不是服务头部科技企业,而是要让街边花店老板也能平等参与数字经济。
他特别指出:只有实现普惠价值,才能建立真正的用户信任;只有赢得广泛信任,智能体交易才能像电商那样从创新尝试发展为生活基础设施。这种发展逻辑与万事达卡"普惠金融"的基因一脉相承。
图片来源:主办方供图
破解智能体商业三重门:标准、生态与信任
NBD:有专家认为AI智能体支付落地速度可能低于预期,从技术试点到规模化应用需要突破哪些瓶颈?
林岳:智能体商业的成熟需要经历类似电商发展的渐进过程。当前面临三大核心挑战:首先是行业标准缺失,作为新兴领域需要建立自律性规范框架,这也是我此次中国之行的重点任务之一。
其次是生态适配问题。万事达卡全球连接2.4万家金融机构和2亿商户,每个参与方都需要调整系统架构。特别要解决数据结构化传输难题,确保商户信息能被智能体准确解析。
最后也是最关键的,是建立消费者信任。用户对第一方智能体(如品牌自有AI)的接受度较高,但要推广通用智能体服务,需要经历认知跃迁。我们通过实际案例证明,当智能体能切实解决用户痛点时,信任建立速度会超出预期。
NBD:中小商户是否会因技术门槛被智能体商业边缘化?如何实现技术普惠?
林岳:恰恰相反,智能体正在为中小商户创造前所未有的机遇。以花店为例,店主无需掌握编程技能,只需向智能体下达自然语言指令,即可完成网站建设、营销素材采购等复杂操作。这种"数字外包"模式显著降低了技术参与门槛。
我们的使命是铺设"数字轨道":通过可信认证体系确保智能体行为合规,通过授权机制保障用户控制权,让技术真正赋能实体经济。特别要避免智能体商业成为少数科技巨头的独角戏,确保增长红利惠及更广泛群体。
我坚信这轮技术革命具有普惠本质,就像信用卡的普及让街边小店也能参与全球贸易,智能体商业将创造更平等的数字商业环境。
机器支付重构经济范式:从概念验证到产业革命
NBD:万事达卡推出Agent Pay for Machines服务基于怎样的战略考量?机器支付与人类支付的行为模式有何本质差异?
林岳:我们将其定义为"新经济基础设施"。这些基于智能体的交易活动目前尚不存在,但未来十年将形成万亿级市场,对实体经济发展产生乘数效应。具体实施包含四大创新维度:
首先是数字身份体系,我们开发了专用的智能体凭证(Know Your Agent),替代传统银行卡作为交易载体。其次是不可篡改的授权机制,通过区块链技术构建"信任根",确保每笔交易都可追溯、可验证。
第三是超高效交易架构,支持毫秒级响应和微支付结算,满足智能体间高频小额交易需求。最后是智能结算系统,采用延时清算模式,在任务完成后或智能体需要资金时才执行划转,优化资金使用效率。
NBD:如何解决智能体商业的跨平台互操作性问题?
林岳:我们于今年6月启动"早期接入项目",与30家核心合作伙伴共建标准体系。这个过程类似互联网协议的演进,需要产业各方共同参与标准制定和压力测试。
目前正处在关键打磨期,预计年底开放商用接入。以智能体采购算力为例,未来可能延伸至SaaS服务、数字内容消费等多个领域,形成全新的数字服务经济生态。这种模式不是对现有经济的补充,而是创造增量价值。
信任经济时代:构建智能体时代的"数字保险柜"
NBD:如何保障智能体支付安全?当出现决策失误或欺诈时,责任认定机制如何设计?
林岳:安全是智能体商业的生命线。我们已建立多层防御体系:在技术层采用AI风控模型实时监测异常交易;在机制层通过智能合约固化授权规则;在生态层与合作伙伴共建风险共担机制。
特别要强调的是责任追溯体系。接入智能体服务的机构需承担相应责任,并通过保险机制转移风险。我们设计了动态保障基金,即使发生系统性风险事件,也能确保用户资金安全。这种"零信任架构"不是对技术的怀疑,而是通过技术手段构建更可靠的信任体系。
NBD:您的跨学科背景如何影响对支付创新的思考?
林岳:语言学训练让我理解技术与人性的连接点——大语言模型的本质是模拟人类沟通方式。经济学背景则让我始终关注技术演进的经济逻辑:任何创新必须创造真实价值才能持续。
在中国观察到的数字化生态特别启发我:从移动支付到数字货币,从智慧城市到机器宠物,这里正在重新定义人与技术的关系。这种文化差异提醒我们,智能体商业的发展路径需要兼顾技术可行性与社会接受度,在创新与规范间找到平衡点。


