
地平线CEO余凯预言:全球自动驾驶核心技术供应商或将仅存两三家
2026-09-17 06:32:41未知 作者:徽声在线
每经记者:刘曦 徽声在线编辑:余婷婷
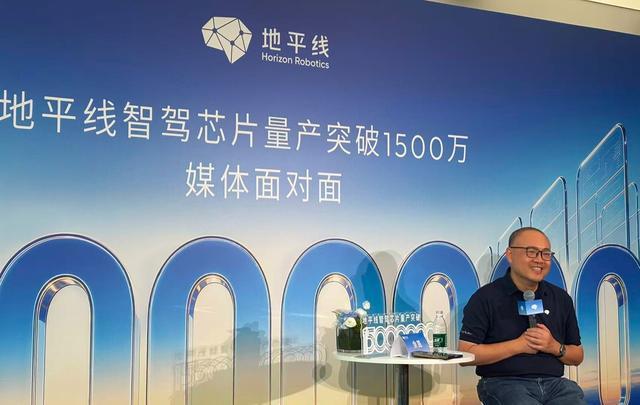
“智能驾驶领域的未来格局必将走向集中化,预计80%的主流车企会选择与专业供应商合作,而仅有20%的顶级车企会坚持全链条自研。”9月15日,地平线创始人兼CEO余凯在接受《每日经济新闻》记者专访时,就当前汽车行业热议的“智能驾驶技术自研与供应商合作”议题发表了独到见解。
余凯指出,随着智能驾驶技术的日益成熟,行业分工将愈发明确,开放合作将成为主流趋势,仅少数头部车企会持续投入垂直自研。同时,自动驾驶核心技术供应商市场也将经历一轮激烈的洗牌与整合。“我预测,最终全球范围内专注于自动驾驶核心技术的供应商将不超过两到三家,市场高度集中,这一趋势将类似于手机基带芯片市场。”余凯如是说。
图片来源:每经记者 刘曦 摄
支撑这一判断的,是智能驾驶芯片市场已初现的集中化趋势。据高工智能汽车最新数据,2026年上半年,地平线在中国自主品牌ADAS(高级驾驶辅助系统)市场的占有率高达50.02%,在自主品牌乘用车城区NOA(领航辅助驾驶)芯片市场也以22.8%的份额位居第二。此外,地平线征程系列智驾芯片的量产数量已突破1500万套大关。
然而,智能驾驶领域的扩张背后,是持续的高额投入。财报显示,2026年上半年,地平线实现收入20.55亿元,同比增长32.9%;但同期研发开支高达27.55亿元,超出营业收入。面对如此高昂的研发投入,余凯并未表现出任何缩减的迹象。
与此同时,汽车行业整体盈利能力仍面临严峻挑战。中国汽车流通协会乘联分会负责人崔东树最新披露的数据显示,7月份,中国汽车行业利润为209亿元,同比下降28%;汽车行业销售利润率仅为2.4%,创下2022年以来同期新低。
在谈及汽车产业在资本市场的表现时,余凯认为,当前资本市场的关注点主要集中在数据中心上下游及围绕数据中心的大模型等领域,而汽车行业内部的激烈竞争也在不断压缩企业的盈利空间。“今年上半年,市场上推出了580多款新车型,竞争异常激烈。头部新能源车企的市值现在均已跌至1000亿元以下。”余凯分析道。
尽管如此,余凯对汽车产业的智能化、无人驾驶化长期趋势充满信心。“对地平线而言,我们仍处于一个朝阳行业,因为自动驾驶技术远未达到成熟阶段,我们的业务每年都在持续增长。”他认为,当前汽车及智能驾驶并非资本市场热点,反而可能是一件好事,“这意味着没有大量热钱涌入,也不会催生新的竞争团队”。
对于为何判断开放分工将成为主流,余凯以PC(个人电脑)和智能手机产业为例进行了解释。他指出,在产业发展初期,由于成熟的供应商体系尚未建立,垂直自研可能帮助厂商抢占先机;但进入产业中后期后,随着专业供应商的出现,开放分工的效率将显著提升。“最终,开放分工将成为主流,而垂直自研将仅限于极少数顶尖厂商。地平线将专注于服务那80%选择与供应商合作的车企。”余凯表示。
当上游智能驾驶供应商市场逐渐集中时,下游整车行业的整合也备受市场关注。作为第三方供应商,余凯并不回避车企格局变化对供应商的影响。“下游市场越分散,对我们越有利。”但他同时表示,整车行业的演变并非供应商所能左右。考虑到汽车产业的复杂性,余凯判断中国车企的整合进程可能不会那么迅速。
图片来源:每经记者 刘曦 摄
除了国内市场,地平线的智能驾驶业务也在积极拓展海外市场。余凯透露,目前地平线已面向全球ADAS市场获得超过2000万套订单。然而,与中国市场高阶辅助驾驶的快速普及相比,海外消费者现阶段的需求仍主要集中在ADAS层面,对高阶智能驾驶的需求尚未明显释放。“比如,在中国市场,如果一款车没有城区NOA功能,可能都难以销售;但在海外市场,这种情况恐怕要五年后才会出现。”余凯分析道。
与海外市场类似,智能驾驶商业模式的变化也需要等待技术成熟。对于目前部分车企和智能驾驶企业尝试的订阅收费模式,余凯认为,在现阶段辅助驾驶仍无法完全替代驾驶员的情况下,其本质仍更接近于车辆的一项配置,无论标配还是选配,都是用户为配置付费。
在他看来,真正能够支撑按月或按里程持续收费的自动驾驶能力需要达到L4级别。只有当自动驾驶能够在更广泛的时间和场景下承担驾驶任务后,用户为驾驶服务持续付费才会变得更加自然和普遍。


