
上海布局太空算力新篇章:2030年构建全球天基算力网络 | 航天产业新动向
2026-09-17 02:17:33未知 作者:徽声在线
徽声在线记者|蒋新
“明珠星座计划”正式启动,上海在太空算力领域迈出关键一步。
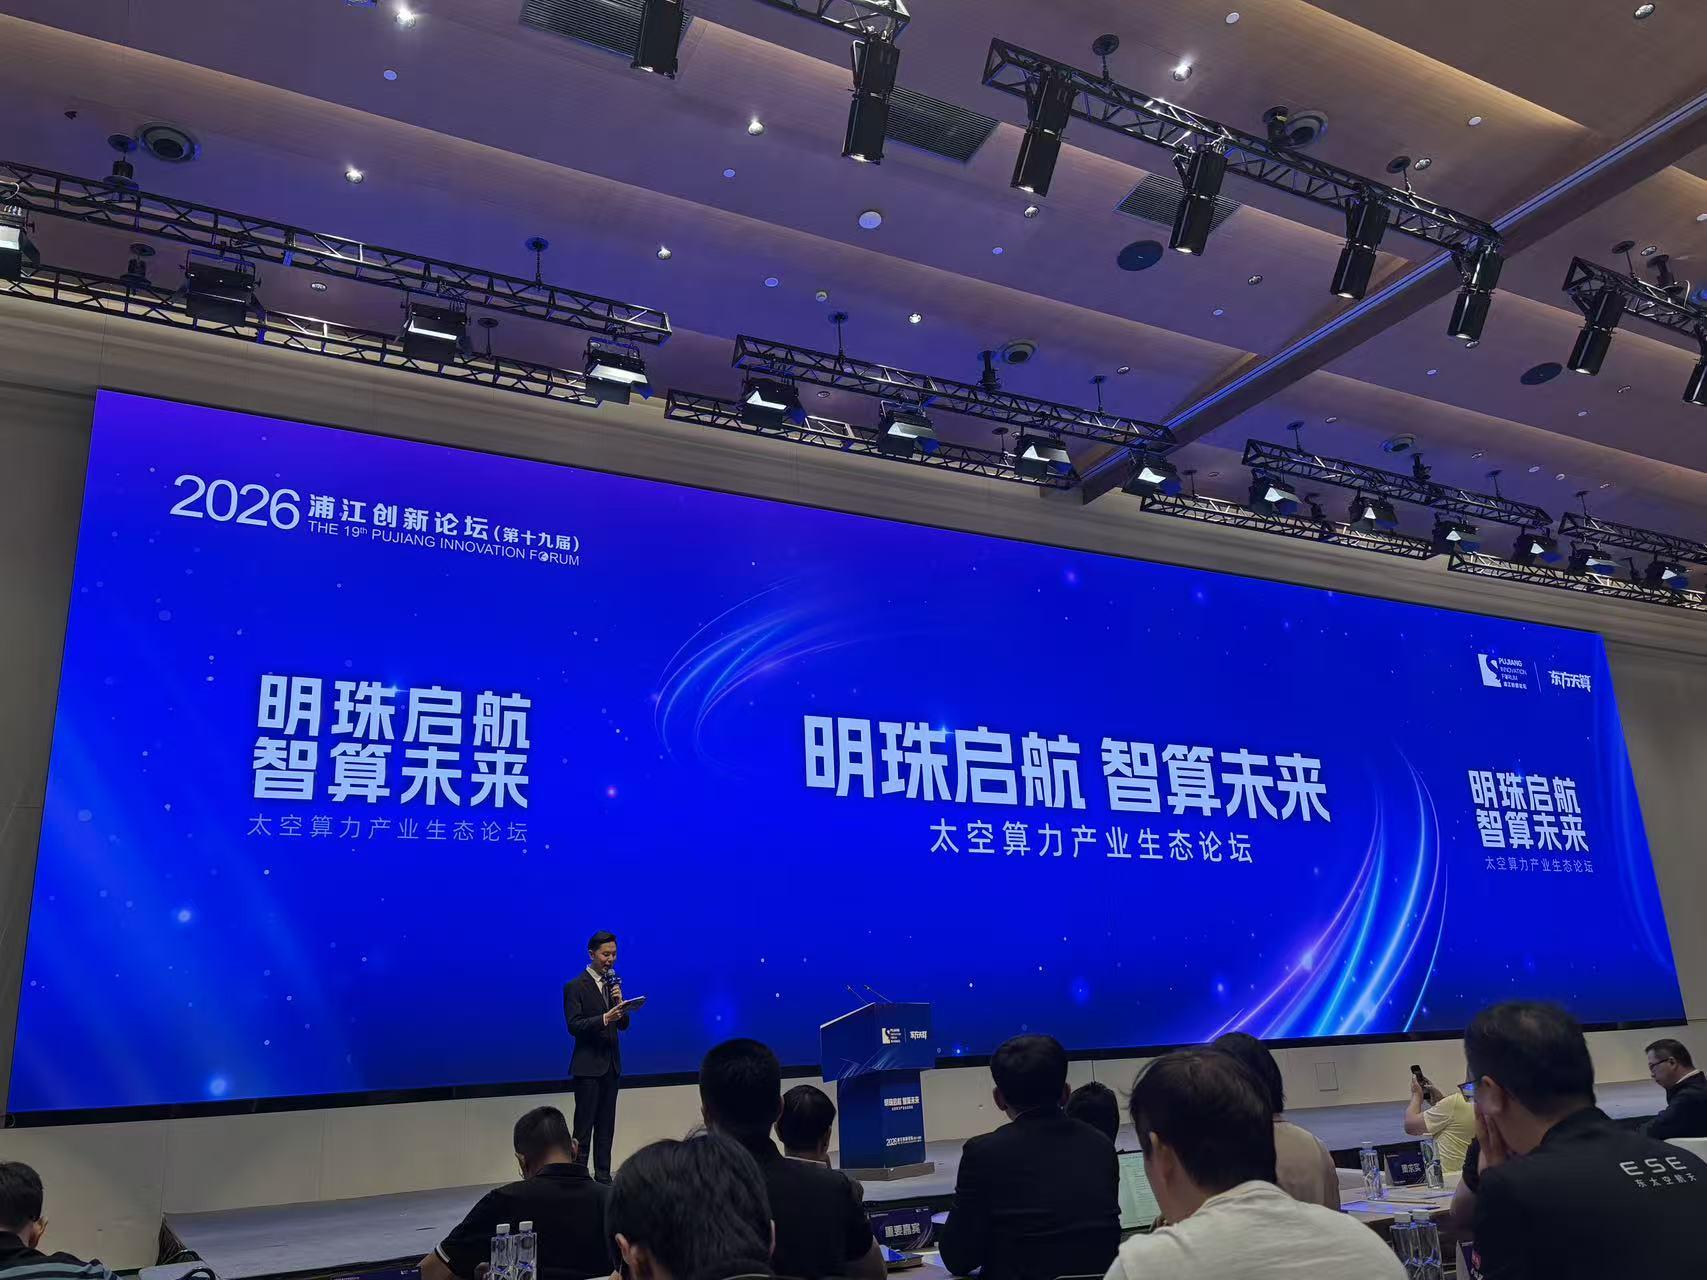
据徽声在线现场报道,9月13日,在浦江创新论坛-太空算力产业生态论坛上,“明珠星座计划”正式拉开帷幕。这一计划标志着上海在太空算力领域的布局进入实质性阶段。
“明珠星座计划”由东方天算作为链主单位,携手上海交通大学等科研机构及产业链上下游企业共同推进。该计划是上海培育天基计算未来产业、构建天地一体化智能算力基础设施的重要举措。其长期目标是打造吉瓦(GW)级天基计算星座,围绕天地一体化算力网络、空间能源等方向进行技术探索,推动智能计算能力从地面向近地轨道延伸。计划到2030年,逐步建成全球覆盖、天地协同、自主可控的太空智能算力基础设施和服务网络,为全球用户提供高效、稳定的算力服务。
“明珠星座计划”启动仪式现场 拍摄:蒋新
论坛期间,东方天算与中科院微小卫星创新研究院、上海空间电源研究所、上海卫星工程研究所、阿里云、科大讯飞等27家产业链合作伙伴签署了合作协议。合作范围广泛,涵盖了算力芯片、空间能源、星间通信、卫星平台、计算载荷和软件服务等关键环节,为“明珠星座计划”的顺利实施提供了有力保障。
“上海是国内少数具备天基计算链条产业完整基础的区域之一。”中科院微小卫星创新研究院院长湖海鹰在论坛上表示。上海在航天制造、集成电路、人工智能等领域积淀深厚,核心技术领域覆盖广泛,金融资本支撑能力突出。特别是在航天制造方面,闵行区拥有超过120家航天企业,产业链生态完备;松江区则形成了“星-箭-端-网”全链条生态;火箭星城全面布局,计划到2027年实现千亿产业规模。
近年来,在国家“航天强国”战略的引领下,上海聚焦商业航天发展,确立了“一体两翼”的布局。2023年10月,上海市出台了《上海市促进商业航天发展打造空间信息产业高地行动计划(2023-2025年)》,提出了“核心主体+东西两翼”的概念,围绕闵行上海航天城、浦东卫星互联网科研基地、临港卫星制造集聚区、青浦北斗空间信息应用示范区、松江卫星产业基地等形成了商业航天空间布局,为上海商业航天的快速发展奠定了坚实基础。
今年1月,位于闵行的莘庄工业区在市、区两级政府的支持下,启动建设了“上海市商业航天火箭星城”。根据规划,“火箭星城”计划到2027年形成年产80发火箭、200颗卫星的制造能力;到2030年提升至年产150发火箭、500颗卫星,并争取在“十五五”末推动全区航天产业规模突破1000亿元。这一目标的实现,将进一步提升上海在全球商业航天领域的地位。
“全球商业航天、太空计算浪潮已至。”中国科学院院士王建宇在论坛上表示。他指出,这一浪潮主要由三重因素驱动:一是成本大幅下降,火箭回收技术的成熟大幅降低了发射成本;二是资本密集涌入,近十年全球融资超3000亿美元,为商业航天的发展提供了充足的资金支持;三是模式持续创新,空间互联网、太空旅游、在轨制造等新业态不断涌现,为商业航天的发展开辟了新的道路。
中国科学院院士王建宇 拍摄:蒋新
从全球格局来看,美国正在构建全方位的太空优势。王建宇表示,美国在战略定位上将太空作为国家安全与战略竞争的核心;在能力建设上打造“韧性太空架构”;在联盟体系上通过阿耳忒弥斯协定构建国际合作网;在产业政策上通过NASA商业计划培育太空经济生态。相比之下,中国也在加快建设航天强国,战略目标是到2030年跻身世界航天强国行列。
近十年来,中国商业航天发展迅速。据统计,2025年火箭发射总数为92次,其中商业发射50次;而2015年总数仅为19次,商业发射为0次。卫星发射数量方面,2025年卫星发射总数达377颗,其中商业发射303颗;而2015年总数仅为20颗,商业发射同样为0颗。这些数据充分显示了中国商业航天发展的迅猛势头。
今年初,国际电信联盟(ITU)官网显示,中国正式向ITU提交了新增20.3万颗卫星的频率与轨道资源申请,覆盖14个卫星星座,包括中低轨卫星。这是中国迄今规模最大的一次国际频轨集中申报行动,体现了中国在太空资源争夺中的积极态度。国泰海通证券此前表示,在近地轨道(LEO)频轨资源日益拥挤的背景下,这种“饱和式申报”体现了国家级战略意志,旨在通过“占频保轨”为未来6G天地一体化网络预留充足发展空间。
从区域格局看,王建宇指出,中国商业航天已形成四类区域分布。以北京为核心的京津冀地区是绝对龙头,商业航天企业占比近50%,拥有研发、人才、总部经济和政治优势,是创新策源地。以上海为核心的长三角地区是第二极,企业数量占比近10%,优势在于商业生态、资本市场和高端制造,是产业化重要基地(如G60星座)。然而,规模扩张并不等于产业成熟。王建宇指出,中国商业航天发展仍面临四大结构性困局,亟待从机制层面破题。
一是商业闭环不足,却又为争轨保频急于发星,导致重卫星轻应用的现象普遍存在。二是经费来源错位,出资方与最终用户分离,地方投入可能偏离市场,同时国家重大任务仍高度倾向“国家队”,商业企业难获公平支持。三是成本与价格倒挂,无序竞争导致普遍亏损,形成了“融资难→低价抢单→亏损→融资更难”的恶性循环。四是市场秩序与定价标准双轨制,对体制内、混合制、民营企业存在差异化定价与准入标准,此外部分企业重发射、轻应用,卫星质量堪忧。
拍摄:蒋新
针对这些问题,王建宇提出了多项建议。他认为,不应照搬“百万星座”式的机械化堆量模式,而应转而以网络化思维和双引擎协同的方式从小闭环开始破局。具体来说,要以网络化思维替代堆量思维,即不以“卫星数量”论英雄,而以“网络服务能力”论英雄;遵循“少而精+系统级协同”优于“多而散+单星竞速”的原则。
他还建议对算力与感知协同进行立项。具体做法是将天基算力与光电感知纳入同一国家级专项,推动从“两条线”走向“一张网”,实现共享标准与共享在轨资源。此外,推进商业模式改革也是必选项。建议推动项目制向产品化、规模化、生态化四级跃升,同时统一定价规则,破除双轨制,建立公平市场秩序。
最后,王建宇建议国家级试点示范与一盘棋统筹。要以国家级综合试验推进算力与感知协同的工程化验证,同时统筹规划、频谱、数据一体布局,避免重复建设与无序竞争。这些建议为上海乃至中国商业航天的未来发展提供了有益的参考和启示。


