
万事达卡林岳:智能体商业的核心是普惠,让每个花店都能参与数字革命
2026-09-17 00:10:59未知 作者:徽声在线
每经记者:涂颖浩 编辑:魏官红(徽声在线)
当智能体(Agent)逐渐取代人类完成支付操作时,我们是否已做好将财务决策权交给代码的准备?这一变革背后,不仅涉及技术突破,更关乎信任体系的重构。
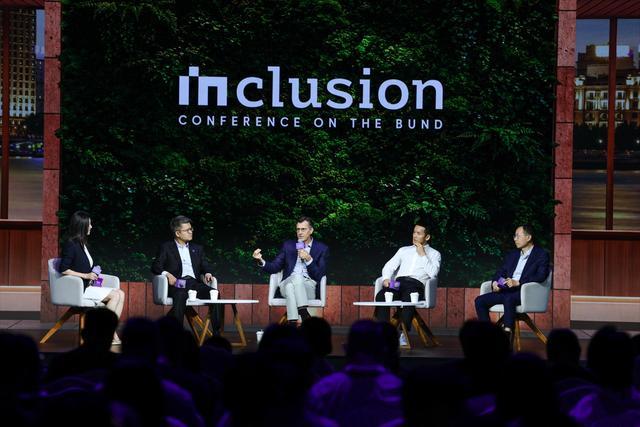
在2026 Inclusion·外滩大会"智能体交易主体化"圆桌论坛上,万事达卡首席产品官林岳(Jorn Lambert)以电商发展史为鉴:25年前消费者对输入银行卡信息的恐惧,与今日对智能体支付的疑虑如出一辙。电商的普及不仅依赖支付技术迭代,更得益于身份认证、争议解决等配套机制的完善,这为智能体商业提供了重要启示。
图片来源:主办方供图
当前智能体交易正面临三大核心挑战:如何构建多层级身份验证体系?如何确保智能体决策的透明性与可追溯性?当交易纠纷发生时,责任划分机制如何设计?这些问题的解决,将决定智能体商业能否从概念走向现实。
针对行业热议的智能体支付发展速度争议,林岳在接受《每日经济新闻》专访时指出:智能体商业是系统工程,需要标准制定、基础设施部署与信任建设三轨并行。他特别强调:"真正的革新不应是少数科技巨头的游戏,而是要让街边花店也能平等参与。"
这种普惠理念贯穿万事达卡的战略布局。林岳比喻道:"就像电商让小商户触达全球市场,智能体商业应当为每个个体提供数字时代的经营工具。"这种愿景背后,是对技术伦理的深刻思考——只有当普通消费者感到安全可靠,智能体交易才能像移动支付那样融入日常生活。
图片来源:主办方供图
构建智能体商业生态:标准、落地与信任的三重奏
NBD:有观点认为AI智能体支付落地速度可能低于预期,当前制约规模化应用的关键因素有哪些?
林岳:智能体商业的成熟需要经历类似电商发展的渐进过程。以万事达卡在中国参与标准制定为例,我们正与监管机构、金融机构共同构建三大支柱:
首先是标准化框架。作为新兴领域,智能体商业需要建立行业自律规范,这包括智能体身份认证标准、交易数据格式等。我们已与20余家机构启动标准草案制定,预计年内将形成初步规范。
其次是生态落地能力。万事达卡全球网络连接2.4万家金融机构和2亿商户,要让智能体交易在这些节点间顺畅运行,需要重构数据流通路径。例如,我们正在开发智能体专用数据接口,确保商户信息能被准确解析为交易指令。
最后是信任构建机制。消费者对专用智能体的接受度较高,但通用智能体仍面临信任鸿沟。我们通过"渐进式授权"策略,先在低风险场景(如订阅服务)试点,逐步建立用户信心。最新调研显示,63%的消费者表示愿意在获得充分解释后尝试智能体支付。
NBD:中小商户是否会因技术门槛被边缘化?如何确保普惠性?
林岳:智能体商业恰恰为中小商户提供了前所未有的机遇。以杭州某花店为例,店主通过自然语言指令即可完成:
- 自动生成节日促销页面
- 对接鲜花供应链平台
- 优化社交媒体广告投放
- 处理订单与物流跟踪
这种变革类似于智能手机对个体经济的赋能——技术门槛降低反而创造了更多参与机会。万事达卡正在开发"智能体商业工具包",包含预置模板和自动化流程,让非技术背景的商户也能快速上手。我们的目标是让80%的常规商业决策由智能体自动处理,商户只需关注核心业务。
这种普惠模式已初见成效。在东南亚试点项目中,使用智能体服务的微型企业营收平均增长27%,运营成本下降19%。这验证了技术赋能的乘数效应。
机器支付革命:重构未来十年经济范式
NBD:万事达卡推出Agent Pay for Machines服务的战略考量是什么?机器支付与人类支付有何本质差异?
林岳:我们将其定义为"新经济基础设施"。这些交易模式在五年前还不存在,但据麦肯锡预测,到2030年机器支付将占全球B2B交易的35%。具体实施包含四大创新:
1. 数字身份体系:为每个智能体颁发基于区块链的"数字护照",记录其权限范围、历史行为等可信数据。这与人类用户的KYC流程形成互补。
2. 动态授权机制:采用智能合约实现分级授权。例如,营销智能体可自动续订云服务,但大额采购需主人二次确认。所有授权记录上链存证,确保可追溯。
3. 超高效交易协议:针对机器交易特点,我们开发了毫秒级清算技术,支持微支付(如单次API调用付费)。测试显示,该协议可使交易成本降低82%。
4. 智能结算网络:采用延迟结算模式,智能体可先完成多笔交易,在任务结束时统一结算。这既提高资金效率,又减少频繁结算带来的系统负担。
NBD:如何解决跨平台互操作性问题?
林岳:我们于今年6月启动的"早期接入项目"已吸引32家合作伙伴,包括银行、科技公司和商户。通过开放API接口和标准数据模型,实现:
- 跨网络身份互认
- 统一交易消息格式
- 智能路由选择最优支付路径
- 异常交易实时预警
在杭州亚运会期间,我们成功测试了跨平台智能体购票系统。来自不同支付网络的智能体,通过统一接口完成了门票预订、座位选择和支付全流程,验证了技术可行性。预计年底前将开放商用接入。
这种开放性正在催生新的商业模式。例如,某SaaS平台已开发出智能体市场,商户可以像选购手机应用一样,租用不同功能的智能体服务。这种模式可能重塑整个软件经济生态。
信任防线:构建智能体时代的金融安全网
NBD:如何确保智能体支付的安全性?责任归属问题如何解决?
林岳:安全是生命线。我们构建了三层防御体系:
1. 预防层:采用AI风控系统实时监测异常行为,测试阶段已拦截97%的模拟攻击。例如,当智能体突然改变采购模式时,系统会自动触发增强验证。
2. 保护层:所有交易享受零责任保障,即使发生欺诈,消费者也能全额获赔。我们与保险公司合作开发了智能体专属保险产品,覆盖从数据泄露到算法错误的各种风险。
3. 追溯层:区块链技术确保每笔交易可审计。在模拟测试中,系统能在3秒内定位问题环节,并自动冻结相关智能体权限。这种透明性极大提升了各方信任。
责任划分遵循"最小暴露原则":接入机构需对其智能体的行为负责,但可通过保险机制分散风险。我们正在推动建立行业风险池,确保即使发生系统性事件,也能保障消费者权益。
NBD:您的跨学科背景如何影响支付创新理念?
林岳:语言学训练让我理解:支付本质上是价值交换的语言。大语言模型的崛起,正是用机器语言重构商业对话的过程。这解释了为什么我们坚持"人类中心设计"——所有智能体交互界面都经过认知语言学测试,确保用户能直观理解机器决策逻辑。
经济学背景则时刻提醒我:技术必须服务于真实需求。在深圳试点中,我们发现商户最需要的不是更复杂的算法,而是能直接提升营收的智能工具。这促使我们调整产品路线,将80%的研发资源投向商业价值明确的功能。
中国市场的数字化深度给我深刻启发。从刷脸支付到数字人民币,这里正在定义未来支付的标准。我们与支付宝、微信支付的合作项目显示,中国消费者对智能体的接受度比欧美市场高41%,这为全球标准制定提供了重要参考。


